vineri 18 septembrie
Login Contact
DeFapt.ro

Economie

1421 articole
Economie

De la primul pas, la viteză maximă - ce ascund tălpile cu swoosh

Când confortul devine o investiție, nu o cheltuială Există o diferență clară între o pereche de adidași cumpărați în grabă și una aleasă cu cap. Adidasii Nike de barbati, de exemplu, nu sunt simpli pantofi sport - sunt construiți pe baza unor tehnologii testate în competiții reale, cu materiale care răspund diferit în funcție de tipul de activitate. Fie că vorbești despre alergare pe asfalt, antrenament la sală sau purtare casual, fiecare model din gama Nike are o logică proprie de construcție, iar înțelegerea acestei logici îți poate salva atât banii, cât și articulațiile. Tehnologiile care fac diferența în talpă Nucleul oricărui adidas Nike este talpa intermediară. Sistemul Air Max, prezent în modele precum Air Max 90 sau Air Max 270, folosește pungi de aer vizibile care absorb impactul la fiecare pas. Foam React, introdus în seria React Infinity, este mai ușor și mai elastic, oferind un efect de „săritură" ușoară la revenire. Zoom Air, prezent în pantofii de performanță precum Air Zoom Pegasus, este tensionat și răspunde instantaneu, ideal pentru alergători care vor feedback rapid de la sol. Diferența dintre aceste sisteme nu e de marketing - e măsurabilă în presiunea exercitată pe călcâi și avanpicior. Tălpile exterioare variază la fel de mult. Cauciucul de tip Waffle, inspirat din grila unui aparat de vafe, a apărut prima dată pe un prototip creat de Bill Bowerman în 1971 și rămâne funcțional pentru suprafețe dure. Cum alegi modelul potrivit fără să te pierzi în ofertă 1. Primul filtru este utilizarea. Un adidas Nike de barbati destinat alergării va fi mai rigid în zona mediană a tălpii pentru a controla pronația, în timp ce unul casual va fi mai plat și mai flexibil. 2. Al doilea filtru este lățimea labei - Nike oferă variante standard și variante wide (marcate cu litera „W" sau „2E"), un detaliu ignorat frecvent care provoacă disconfort pe termen lung. 3. Al treilea filtru este greutatea: pantofii de competiție cântăresc și sub 200 de grame, cei de antrenament depășesc adesea 300 de grame, iar diferența se simte după kilometrul cinci. Iată principalele categorii Nike pentru bărbați și utilizarea lor recomandată: • Running - modele precum Pegasus, Vomero, Invincible; suprafețe asfaltate, distanțe medii și lungi • Trail - seria Wildhorse, Pegasus Trail; teren accidentat, alergare montană • Training - Free Metcon, Superrep; sală, HIIT, antrenamente cu greutăți • Lifestyle - Air Force 1, Cortez, Blazer; purtare zilnică, outfit urban  • Basketball - LeBron, KD, Giannis; teren de baschet, sărituri repetate Adidașii Nike de copii - o lume aparte, cu reguli proprii Greșeala clasică a părinților este să cumpere o pereche de adidași Nike de copii după același raționament folosit pentru adulți. Piciorul unui copil crește în medie o măsură la fiecare două-trei luni până la vârsta de cinci ani, deci o investiție prea mare nu are sens practic.  Nike oferă pentru copii seria Flex Runner, cu talpă extrem de flexibilă care susține mișcarea naturală a piciorului în formare, și seria Revolution, mai accesibilă ca preț, fără șireturi, potrivită pentru cei care încă nu știu să se lege singuri la șireturi. Adidașii Nike de copii au și o construcție specifică a bombeului - zona din față este mai înaltă și mai lată decât la adulți, pentru că piciorul copilului este mai lat în raport cu lungimea lui. Un pantof de adult cumpărat mai mic nu va reproduce niciodată această geometrie. Materialele exterioare și ce spun despre durabilitate Față de acum un deceniu, Nike a diversificat masiv materialele superioare. Mesh-ul respirabil clasic a fost înlocuit în multe modele cu Flyknit - un fir împletit care modelează piciorul fără cusături, reducând punctele de frecare. Materialul este mai scump de produs, dar și mai durabil la solicitări repetate. Curelele din piele sau piele întoarsă, prezente în modele lifestyle precum Air Force 1, necesită întreținere regulată cu produse specifice - o cremă hidratantă aplicată la fiecare două săptămâni previne crăpăturile. Un adidas Nike de barbati din Flyknit se curăță mai ușor, dar rezistă mai greu la umiditate prelungită comparativ cu modelele din piele. Îngrijirea corectă prelungește durata de viață cu ani buni Cea mai frecventă greșeală este spălarea la mașina de spălat. Căldura și agitarea mecanică degradează adezivii din talpă și deformează amortizarea. Curățarea manuală cu o periuță moale, apă rece și săpun neutru este suficientă pentru 90% din situații. Depozitarea contează la fel de mult ca spălarea. Adidasii Nike de barbati și de copii deopotrivă ar trebui păstrați în cutiile originale sau în pungi de pânză, departe de lumina directă care decolorează materialele. Introducerea unui umplutură din hârtie în interior menține forma tălpii și previne deformarea în zona călcâiului. Dacă alegi un adidas bine construit și îl îngrijești corect, el te va „cunoaște" treptat - exact cum un instrument muzical bun sună mai bine cu cât este mai mult cântat.

De la primul pas, la viteză maximă - ce ascund tălpile cu swoosh
Mogulul imobiliar Iulian Dascălu a mai dat o lovitură: a cumpărat o clădire-simbol a BCR
Economie

Mogulul imobiliar Iulian Dascălu a mai dat o lovitură: a cumpărat o clădire-simbol a BCR

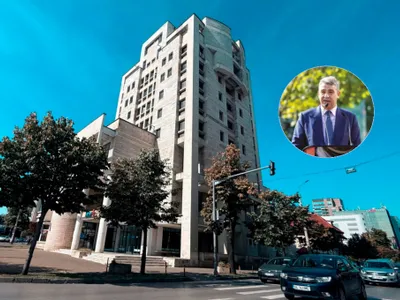
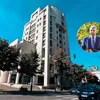
Clădirea BCR din Podu Roș, unul dintre reperele imobiliare ale Iașiului, a fost cumpărată de omul de afaceri Iulian Dascălu, fondatorul grupului IULIUS. Tranzacția a fost semnată miercuri, 16 septembrie, potrivit informațiilor obținute în exclusivitate de Ziarul de Iași. Valoarea achiziției nu a fost făcută publică. BCR voia să vândă încă din 2024 Imobilul se află la intersecția străzilor Palat și Sfântul Lazăr, într-una dintre cele mai circulate zone ale orașului. Clădirea este amplasată la câteva sute de metri de ansamblurile Palas și Palas Campus, precum și în apropierea Palatului Culturii, Sălii Polivalente și principalelor artere dintre centrul Iașului și Podu Roș. Citește și: Nicușor Dan, consultări oficiale și posibilă desemnare a unui premier: pe cine pariază Polymarket BCR scosese proprietatea la vânzare încă din 2024, când prețul solicitat era de aproximativ 4,5 milioane de euro. Imobilul, construit în 1994, are o suprafață închiriabilă de aproape 5.000 de metri pătrați și este desfășurat pe 11 niveluri: subsol, parter și nouă etaje, dintre care unul tehnic. Compania IULIUS a confirmat achiziția și a anunțat că va reabilita clădirea. Spațiile vor fi destinate birourilor și serviciilor, urmând să completeze oferta ansamblului Palas. Integrare în complexul Palas Potrivit companiei, proiectul se va adresa antreprenorilor, întreprinderilor mici și mijlocii, start-up-urilor și centrelor de cercetare ale companiilor mari. „Vedem achiziția acestei clădiri ca pe o extensie a ofertei de spații de birouri din ansamblu”, a transmis IULIUS. Compania susține că viitoarele amenajări vor oferi spații centrale, adaptate nevoilor chiriașilor și conectate funcțional și arhitectural cu întreaga zonă Palas. Clădirea a găzduit timp de mai mulți ani activitatea BCR din Podu Roș. Începând de săptămâna viitoare, banca își va muta activitatea în Palas Campus, iar clienții au fost deja informați despre relocare. Vânzarea face parte din strategia BCR de eficientizare și optimizare a portofoliului imobiliar. Grupul imobiliar a împlinit 30 de ani Prima companie din grupul IULIUS a fost înființată în 1996. În 2000, dezvoltatorul a deschis la Iași primul mall din afara Bucureștiului, iar în 2012 a inaugurat ansamblul Palas. Palas Campus a fost deschis în 2023. În ultimii ani, compania și-a extins investițiile prin achiziția fabricii Carbochim din Cluj-Napoca, proiectele Family Market din Miroslava și Bucium și parteneriatul cu Oil Terminal pentru regenerarea unei zone din Constanța. IULIUS a obținut, de asemenea, documentația urbanistică pentru proiectul RIVUS din Cluj-Napoca și a început în 2025 lucrările la Family Market Tomești din apropierea municipiului Iași. Portofoliul grupului cuprinde peste 320.000 de metri pătrați de spații comerciale și aproximativ 240.000 de metri pătrați de birouri. IULIUS dezvoltă proiecte comerciale, mixed-use și de regenerare urbană în Iași, Timișoara, Cluj-Napoca, Suceava și Constanța.

Discursul PSD-AUR, contrazis de INS: investițiile în economie au crescut masiv în semestrul II, la fel și numărul locuințelor date în folosință
Economie

Discursul PSD-AUR, contrazis de INS: investițiile în economie au crescut masiv în semestrul II, la fel și numărul locuințelor date în folosință

Institutul Național de Statistică (INS) a anunțat, azi, că în semestrul I 2026 investițiile nete realizate în economia națională au însumat 100515,6 milioane lei, în creștere, în termeni reali, cu 11,9%, comparativ cu semestrul I 2025.  Citește și: Grindeanu, încă o lovitură vestimentară: cu mocasini de 4.600 de lei la Școala de vară a TSD, dar fără șosete În semestrul I din 2025, premier era Marcel Ciolacu, PSD.  „Economia este distrusă. Noi nu mai producem nimic, nici măcar scobitori. Teza mea este să producem totul intern”, spunea Călin Georgescu, în 2024.  Posibil efect al PNRR În trimestrul II din 2026, investițiile nete realizate în economia națională au fost mai mari cu 17,8% comparativ cu aceeași perioadă de timp din 2025. Deși INS nu explică aceste date, este posibil ca acesta să fie efectul accelerării investițiilor prin PNRR, care trebuiau finalizate până la 31 august 2026.  „În trimestrul II 2026, comparativ cu trimestrul II 2025, investițiile nete realizate în economia națională au crescut, în termeni reali, cu 17,8%, ca urmare a creșterii înregistrate la elementele de structură: lucrări de construcții noi cu 21,5% și la utilaje (inclusiv mijloace de transport) cu 18,1%. La elementul de structură alte cheltuieli de investiții1 s-a înregistrat o scădere cu 6,9%”, arată statistica oficială.  Pe de altă parte, tot azi, INS a anunțat că: În trimestrul II 2026 au fost date în folosință 20082 locuințe, în creștere cu 6435 locuințe, față de trimestrul II 2025. În semestrul I 2026 au fost date în folosință 31958 locuințe, în creștere cu 7349 locuințe, față de semestrul I 2025.  Pe medii de rezidență, în semestrul I 2026, cele mai multe locuințe au fost date în folosință în mediul urban, ca pondere reprezentând 59,7% din total. Repartiția pe surse de finanțare a locuințelor terminate relevă faptul că, în semestrul I 2026, față de semestrul I 2025, a crescut numărul locuințelor realizate din fonduri private (+7832 locuințe) și a scăzut numărul celor realizate din fonduri publice (-483 locuințe). 

Bolojan, interimar la Energie, bagă România pe baterii. La propriu: 650 de milioane de euro de la UE
Economie

Bolojan, interimar la Energie, bagă România pe baterii. La propriu: 650 de milioane de euro de la UE

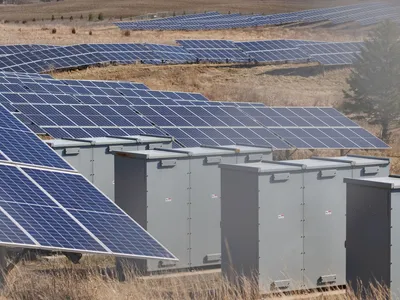
România încearcă să se doteze în ritm accelerat cu echipamente de stocare a energiei electrice, arată europarlamentarul PNL (partid membru PPE) Dan Motreanu.  Finanțare de 650 de milioane de euro „În calitate de ministru interimar al Energiei, Ilie Bolojan a semnat ordinele pentru două programe care vizează producerea și stocarea energiei electrice. Valoarea totală este de 650 de milioane de euro, iar finanțarea este asigurată din Fondul pentru Modernizare al Uniunii Europene. În calitate de europarlamentar, am acționat pentru dublarea finanțării alocate României din Fondul pentru Modernizare. ℹ️ Spitalele publice, universitățile de stat, centrele sociale,  primăriile și consiliile județene și alte instituții publice pot obține finanțări de până la 100% din valoarea proiectelor, suma maximă fiind de zece milioane de euro. ℹ️ Unul dintre programe vizează instalarea de panouri fotovoltaice cu baterii de stocare, suma alocată fiind de 500 de milioane de euro. Instalarea bateriilor este obligatorie, iar energia produsă este destinată consumului propriu. ℹ️ Instituțiile publice care au instalații din surse regenerabile sunt vizate de un al doilea program, în valoare de 150 de milioane de euro. Acesta finanțează instalarea de baterii pentru stocarea energiei produse și utilizarea acesteia pentru consumul propriu. ℹ️ Prin astfel de proiecte, instituțiile publice își pot scăđea facturile la energie și pot reduce presiunea asupra rețelei electrice în momentele de consum ridicat. ℹ️ Anterior, Ministerul Energiei a lansat două scheme care vizează creșterea capacității de stocare și instalarea de contoare inteligente, finanțate tot prin Fondul pentru Modernizare. Acestea vizează realizarea de parcuri noi de baterii  și contorizarea inteligentă.”, a scris Motreanu într-o postare de Facebook. Investiții realizate în perioada 2021–2030 Fondul pentru Modernizare este un instrument al Uniunii Europene destinat sprijinirii tranziției către neutralitatea climatică în statele membre cu venituri mai reduse. Operațional din 2021, fondul finanțează investiții realizate în perioada 2021–2030 pentru modernizarea sistemelor energetice, creșterea eficienței energetice și reducerea emisiilor de gaze cu efect de seră. Resursele sale provin în principal din veniturile obținute prin licitarea unei părți din certificatele de emisii alocate în cadrul Sistemului UE de comercializare a certificatelor de emisii, cunoscut drept EU ETS. Valoarea totală disponibilă nu este fixă, deoarece depinde de prețul certificatelor vândute pe piață. România, printre cele 13 țări sprijinite Fondul sprijină 13 țări: Bulgaria, Cehia, Croația, Estonia, Grecia, Letonia, Lituania, Polonia, Portugalia, România, Slovacia, Slovenia și Ungaria. Domeniile prioritare includ producerea și utilizarea energiei din surse regenerabile, eficiența energetică, stocarea energiei, modernizarea rețelelor energetice și sprijinirea unei tranziții echitabile în regiunile dependente de combustibili fosili. Cel puțin 80% din resurse trebuie direcționate către investiții prioritare. Pot fi finanțate și investiții neprioritare care contribuie la obiectivele fondului și reduc emisiile, însă acestea sunt supuse unei evaluări distincte, iar finanțarea lor poate acoperi cel mult 70% din costurile relevante. Cooperare cu Comisia Europeană și BEI Statele beneficiare aleg proiectele și depun propunerile, iar administrarea se realizează în cooperare cu Comisia Europeană și Banca Europeană de Investiții. Banca verifică investițiile prioritare și îndeplinește atribuții financiare, în timp ce un comitet special analizează investițiile neprioritare. Comisia adoptă deciziile de plată. Finanțările trebuie să respecte legislația UE, inclusiv normele privind ajutoarele de stat, principiul de a nu prejudicia semnificativ mediul și interdicția dublei finanțări. Pentru România, fondul reprezintă o sursă importantă pentru investiții în producția de energie curată, rețele electrice, stocare, eficiență energetică și restructurarea zonelor afectate de renunțarea treptată la cărbune. Fondul completează alte instrumente europene și poate mobiliza cofinanțări publice sau private, cu condiția respectării regulilor financiare aplicabile și a delimitării clare a cheltuielilor eligibile.

Ratele la bancă între IRCC și ROBOR: ce se schimbă din octombrie și ce se poate întâmpla cu dobânzile în 2027
Economie

Ratele la bancă între IRCC și ROBOR: ce se schimbă din octombrie și ce se poate întâmpla cu dobânzile în 2027

Rata unui credit cu dobândă variabilă nu este stabilită definitiv în ziua semnării contractului. Ea poate crește sau scădea periodic, în funcție de IRCC ori ROBOR, la care banca adaugă propria marjă. Pentru românii ale căror împrumuturi sunt legate de IRCC, ultimele luni din 2026 nu vor aduce însă o ieftinire: indicele va urca ușor de la 5,56% la 5,57% începând cu 1 octombrie. Ce se va întâmpla în 2027 depinde de evoluția dobânzilor din piață, dar și de întârzierea cu care IRCC transmite aceste schimbări în ratele populației. În acest context, tot mai mulți debitori se pot întreba dacă merită să păstreze dobânda variabilă, să treacă la una fixă sau să refinanțeze creditul. Ce este IRCC și pentru ce credite se aplică IRCC înseamnă „indicele de referință pentru creditele consumatorilor”. Citește și: Sorina Matei, dată afară de pe grupul de Whatsapp al redacției de știri a TVR, după ce s-a infiltrat în grup – presă A fost introdus în mai 2019 și se aplică, în principal, creditelor în lei cu dobândă variabilă acordate persoanelor fizice după această dată. Dobânda totală se calculează, de regulă, astfel: Dobânda creditului = IRCC + marja fixă a băncii IRCC este calculat pe baza tranzacțiilor efective prin care băncile se împrumută între ele. Valoarea trimestrială reprezintă media ratelor zilnice dintr-un trimestru anterior și este publicată de Banca Națională a României. Indicele se aplică în fiecare trimestru calendaristic: ianuarie–martie; aprilie–iunie; iulie–septembrie; octombrie–decembrie. IRCC reacționează cu întârziere la schimbările din piață. Valoarea folosită într-un anumit trimestru reflectă tranzacții realizate cu câteva luni înainte. Din acest motiv, dacă dobânzile încep să scadă astăzi, efectul nu se vede imediat în ratele legate de IRCC. Același decalaj apare și atunci când costurile de finanțare cresc. Ce valoare are IRCC în toamna anului 2026 În perioada 1 iulie–30 septembrie 2026, băncile folosesc un IRCC de 5,56%, calculat pe baza tranzacțiilor din primul trimestru al anului. Citește și: Inflația a coborât la 6,2%, legumele și fructele s-au ieftinit puternic, față de august 2025 – INS De la 1 octombrie 2026, indicele aferent trimestrului al doilea va fi de 5,57%. Creșterea este de numai 0,01 puncte procentuale, astfel încât efectul asupra unei rate lunare va fi foarte mic, în multe cazuri, de numai câțiva lei sau chiar mai puțin, în funcție de soldul creditului și de perioada rămasă. Important este însă semnalul transmis: ratele legate de IRCC nu vor începe să scadă în ultimul trimestru din 2026. Indicele rămâne aproape de nivelul de 5,6%, la care se adaugă marja fixă a băncii. Astfel, un contract cu o marjă de 2,5% va avea, din octombrie, o dobândă variabilă de aproximativ 8,07% pe an. Ce este ROBOR ROBOR (Romanian Interbank Offer Rate) reprezintă rata medie la care băncile sunt dispuse să împrumute lei altor bănci. Indicele este calculat zilnic pentru mai multe scadențe, dintre care cele mai cunoscute sunt ROBOR la trei luni și ROBOR la șase luni. În contractele mai vechi, dobânda este formată, de obicei, astfel: Dobânda creditului = ROBOR la trei sau șase luni + marja fixă a băncii ROBOR este întâlnit mai ales la creditele în lei contractate înainte de mai 2019. Introducerea IRCC nu a modificat automat toate contractele vechi. Trecerea de la ROBOR la IRCC presupune, de regulă, acordul clientului și al băncii, printr-un act adițional sau prin refinanțarea creditului. Care este diferența dintre IRCC și ROBOR Principala diferență ține de modul de calcul. IRCC pornește de la tranzacții efectiv realizate între bănci, în timp ce ROBOR este stabilit pe baza cotațiilor furnizate de băncile participante la piață. Există și o diferență de viteză. ROBOR urmărește mai repede schimbările de pe piața monetară, în timp ce IRCC le transmite cu întârziere. Această întârziere poate produce efecte opuse: - când dobânzile cresc, IRCC poate rămâne temporar sub ROBOR; - când dobânzile scad, ROBOR poate coborî primul, iar IRCC poate rămâne mai ridicat încă unul sau două trimestre. Prin urmare, faptul că IRCC este mai mic într-un anumit moment nu înseamnă că va rămâne permanent mai avantajos. Cum se modifică rata la bancă Banca nu schimbă rata în fiecare zi, chiar dacă ROBOR este calculat zilnic. Actualizarea se face la intervalul stabilit în contract. Pentru un credit legat de IRCC, dobânda este revizuită, de regulă, trimestrial. Noua valoare se adaugă marjei fixe a băncii, iar rata este recalculată pentru soldul și perioada rămase. În cazul creditelor legate de ROBOR, actualizarea poate avea loc la trei sau șase luni, în funcție de indicele înscris în contract. Data exactă nu coincide obligatoriu cu prima zi a trimestrului calendaristic. O creștere a indicelui nu se adaugă direct, leu cu leu, la rata lunară. Banca recalculează graficul de rambursare, ținând cont de: - soldul rămas; - numărul de ani până la finalul creditului; - tipul ratelor; - marja băncii; - noua dobândă anuală. Impactul este mai mare la începutul unui credit ipotecar, când soldul este ridicat și o parte importantă din rata lunară reprezintă dobândă. Ce înseamnă trecerea la dobândă fixă Dobânda fixă nu se modifică în perioada garantată prin contract, indiferent de evoluția IRCC sau ROBOR. Clientul știe cât va plăti în fiecare lună, cu excepția eventualelor modificări ale asigurărilor sau ale altor costuri separate. Dobânda poate fi fixă: - pe întreaga durată a creditului; - numai în primii trei, cinci sau zece ani; - pentru o altă perioadă prevăzută în ofertă. Ofertele cu dobândă fixă limitată trebuie citite cu atenție. După expirarea perioadei promoționale, creditul trece de obicei la dobândă variabilă, calculată ca IRCC plus marja indicată în contract. Uneori, această marjă ulterioară poate fi mai mare decât cea a creditului vechi. Trecerea la dobândă fixă se poate face prin renegocierea creditului la banca actuală sau prin refinanțarea la o altă instituție. Dobânda fixă este întotdeauna mai avantajoasă? Principalul avantaj al dobânzii fixe este predictibilitatea, nu garanția că împrumutatul va plăti cea mai mică dobândă posibilă. Dobânda fixă poate fi potrivită atunci când: - rata actuală ocupă deja o parte mare din venitul familiei; - o nouă creștere ar fi greu de suportat; - oferta fixă este sensibil mai mică decât dobânda variabilă actuală; - clientul preferă siguranța unui buget stabil; - mai sunt mulți ani până la rambursarea creditului. Dobânda variabilă poate rămâne atractivă dacă indicii se află pe o tendință de scădere, soldul este mic, creditul se apropie de final sau împrumutatul intenționează să facă rambursări anticipate consistente. Nimeni nu poate garanta însă evoluția viitoare a IRCC ori ROBOR. Alegerea trebuie făcută în funcție de capacitatea familiei de a suporta riscul, nu doar după prognoza unei bănci. Ce se poate întâmpla cu dobânzile la credite în 2027 Valoarea IRCC aplicabilă în primul trimestru din 2027 va fi calculată pe baza indicilor zilnici înregistrați în trimestrul al treilea din 2026. Momentul în care aceasta va apărea efectiv în rata fiecărui client depinde și de data de actualizare prevăzută în contract. Datele disponibile până în septembrie arată că indicele zilnic continuă să se miște în jurul nivelului de 5,5–5,7%. Dacă această situație se menține până la sfârșitul trimestrului, este puțin probabil ca debitorii să vadă o scădere spectaculoasă a IRCC chiar de la începutul anului 2027. O reducere mai consistentă a ratelor ar putea apărea ulterior, însă numai dacă dobânzile din piața interbancară coboară și rămân la niveluri mai mici suficient timp. Evoluția va depinde de mai mulți factori: - inflația și viteza cu care aceasta scade; - deciziile de politică monetară ale BNR; - costurile la care băncile se împrumută între ele; - situația bugetară și nivelul de risc perceput în economie; - evoluția cursului de schimb și a piețelor internaționale. Prin urmare, o scădere a inflației sau a dobânzii-cheie nu reduce rata creditului în luna următoare. Efectul asupra împrumuturilor legate de IRCC poate deveni vizibil abia după câteva trimestre. Merită să aștepți scăderea IRCC sau să alegi dobânda fixă? Faptul că IRCC ar putea scădea în cursul anului 2027 nu înseamnă că orice ofertă cu dobândă fixă trebuie refuzată. Dacă banca propune o dobândă fixă sensibil mai mică decât suma dintre IRCC și marja actuală, clientul poate obține atât o rată mai redusă, cât și protecție împotriva unor noi creșteri. În schimb, dacă diferența este foarte mică, iar dobânda fixă este garantată numai pentru o perioadă scurtă, refinanțarea trebuie calculată cu atenție. Costurile operațiunii ar putea anula economia, iar după expirarea perioadei fixe creditul va reveni, de regulă, la formula IRCC plus marja băncii. Când merită refinanțat un credit Refinanțarea înseamnă contractarea unui credit nou, din care este stins împrumutul vechi. Operațiunea poate reduce dobânda, rata lunară ori perioada de plată, dar nu orice rată mai mică înseamnă automat o economie. Refinanțarea merită analizată mai ales când: - noua dobândă este suficient de mică pentru a compensa toate costurile operațiunii; - creditul mai are o perioadă lungă de rambursare; - soldul rămas este încă ridicat; - se poate trece de la o dobândă variabilă mare la una fixă mai mică; - noua bancă oferă o marjă mai bună după expirarea perioadei fixe; - clientul dorește să unească mai multe credite scumpe într-unul singur. Comparația corectă nu se face doar între ratele lunare, ci între sumele totale rămase de plată. O rată poate scădea și numai pentru că noul credit este întins pe mai mulți ani. Clientul câștigă spațiu în bugetul lunar, dar poate ajunge să plătească mai mult în total. Cum calculezi dacă refinanțarea își scoate costurile Mai întâi se adună toate cheltuielile: - comisionul de analiză; - evaluarea imobilului; - taxele notariale și cele pentru ipotecă; - costul asigurărilor; - eventualele comisioane de cont; - costul rambursării anticipate, dacă acesta poate fi perceput; - orice sumă plătită pentru închiderea ori transferarea unor servicii. Apoi se împarte costul total la economia lunară estimată. Dacă refinanțarea costă 4.000 de lei și reduce rata cu 400 de lei, cheltuiala se recuperează teoretic în zece luni. Dacă debitorul intenționează să vândă locuința peste șase luni, operațiunea probabil nu este avantajoasă. Dacă va păstra creditul încă zece ani, economia poate deveni importantă. La creditele cu dobândă variabilă, rambursarea anticipată nu este, în principiu, supusă unei compensații. Pentru anumite împrumuturi cu dobândă fixă pot exista costuri, în limitele prevăzute de lege și în funcție de tipul contractului. Regimul trebuie verificat în documentele creditului, deoarece creditele ipotecare și cele de consum nu sunt tratate întotdeauna identic. Ce trebuie cerut băncii înainte de decizie Clientul ar trebui să solicite în scris: - soldul exact al creditului; - formula actuală a dobânzii; - indicele și marja aplicate; - următoarea dată de actualizare; - graficul complet pentru noua ofertă; - dobânda anuală efectivă – DAE; - suma totală de rambursat; - costurile refinanțării; - dobânda și marja aplicabile după perioada fixă; - condițiile pentru rambursarea anticipată. Oferta trebuie comparată pentru aceeași sumă și aceeași perioadă rămasă. Altfel, o rată aparent mai mică poate ascunde prelungirea împrumutului. IRCC, ROBOR sau dobândă fixă: ce alegi Nu există un indice perfect pentru toți debitorii. IRCC se mișcă mai lent, ROBOR reacționează mai repede, iar dobânda fixă cumpără predictibilitate. Pentru un credit deja în derulare, cea mai utilă întrebare nu este „care indice va scădea?”, ci: cât plătesc în total, ce risc pot suporta și în cât timp îmi recuperez costurile schimbării? O diferență mică de dobândă poate conta enorm la un sold mare și o perioadă de 20–30 de ani. În schimb, la un credit aproape achitat, taxele și formalitățile refinanțării pot depăși economia obținută. Decizia trebuie luată pe baza unei simulări personalizate și a contractului, nu doar după valoarea IRCC sau ROBOR anunțată într-o anumită zi.
BCR își vinde clădirile din patrimoniu. Cea mai recentă tranzacție a vizat un sediu emblematic
Economie

BCR își vinde clădirile din patrimoniu. Cea mai recentă tranzacție a vizat un sediu emblematic

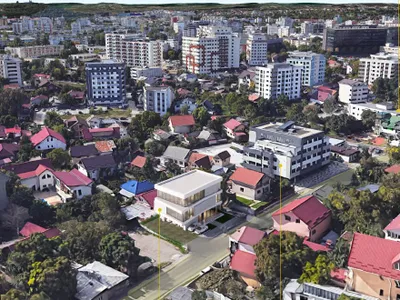
Clădirea BCR din Podu Roș a fost vândută, potrivit informațiilor obținute de Ziarul de Iași. Imobilul emblematic, în care funcționează sediul central local al Băncii Comerciale Române, este deținut de bancă și găzduiește atât spații BCR, cât și alți chiriași. Aceștia au fost deja notificați că trebuie să elibereze spațiile. Noul proprietar, misterios Deocamdată, numele noului proprietar nu este cunoscut. Tranzacția este confirmată indirect și de situația din Cartea Funciară. Documentele aferente imobilului arată că, până la 18 septembrie 2026, cartea funciară este blocată pentru orice înregistrare, în baza unei cereri depuse de notar. Ziarul de Iași a relatat încă din 2024 despre intenția BCR de a vinde clădirea din Podu Roș, inclusă atunci pe lista proprietăților scoase la vânzare cu un preț de pornire de 4,5 milioane de euro. BCR a fost contactată pentru un punct de vedere privind tranzacția, dar nu a transmis un răspuns până la publicarea articolului. Clădirea, pe terenul Primăriei Clădirea de pe strada Palat nr. 11 are subsol, parter și nouă etaje, a fost construită în 1994 și are o suprafață totală de aproape 5.000 de metri pătrați. Poziționarea este una strategică, în zona centrală a Iașului, la intersecția străzilor Palat și Sfântul Lazăr, în apropierea Grădinii Publice Palas, a Palatului Culturii, a Parcului Podu Roș și a Sălii Polivalente. Tocmai această amplasare explică interesul ridicat pentru imobil. Citește și: Sociologul Cătălin Stoica sugerează că ultimul sondaj INSCOP este o manipulare: „Deci, bravo, il rezolvaram pe Bolojan si aripa sa din PNL” O situație specială privește terenul de aproximativ 2.094 mp pe care se află imobilul. Din acesta, 1.457 mp sunt curți-construcții, iar 637 mp sunt destinați drumului. Terenul aparține în cea mai mare parte domeniului privat al Municipiului Iași, o cotă minoritară fiind deținută de persoane fizice. Documentele mai menționează cereri și dosare respinse în ultimii ani, precum și un drept istoric de concesiune asociat BCR. Zona este inclusă în perimetrul cu patrimoniu arheologic și figurează în Lista Monumentelor Istorice sub denumirea „Centru Istoric și Curtea Domnească”. BCR își vinde accelerat clădirile Vânzarea clădirii BCR din Iași face parte din strategia băncii de optimizare a portofoliului imobiliar și a rețelei de unități. În raportul semestrial din 30 iunie 2026, BCR arată că acest proces a început în 2019 și este încă în desfășurare. La jumătatea anului, banca mai avea 23 de proprietăți în 18 județe: trei în București și 20 în restul țării. Numai în primele șase luni din 2026, BCR a vândut cinci clădiri și terenuri, cu o valoare netă cumulată de 28,74 milioane de lei, echivalentul a 5,5 milioane de euro.

Oameni de afaceri, politicieni și funcționari, datori la bugetele locale. Primăriile au afișat lista restanțierilor
Economie

Oameni de afaceri, politicieni și funcționari, datori la bugetele locale. Primăriile au afișat lista restanțierilor

Primăria Iași a publicat lista celor aproximativ 7.000 de persoane fizice cu datorii mai mari de 1.200 de lei la bugetul local, iar documentul include numeroase nume cunoscute din mediul de afaceri, politică, avocatură, medicină și administrație. Restanțele provin în special din taxe, impozite și amenzi neachitate. Condamnatul Vlasov, cap de listă Cea mai mare datorie îi aparține avocatului Mihail Vlasov. Cabinetul său de avocatură figurează cu obligații restante de 269.701,56 lei, iar Vlasov apare separat, ca persoană fizică, cu încă 1.985,85 lei. Pe lista datornicilor se află și nume cunoscute din lumea interlopă sau din dosare penale, precum Silviu Iulian Gîtlan, cu 50.728,72 lei, Iulian Dănuț Ilincariu, cu 9.022,88 lei, Belgian Tănase, cu 32.211,49 lei, Cosmos Tănase, cu 2.187,34 lei, și Alin Eugen Curcă, cu 10.416,80 lei. Printre oamenii de afaceri aflați pe listă se remarcă dezvoltatorul imobiliar Daniel Cristinel Niculiță, cu datorii de 45.833,25 lei. Acesta este asociat cu un proiect imobiliar de circa 100 de milioane de euro pe Aleea Mihai Sadoveanu și a contestat în instanță o decizie a Fiscului privind un presupus prejudiciu de 13 milioane de lei. Și șefii de la Finanțe au restanțe Alte nume din zona de business sunt Radu Gabriel Norocea, de la RVR Taxi, cu 177.184,75 lei, Mioara Gociu, cu 14.079,25 lei, Viorel Lucian Zlate, cu 10.563,76 lei, Marin Costia, cu 5.652,20 lei, Cezar Veringa, cu 3.427,83 lei, și Marius Șorănescu, de la Complexul Onyx Bellaria, cu 2.437,76 lei. Șorănescu a transmis ulterior că restanța fusese achitată prin ghișeul.ro. Pe listă apar și persoane din zona financiară sau administrativă. Bogdan Mihai Trandafirescu, fost șef la Garda Financiară și actual lider de sindicat la Finanțe, are o datorie de 5.119,04 lei, despre care spune că este eșalonată și provine din impozitul pe mașină. Sorina Eliza Marin, fostă șefă a Direcției Regionale a Finanțelor Publice Iași, figurează cu 1.530,62 lei. Politicieni și rude ale lor Documentul include și politicieni sau persoane apropiate administrației locale: fostul deputat PNL Corneliu Mugurel Cozmanciuc, directoarea Casei de Cultură „Mihai Ursachi”, Maria Silvia Bilașevschi, fosta consilieră locală PNL Iuliana Daniela Tăutu și soția fostului deputat PSD Marius Ostaficiuc. Citește și: Sociologul Cătălin Stoica sugerează că ultimul sondaj INSCOP este o manipulare: „Deci, bravo, il rezolvaram pe Bolojan si aripa sa din PNL” Medicul estetician Lucian Nelu Popa apare cu 12.340,02 lei, însă acesta susține, contactat de Ziarul de Iași, că și-a achitat debitul și acuză Primăria Iași de dezinformare.

O cârciumă de tradiție, pe cale să se închidă: patronul a cerut insolvența din cauza datoriilor
Economie

O cârciumă de tradiție, pe cale să se închidă: patronul a cerut insolvența din cauza datoriilor

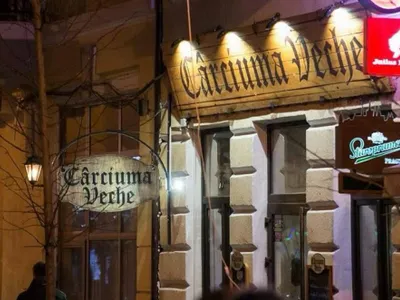
Unul dintre cele mai cunoscute restaurante din centrul Iașului, Cârciuma Veche, trece printr-un moment dificil din punct de vedere financiar. Societatea VIV FOOD SRL, care operează localul situat vizavi de Teatrul Național, a depus la începutul acestei luni o cerere de intrare în insolvență. Pierderi și datorii Solicitarea urmează să fie analizată de instanță, care va decide dacă firma poate intra în procedura de reorganizare. Intrarea în insolvență ar putea permite societății să se protejeze temporar de creditori și să încerce restructurarea activității. VIV FOOD SRL funcționează din 2013, este administrată de Daniel Sava Avatajiței, care este și unic acționar, și a raportat în ultimii ani rezultate financiare modeste. Potrivit situațiilor financiare aferente anului 2025, firma a avut o cifră de afaceri de 1,9 milioane de lei, o pierdere de 46.000 de lei și 11 angajați. Datoriile declarate se ridicau la aproximativ 500.000 de lei. În 2024, societatea raportase o cifră de afaceri de 1,8 milioane de lei, pierderi de 219.000 de lei, tot 11 angajați și datorii de dimensiuni similare. Patronul are afaceri diverse Pe numele lui Daniel Sava Avatajiței apar însă și alte firme active în județul Iași, cu domenii diverse de activitate. Acestea includ comerțul cu ridicata de produse farmaceutice și medicale, comerțul cu ridicata de calculatoare și software, închirierea bunurilor imobiliare și activități de asistență medicală specializată. Reporterii Ziarului de Iași au încercat să obțină un punct de vedere privind cererea de insolvență, apelând numărul de mobil înregistrat la Registrul Comerțului. A răspuns o persoană care s-a recomandat drept șef de sală al restaurantului și care a refuzat să îi pună în legătură cu patronul localului.  Numărul de restaurante, în creștere Situația Cârciumii Vechi apare într-un context în care sectorul restaurantelor din Iași continuă să crească numeric. Citește și: Patriarhul Daniel, cu jet privat de la București la Suceava și retur Conform listafirme.ro, în 2025 erau active în județ 463 de societăți care operează restaurante, cu 43 mai multe decât în 2024 și cu 312 în plus față de acum un deceniu. Cea mai mare cifră de afaceri a fost raportată de Mado Corporation SRL, cu peste 58 milioane de lei, urmată de Vivo Street Food SRL și Duk Food SRL.

Cădere dură a PIB-ului în primul semestru, reconfirmă INS. Industria a scăzut cu 2,9%
Economie

Cădere dură a PIB-ului în primul semestru, reconfirmă INS. Industria a scăzut cu 2,9%

Institutul Național de Statistică (INS) a anunțat, azi, că în semestrul I 2026, Produsul Intern Brut a scăzut, comparativ cu semestrul I 2025 cu 0,7% pe seria brută și cu 1,6% pe seria ajustată sezonier. Citește și: VIDEO Fritz, la podcastul „Cum e, de fapt?”: ce va face când nu va mai fi primar, din ce va trăi Anunțul INS vine la circa o oră după ce ministrul de Finanțe, Alexandru Nazare, a scris pe Facebook: „Totuşi, în acest context de presiune ridicată asupra finanțelor publice, corecția deficitului nu s-a făcut prin tăieri de investiții şi nici prin sacrificarea dezvoltării pe termen lung - dimpotrivă, investițiile au continuat să crească. Aici este una dintre cele mai importante diferențe față de o ajustare fiscală făcută exclusiv prin reducerea cheltuielilor”.  Consumul gospodăriilor, redus cu 2,5% INS arată că reducerea PIB s-a datorat căderilor din comerț și industrie: „O contribuţie negativă la creșterea PIB au înregistrat-o următoarele ramuri: - Comerţul cu ridicata și cu amănuntul; repararea autovehiculelor şi motocicletelor; transportul şi depozitarea; hotelurile şi restaurantele (-0,9%), cu o pondere de 21,6% la formarea PIB şi al căror volum de activitate a scăzut cu -3,9%; -  Industria (-0,5%), cu o pondere de 16,0% la formarea PIB şi al cărei volum de activitate a scăzut cu          -2,9%; - Informațiile și comunicațiile (-0,3%), cu o pondere de 7,3% la formarea PIB şi al căror volum de activitate s-a micșorat cu -3,5%; - Tranzacțiile imobiliare (-0,3%), cu o pondere de 7,5% la formarea  PIB şi al căror volum de activitate a scăzut cu -4,5%; - Administrația publică și apărarea; asigurările sociale din sistemul public; învățământul; sănătatea și asistența socială (-0,2%), cu o pondere de 12,7% la formarea PIB şi al căror volum de activitate s-a redus cu -1,7%.  La creşterea PIB, în semestrul I 2026 faţă de semestrul I 2025, contribuții pozitive au avut următoarele activități economice: -  Construcţiile (+0,7%), cu o pondere de 6,2% la formarea PIB şi al căror volum de activitate s-a majorat cu +12,3%; - Activitățile de spectacole, culturale și recreative; reparațiile de produse de uz casnic și alte servicii (+0,4%), cu o pondere de 4,3% la formarea PIB şi al căror volum de activitate s-a majorat cu +11,7%; -  Agricultura, silvicultura şi pescuitul (+0,1%), cu o pondere de 1,7% la formarea PIB şi al căror volum de activitate s-a majorat cu +3,5%.  Însă, potrivit INS, consumul final colectiv efectiv al administraţiilor publice s-a majorat cu +6.0%, contribuind cu +0,6% la creșterea PIB. În schimb, cheltuiala pentru consumul final al gospodăriilor populaţiei s-a redus cu -2,5%, contribuind cu -1,5% la modificarea PIB. 

Care este cea mai mare dobândă de pe piață pentru depozitele în lei. Atenție la impozite
Economie

Care este cea mai mare dobândă de pe piață pentru depozitele în lei. Atenție la impozite

Românii care își păstrează economiile în depozite bancare trebuie să compare nu doar dobânda afișată, ci și câștigul net după impozitare, perioada de constituire, condițiile produsului și pierderile posibile în cazul retragerii înainte de scadență. O analiză realizată de Ziarul de Iași, cu ajutorul platformei FinZoom, arată că pentru un depozit de 10.000 de lei diferența dintre oferte poate depăși 100 de lei. Cea mai mare dobândă: 7% pe an Cea mai mare dobândă din comparație este oferită de TBI Bank, prin produsele „Depozit Simplu” și „Depozit Online”: 7% pe an. Pentru 10.000 de lei, dobânda brută este de 700 de lei, iar câștigul net, după impozitul de 10%, ajunge la 630 de lei. ProCredit Bank oferă o dobândă de 6,80%, echivalentă cu un câștig net de 605,27 lei. TechVentures Bank apare cu 6%, ceea ce aduce 537,03 lei, iar Salt Bank, cu 5,90%, generează aproximativ 531 de lei. La Nexent Bank, dobânda de 5,75% înseamnă un câștig net de 516,64 lei. BCR și Intesa Sanpaolo Bank figurează cu dobânzi de 5,50%, pentru care câștigul net este de aproximativ 495 de lei la aceeași sumă depusă. Diferențele pot apărea și din modul de calcul al dobânzii sau din condițiile fiecărui produs. Doar titlurile de stat sunt neimpozabile Impozitul pe veniturile din dobânzi este de 10% și este reținut direct de bancă. De aceea, dobânda brută nu reprezintă suma efectiv încasată de client. Citește și: Administratorul Palatului CFR a făcut liceul la Arta Teatrală din Bârlad și jurnalismul la Hyperion. Câștigă cât un vicepremier O alternativă sunt titlurile de stat Fidelis, ale căror venituri sunt neimpozabile. În ediția din septembrie 2026, cea mai scurtă scadență în lei este de doi ani, cu o dobândă de 6,30%, respectiv 7,30% pentru donatorii de sânge. Pentru scadențe mai lungi, Fidelis oferă 6,90% la patru ani și 7,50% la zece ani, iar emisiunile în euro ajung până la 6,30% pentru maturitatea de zece ani. Titlurile pot fi vândute înainte de scadență, dar prețul poate varia în funcție de piață.

România va extrage din nou grafit la Baia de Fier, cu finanțare europeană
Economie

România va extrage din nou grafit la Baia de Fier, cu finanțare europeană

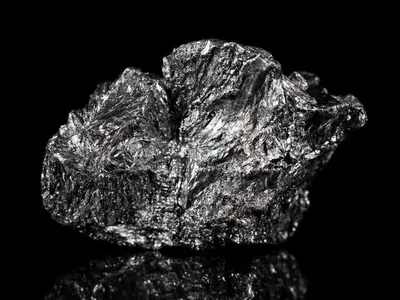
O resursă subterană extrem de importantă va fi extrasă din nou în România datorită banilor europeni, a anunțat europarlamentarul PNL (membru PPE) Dan Motreanu. Materii critice „România va extrage din nou grafit la Baia de Fier, cu finanțare europeană. Guvernul Ilie Bolojan a scos perimetrele Cătălinu și Ungurelașu-Polovragi de pe lista celor care trebuiau închise. În toamna anului 2024, am fost la mina abandonată din Baia de Fier și am atras atenția Comisiei Europene asupra acestei oportunități. În calitate de europarlamentar, am adresat Comisiei o întrebare referitoare la solicitarea de finanțare pentru exploatarea grafitului. Ulterior, Comisia Europeană a selectat acest proiect pentru finanțare pe baza Actului european privind materiile critice. ℹ️ Proiectul este în valoare de 200 de milioane de euro și implică extracția și procesarea șisturilor grafitoase pentru a produce grafit de calitate pentru baterii. Compania de stat Salrom urmează să extragă 15.000 de tone de minerale în fiecare an.  ℹ️ Grafitul este un minereu strategic, fiind folosit pentru panouri solare, baterii sau în industria auto. România este printre puținele țări care beneficiază de această resursă naturală, devenită extrem de prețioasă în contextul dezvoltării noilor tehnologii. După exploatare, este important să dezvoltăm prelucrarea in România și industriile din zonă. ℹ️ Reluarea activității miniere poate genera companiei Salrom venituri anuale semnificative, ceea ce va însemna și o contribuție însemnată la bugetul de stat prin plata taxelor și redevențelor și a dividendelor. ℹ️ În cadrul efortului european de asigurare a materiilor critice mai sunt finanțate din România mina de cupru de la Rovina și un zăcământ de magneziu în județul Bihor.”, a arătat Motreanu într-o postare de Facebook.

O pădure de blocuri, blocată de consilierii locali ieșeni: orașul se dezvoltă accelerat, infrastructura nu mai face față
Economie

O pădure de blocuri, blocată de consilierii locali ieșeni: orașul se dezvoltă accelerat, infrastructura nu mai face față

Primăria Iași a retras de pe ordinea de zi a ședinței de Consiliu Local toate proiectele majore de urbanism, după dezbaterile tensionate din Comisia de Urbanism. Astfel, niciun PUZ pentru locuințe colective nu a mai ajuns la vot, în condițiile în care proiectele analizate anterior stârniseră controverse și obiecții din partea consilierilor locali, arată Ziarul de Iași. Proiectele vor fi reanalizate Anunțul a fost făcut de primarul Mihai Chirica la începutul ședinței, înainte ca acesta să părăsească sala pentru a-l întâmpina pe ambasadorul Indiei, aflat în vizită la Iași. Citește și: EXCLUSIV Daniel Băluță, zbor de câteva zeci de mii de euro cu jet privat împreună cu familia. „Din venituri proprii”, spune primarul de la Sectorul 4 Soluția anunțată este una provizorie: proiectele vor fi reanalizate, iar o parte dintre ele ar putea reveni pe ordinea de zi la următoarea ședință. Printre proiectele retrase se află și unul mai vechi al companiei Conest, care vizează construirea unui complex de blocuri de până la 60 de metri înălțime, echivalentul a aproximativ 20 de niveluri, pe un teren de peste trei hectare situat pe șoseaua Iași-Hlincea, dincolo de Târgul de Cherestea. Bloc înalt de 100 de metri Cel mai disputat proiect a fost cel de pe strada Gălățeanu, în Tătărași, unde era propusă construirea a trei blocuri cu șase niveluri, cu o înălțime maximă de 15 metri, pe un teren viran. Pe ordinea de zi urma să intre și proiectul imobiliar de la Capăt Dacia, dintre Depoul de tramvaie și COMAT, care include cel mai înalt bloc propus până acum în Iași, de peste 100 de metri. Proiectul fusese completat cu o funcțiune educațională, creșă sau grădiniță, și modificări privind accesul în ansamblu, dar nu a primit sprijin suficient în comisie.

Cel mai SF mall din România, proiectat de o mare companie internațională, va fi la Iași
Economie

Cel mai SF mall din România, proiectat de o mare companie internațională, va fi la Iași

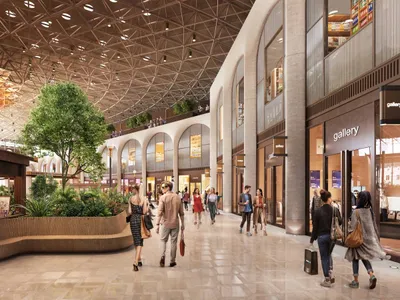
Palas Iași intră într-un amplu proces de remodelare, după un concept realizat de Foster + Partners, una dintre cele mai cunoscute case de arhitectură din lume. Proiectul vizează atât interiorul centrului comercial, cât și spațiile exterioare din jurul Palatului Culturii, parcul Palas și zona Teatrului Luceafărul. Lucrările, estimate să fie finalizate în 2029, presupun o investiție de aproximativ 80 de milioane de euro, potrivit Ziarul de Iași. 18.000 mp în plus Noul concept urmărește transformarea Palas dintr-un centru comercial într-un „Lifestyle Center”, cu mai multe funcțiuni dedicate petrecerii timpului liber, evenimentelor, recreerii și activităților pentru familii. Parcul va deveni mai verde, cu zone umbrite, spații de joacă inspirate din natură, restaurante, cafenele, piațete tematice și spații pentru evenimente. Zona esplanadei Teatrului Luceafărul va fi reconfigurată. La suprafață va fi amenajat un amfiteatru în aer liber, iar sub esplanadă vor apărea noi spații comerciale, care vor continua până spre zona Hotelului Ramada. Potrivit reprezentanților Iulius, prin regândirea unor clădiri și spații existente vor fi obținuți aproximativ 18.000 de metri pătrați suplimentari. Fațadă de sticlă către Palatul Culturii Schimbări majore vor avea loc și în interiorul Palas. Aproximativ 80% din suprafața de retail va fi remodelată, atriumul va fi refăcut radical, iar printr-o fațadă mare de sticlă va fi deschisă o perspectivă directă către Palatul Culturii. Citește și: EXCLUSIV Daniel Băluță, zbor de câteva zeci de mii de euro cu jet privat împreună cu familia. „Din venituri proprii”, spune primarul de la Sectorul 4 În noul design vor fi integrate elemente inspirate din identitatea Iașiului, inclusiv cele șapte coline, bujorul și motive tradiționale. Proiectul prevede aproximativ 40 de branduri noi, magazine mai mari, un spațiu de joacă interior de peste 2.000 de metri pătrați și o librărie prezentată drept cea mai mare din Moldova. Palas va rămâne deschis pe durata lucrărilor.

Cum fac afaceri românii: împrumuturi dese fără contracte și procese nesfârșite pentru restituire
Economie

Cum fac afaceri românii: împrumuturi dese fără contracte și procese nesfârșite pentru restituire

Patronul complexului „La Castel” din Iași, Constantin Rădeanu, și investitorul imobiliar Cristian Delcea, foști prieteni și asociați de afaceri timp de peste un deceniu, se confruntă acum în instanță într-un litigiu financiar de peste un milion de lei. Disputa a ajuns la Tribunal, unde fiecare dintre cei doi oameni de afaceri ieșeni a susținut că celălalt îi datorează bani, arată Ziarul de Iași. Ca la Radio Erevan Constantin Rădeanu a cerut obligarea lui Cristian Delcea la plata sumei de 1,187 milioane de lei, bani pe care afirmă că i-ar fi împrumutat în august 2019, prin două contracte. Potrivit acestuia, suma trebuia restituită în august 2022, însă termenul a trecut fără plată. În noiembrie 2022, Rădeanu l-a notificat pe Delcea, iar în martie 2023 s-a adresat instanței. Citește și: EXCLUSIV Daniel Băluță, zbor de câteva zeci de mii de euro cu jet privat împreună cu familia. „Din venituri proprii”, spune primarul de la Sectorul 4 Cristian Delcea nu a negat existența contractelor și nici primirea banilor, însă a susținut că sumele reprezentau, de fapt, restituirea unor împrumuturi anterioare acordate lui Rădeanu. Cei doi fuseseră asociați în mai multe afaceri, cel mai cunoscut parteneriat fiind Egros Trade SRL, unde au deținut câte 50% între 2012 și 2022. Toată lumea are dreptate Delcea a formulat și o cerere reconvențională, solicitând 155.000 de euro, diferență despre care spune că ar proveni din împrumuturi mai vechi. În apărare, Rădeanu a invocat prescripția unor pretenții și faptul că o parte dintre sumele reclamate de Delcea ar fi fost deja restituite. Totodată, el a arătat că declarația semnată la ieșirea din Egros Trade SRL viza doar raporturile societare, nu împrumuturile personale dintre cei doi. Judecătorii au analizat contractele, plățile și corespondența dintre cei doi, stabilind că Delcea trebuie să achite 1,187 milioane lei către Rădeanu, în timp ce Rădeanu îi datorează lui Delcea 50.000 de euro. Cum ambii au câștigat parțial, cheltuielile de judecată au fost compensate. Hotărârea Tribunalului nu este definitivă și poate fi contestată la Curtea de Apel, următoarea etapă probabilă a disputei dintre foștii parteneri ieșeni.

Funcții cheie ale unei aplicații de casino online pentru Android
Economie

Funcții cheie ale unei aplicații de casino online pentru Android

Aplicațiile de casino online oferă, într-un mediu sigur, o modalitate de distracție pentru jucătorii care au această pasiune. Cu accent pe responsabilitate, ele oferă acces la sloturi, ruletă ori blackjack. Pe lângă jocurile în sine, sunt anumite funcții care pot face experiența jucătorilor și mai plăcută. O aplicație de top de casino trebuie să aibă o secțiune dedicată jocurilor noi. Aceasta îi ajută pe utilizatori să descopere mai ușor cele mai recente sloturi și alte jocuri adăugate pe platformă. Este util ca jocurile nou lansate să fie afișate separat de cele deja cunoscute. În acest fel, clientul nu trebuie să caute printre sute de titluri pentru a vedea ce a apărut recent. Ideal ar fi ca această categorie să fie actualizată constant, în așa fel încât jucătorii să beneficieze mereu de cele mai noi titluri. Acces rapid către plăți Accesul rapid către plăți este o altă caracteristică de luat în calcul pentru o aplicație de top de casino. Utilizatorii trebuie să poată ajunge ușor la secțiunea în care pot face depuneri sau pot efectua retrageri. Înaintea unei tranzacții, utilizatorul trebuie să poată vedea clar metoda de plată, suma și eventualele condiții aplicabile. Procesul trebuie să fie cât mai simplu și ușor de urmărit. E esențial de înțeles că viteza cu care sunt efectuate retragerile nu este influențată întotdeauna de cazinoul online, mai ales când e vorba despre cele pe card bancar. Notificări Unii jucători își doresc să primească notificări în care sunt anunțați despre încărcarea pe platformă a unor jocuri noi, schimbări ale termenilor și condițiilor sau lansare a noi promoții. Aplicația Don Casino App pe Android (4.7 stele din 5 posibile) le oferă jucătorilor posibilitatea să primească notificări încă de la instalare. La prima accesare, ei sunt întrebați dacă își dau acordul să primească notificări. Evident, există și posibilitatea de a le refuza. Secțiune dedicată de casino live Fiecare aplicație care se respectă are o secțiune dedicată de casino live. În acest fel, utilizatorii care preferă jocurile cu dealeri live pot ajunge rapid la acestea, fără să caute printre mii de titluri, așa cum se întâmplă la operatorii licențiați de ONJN. În această categorie pot fi incluse jocuri precum ruletă, blackjack sau baccarat. O organizare bună poate separa mesele în funcție de joc, miză sau alte criterii relevante. În același timp, e recomandat ca mesele cu dealeri care vorbesc limba română să fie evidențiate. Pentru mulți utilizatori, casino live oferă o experiență diferită față de jocurile clasice și poate face aplicația mai atractivă. Categorie specială de joc responsabil O aplicație de top de casino ar trebui să aibă o categorie specială dedicată jocului responsabil. Aceasta trebuie să fie ușor de găsit și să ofere informații clare despre modul în care utilizatorii își pot controla activitatea. În această secțiune pot fi prezentate instrumente precum limitele de depunere, limitele de timp sau posibilitatea de a lua o pauză. Este firesc ca informațiile să fie scrise simplu, pe înțelesul tuturor. O astfel de categorie arată că aplicația nu pune accent doar pe jocuri și promoții, ci își dorește să ofere un mediu cât mai sănătos și mai sigur. Jocurile de casino trebuie privite ca divertisment, iar aceste instrumente pot ajuta utilizatorii să își stabilească propriile limite. Este indicat ca jucătorii să aibă un buget clar pentru această activitate, în așa fel încât viața lor de zi cu zi să nu fie afectată. Scopul este unul pur recreațional și nu există strategii care să garanteze rezultate favorabile. Responsabilitatea trebuie să fie mereu pe primul loc, indiferent de tentații.

DeFapt.ro
Investigații jurnalistice, analize, știri la zi
Abonează-te
DeFapt.ro

Ultima oră

Ultima oră