vineri 23 octombrie
Login Contact
DeFapt.ro

Ramona Emilian

7761 articole
Ramona Emilian

Eveniment

A traversat beată prin loc nepermis, iar șoferul depășise limita de viteză: cum au împărțit judecătorii vina

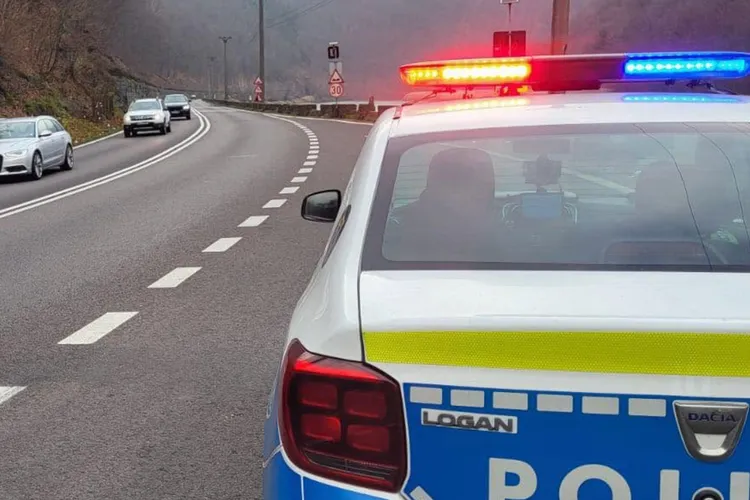
O femeie a fost purtată aproximativ 40 de metri pe capota unei mașini, după ce a traversat neregulamentar DJ 28, în decembrie 2021. Victima avea o alcoolemie de 2,09‰ și a fost considerată responsabilă în proporție de 70% pentru producerea accidentului. Șoferul circula prea repede Potrivit Ziarul de Iași, femeia a suferit fracturi la ambele tibii, entorse la genunchi, fractură nazală și alte leziuni, având nevoie de aproape 100 de zile de îngrijiri medicale. Citește și: Jaf la Casa de Pensii: funcționarii luau sporuri ilegale, milioane de pensii, subevaluate - raport Curtea de Conturi Ancheta a stabilit că șoferul VW-ului Golf avea 46 km/h într-o zonă cu limită de 30 km/h și folosea luminile de întâlnire, nu luminile de drum, ceea ce îi reducea vizibilitatea. Experții au apreciat că accidentul nu putea fi evitat nici la viteza legală, dar urmările ar fi fost mult mai ușoare. Judecătoria Pașcani i-a aplicat șoferului șase luni de închisoare, însă a amânat executarea pedepsei pentru un termen de supraveghere de doi ani. Despăgubiri mult sub suma solicitată Victima a cerut daune de 300.000 de lei, dar instanța i-a acordat numai 15.000 de lei, ținând cont de culpa sa majoritară. Femeia a contestat sentința, iar Curtea de Apel Iași urmează să pronunțe decizia definitivă joi.

A traversat beată prin loc nepermis, iar șoferul depășise limita de viteză: cum au împărțit judecătorii vina
Profesor universitar, teorii conspiraționiste la o conferință academică: Trump ar fi împărțit lumea „cu carioca roșie”
Eveniment

Profesor universitar, teorii conspiraționiste la o conferință academică: Trump ar fi împărțit lumea „cu carioca roșie”

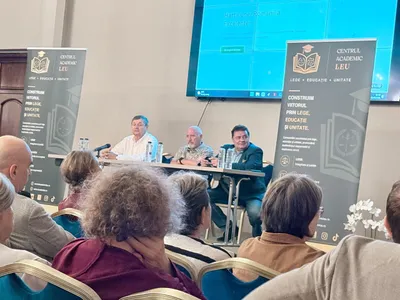
Profesorul universitar Corvin Lupu a prezentat, la o conferință organizată în Iași de Centrul Academic LEU, o hartă satirică drept un desen realizat personal de Donald Trump „cu carioca roșie”, relatează Ziarul de Iași. Hartă satirică atribuită lui Donald Trump Lupu a susținut că președintele american ar fi împărțit lumea în sfere de influență între SUA, Rusia și China, marcate „ME”, „PUTIN” și „XI”. Citește și: PSD și AUR au boicotat o lege care pregătea trecerea la euro. BNR dăduse aviz pozitiv În realitate, imaginea a fost publicată în ianuarie 2026 de Kirill Dmitriev, emisarul lui Vladimir Putin, într-un context ironic privind ambițiile teritoriale ale lui Trump asupra Groenlandei și Canadei. Publicația La Repubblica a descris-o ca pe o provocare satirică a oficialului rus. Afirmații controversate despre Ucraina și Europa Profesorul a mai susținut că „șapte miliarde” de oameni ar fi de partea Chinei și Rusiei, că problemele Europei vor fi decise de Washington și Moscova și că 80% din armamentul folosit în Ucraina ar proveni din SUA. Corvin Lupu este cunoscut pentru pozițiile favorabile Rusiei și pentru teorii conspiraționiste. Declarații ale sale au fost incluse în 2025 într-un raport privind antisemitismul și negarea Holocaustului. În 2005, a fost reclamat pentru un articol despre Holocaust, însă procurorii au decis să nu îl urmărească penal.

După luni de dispute, monumentul lui Grigore Ghica a primit undă verde: unde va fi amplasat
Eveniment

După luni de dispute, monumentul lui Grigore Ghica a primit undă verde: unde va fi amplasat

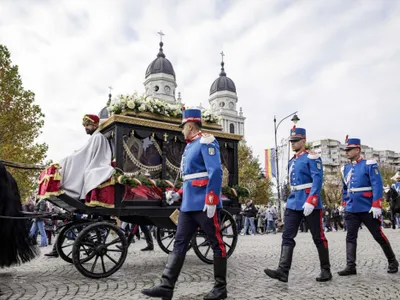
Monumentul și mormântul domnitorului Grigore Alexandru Ghica vor fi amplasate în fața Palatului Culturii din Iași, relatează Ziarul de Iași. Primarul Mihai Chirica a anunțat că proiectul a primit avizul final, iar contractul pentru descărcările arheologice a fost semnat. Aviz final pentru monumentul lui Ghica Municipalitatea speră ca monumentul, deja finalizat, să fie montat pe soclu până la sfârșitul anului, odată cu ceremonia de înhumare. Citește și: PSD și AUR au boicotat o lege care pregătea trecerea la euro. BNR dăduse aviz pozitiv Amplasamentul se află pe axa dintre Biserica „Sfântul Nicolae Domnesc” și turnul Palatului Culturii, pe domeniul public, fără a intra în curtea bisericii. Dispută între Primărie, familie și specialiști Locul mormântului a provocat luni întregi de discuții. Au fost analizate șapte amplasamente, inclusiv în Copou, iar familia moștenitoare și-a schimbat poziția în mai multe rânduri. Decizia finală a fost luată după avizarea proiectului de către comisiile de specialitate ale Ministerului Culturii. Rămășițele domnitorului au fost aduse din Franța la Iași în noiembrie 2025. După ce au fost expuse temporar la Palatul Culturii, acestea au fost mutate la Inspectoratul de Jandarmi Județean, unde vor rămâne până la amenajarea mormântului. Grigore Alexandru Ghica este domnitorul care a înființat Jandarmeria, în 1850.

Partidul LEU, între AUR și Georgescu: promovare printre medici antivacciniști și foști oameni ai serviciilor
Eveniment

Partidul LEU, între AUR și Georgescu: promovare printre medici antivacciniști și foști oameni ai serviciilor

Conferința „România – trecut, prezent și viitor”, organizată sâmbătă la Hotel Traian din Iași, a reunit foști oameni din serviciile de informații, medici și universitari, dar a devenit și prilej de promovare pentru Partidul LEU, relatează Ziarul de Iași. Printre participanți s-au numărat medicul Răzvan Constantinescu, cunoscut pentru discursul critic față de vaccinare, fostul manager al Spitalului „Socola”, Lucian Burlea, generalul SRI în rezervă Cristian Troncotă și profesorul Corvin Lupu. Legăturile dintre LEU, AUR și Călin Georgescu Partidul LEU este condus de Andy Lupu, fiul lui Alin Lupu, susținător declarat al lui Călin Georgescu. Citește și: VIDEO Ministrul Economiei, Irineu Darău, arată, la podcastul „Cum e, de fapt?”, soarta plângerii la DNA împotriva șefului Romarm, client PSD Tânărul lider a prezentat formațiunea drept o alternativă politică și i-a invitat pe participanți să i se alăture. Evenimentul a fost găzduit într-un hotel administrat de consilierul local și vicepreședintele AUR Iași Vasile Pușcașu. Acesta susține însă că sala a fost rezervată pentru o conferință, nu pentru un partid. Glumă despre drone, în ziua unei alerte reale Întrebat dacă NATO ar trebui să apere România în cazul unui atac rusesc, Alin Lupu a evitat răspunsul și a ironizat originea dronelor. În aceeași zi, o dronă a intrat în spațiul aerian românesc și s-a prăbușit în județul Suceava.

Au plătit zeci de mii de euro pentru apartamente pe care nu le pot intabula: soluția rămasă cumpărătorilor
Eveniment

Au plătit zeci de mii de euro pentru apartamente pe care nu le pot intabula: soluția rămasă cumpărătorilor

Cumpărătorii apartamentelor din blocul construit de Călin Florin Toma pe strada Grigore T. Popa nr. 24, în Bucium, riscă să rămână fără locuințe, relatează Ziarul de Iași. Tribunalul a decis definitiv că imobilul, autorizat drept clădire de birouri, trebuie readus la destinația inițială, prin desființarea lucrărilor executate ilegal. Locatarii au plătit apartamentele în baza unor antecontracte, însă nu le pot intabula deoarece Primăria Iași a refuzat certificatul de edificare. Ce soluții au cumpărătorii Aceștia ar putea cere o hotărâre judecătorească care să țină loc de contract de vânzare-cumpărare. Citește și: VIDEO Ministrul Economiei, Irineu Darău, arată, la podcastul „Cum e, de fapt?”, soarta plângerii la DNA împotriva șefului Romarm, client PSD Soluția este însă greu de obținut, întrucât instanța nu poate suplini lipsa actelor necesare și nici legaliza indirect construcția. Varianta mai realistă este desființarea antecontractului și recuperarea banilor, cu renunțarea la apartament. Investitorul, obligat să restituie 25.632 de euro O cumpărătoare care achitase un avans de 12.000 de euro și mai multe rate a cerut returnarea sumei totale de 25.632 de euro. Călin Toma a solicitat o compensație pentru folosirea locuinței, însă judecătorii au respins pretenția. Tribunalul a stabilit că antecontractul prevedea restituirea integrală a banilor dacă intabularea nu era finalizată. Hotărârea a rămas definitivă, oferind un posibil precedent pentru ceilalți cumpărători afectați.

Fistic de Bronte și rețete validate în Italia: cum au construit doi soți o gelaterie de succes la Iași
Eveniment

Fistic de Bronte și rețete validate în Italia: cum au construit doi soți o gelaterie de succes la Iași

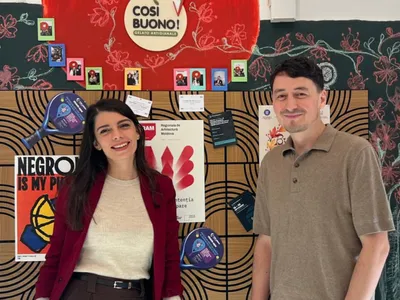
Mihai și Raluca Petrilă, inginer în industria alimentară și arhitectă, au investit 120.000 de euro într-o gelaterie artizanală din Iași. Ideea s-a născut în urmă cu aproape 17 ani, când Mihai lucra sezonier în Italia și trecea zilnic pe lângă gelaterii, relatează Ziarul de Iași. Rețete create cu un maestru italian După trei ani de pregătiri, cursuri și calcule, cei doi au deschis Cosi Buono pe 8 august 2025. Citește și: VIDEO Ministrul Economiei, Irineu Darău, arată, la podcastul „Cum e, de fapt?”, soarta plângerii la DNA împotriva șefului Romarm, client PSD Investiția a fost acoperită printr-un credit de 50.000 de euro, economii și sprijinul familiei. Soții Petrilă au amenajat un laborator într-un spațiu de 100 mp și au apelat la un maestru gelatier din Italia pentru primele rețete. Au pornit cu 16 sortimente, dezvoltat ulterior în peste 60. Înghețata este preparată din ingrediente naturale, fructe locale sau cultivate de familie și fistic de Bronte. Oferta include și cafea de specialitate, affogato, macarons, clătite și caserole la comandă. Vânzări de peste 40.000 de euro lunar În iulie și august 2026, gelateria a depășit vânzări de 40.000 de euro pe lună. Afacerea se dezvoltă și prin participarea la nunți, botezuri și festivaluri, cu ajutorul unui stand mobil construit din partea frontală a unui Fiat 500.

Ce faci dacă îți sunt furați banii de pe card: pașii de urmat în caz de fraudă și cum îți poți recupera banii
Eveniment

Ce faci dacă îți sunt furați banii de pe card: pașii de urmat în caz de fraudă și cum îți poți recupera banii

O plată necunoscută, o retragere de numerar pe care nu ai făcut-o sau un transfer aprobat după ce ai fost manipulat de un fals angajat al băncii sunt situații diferite, inclusiv din perspectiva recuperării banilor. În cazul unei fraude, viteza cu care blochezi instrumentele de plată și anunți banca poate face diferența între recuperarea prejudiciului și pierderea definitivă a sumei. Primul pas: blochează imediat cardul Dacă observi o tranzacție pe care nu o recunoști, blochează cardul direct din aplicația bancară. Citește și: România a cumpărat 1.200 de ambulanțe ultramoderne, dar nu are medici pentru ele și nici măcar bani de combustibil Dacă nu ai acces la aplicație, sună banca la numărul afișat pe site-ul oficial sau pe spatele cardului. Nu utiliza numerele primite prin SMS, WhatsApp sau e-mail. Cere explicit: - blocarea definitivă a cardului și emiterea unuia nou; - blocarea temporară a contului, dacă există transferuri suspecte; - dezactivarea aplicației de pe dispozitivele necunoscute; - eliminarea cardului din portofele digitale precum Apple Pay sau Google Pay; - oprirea sau rechemarea transferului, dacă banii tocmai au fost trimiși; - înregistrarea unei sesizări de fraudă. Notează ora apelului, numărul sesizării și numele operatorului. Din momentul în care banca a fost notificată, clientul nu mai suportă, în principiu, pierderile produse prin folosirea neautorizată ulterioară a cardului, cu excepția situației în care el însuși a acționat fraudulos. Dacă ți-a dispărut și telefonul sau bănuiești o fraudă de tip SIM swap, contactează imediat operatorul de telefonie pentru blocarea cartelei. Verifică dacă au fost compromise și alte conturi După blocarea cardului, schimbă parola aplicației bancare și parola adresei de e-mail asociate contului. Citește și: Bolojan, interimar la Energie, bagă România pe baterii. La propriu: 650 de milioane de euro de la UE Operațiunea trebuie făcută, dacă este posibil, de pe un dispozitiv sigur, nu de pe telefonul sau calculatorul despre care bănuiești că a fost compromis. Verifică istoricul tranzacțiilor, beneficiarii nou-adăugați, limitele de plată, creditele solicitate și dispozitivele conectate la aplicație. Escrocii pot efectua mai întâi o plată foarte mică pentru a testa cardul, iar ulterior pot încerca tranzacții de valoare mai mare. Nu muta banii într-un presupus „cont securizat” indicat de cineva care te contactează telefonic. Băncile, Poliția și BNR nu le cer clienților să-și transfere economiile pentru a le „proteja”. Contestă în scris fiecare tranzacție necunoscută Blocarea cardului nu înseamnă automat și contestarea plăților deja efectuate. Clientul trebuie să transmită băncii o sesizare scrisă, prin aplicație, e-mail, formularul dedicat sau la ghișeu, și să identifice fiecare operațiune contestată. Cererea ar trebui să cuprindă: - data, suma și comerciantul sau beneficiarul tranzacției; - motivul pentru care plata este considerată neautorizată; - momentul în care ai observat frauda; - data și ora la care ai blocat cardul; - precizarea că nu ai inițiat și nu ai consimțit la operațiune; - solicitarea expresă de rambursare și de comunicare a rezultatului investigației. Este foarte important să fie cerut un număr de înregistrare și păstrează o copie a reclamației. „Tranzacție neautorizată” și „refuz la plată” nu sunt același lucru În limbajul curent, toate contestațiile sunt numite uneori „refuz la plată” sau „chargeback”, însă procedurile nu sunt identice. În cazul unei operațiuni neautorizate, clientul susține că nu și-a dat consimțământul pentru plată. Aici se aplică în primul rând regulile din Legea nr. 209/2019 privind serviciile de plată. Procedura de chargeback este utilizată în special pentru plățile cu cardul și funcționează potrivit regulilor sistemelor de carduri. Poate fi cerută, de exemplu, când produsul nu a fost livrat, serviciul nu a fost prestat, plata a fost duplicată sau comerciantul a debitat o sumă nejustificată. Pentru un transfer bancar trimis către un escroc nu se face, în mod obișnuit, chargeback. Banca poate încerca rechemarea transferului și blocarea banilor la banca beneficiarului, dar succesul depinde de rapiditatea sesizării și de faptul că suma mai există în contul destinatarului. Când trebuie banca să restituie banii Potrivit Legii nr. 209/2019, dacă o operațiune este neautorizată, banca trebuie, în principiu, să ramburseze suma imediat sau cel târziu până la sfârșitul următoarei zile lucrătoare după ce a constatat ori a fost informată despre tranzacție. Contul trebuie readus la situația în care s-ar fi aflat dacă plata nu ar fi avut loc. Rambursarea imediată poate fi amânată dacă banca are motive rezonabile să suspecteze o fraudă comisă chiar de client și comunică suspiciunea autorității competente, în condițiile legii. Șansele de recuperare sunt mai mari când: - cardul a fost clonat la un bancomat sau POS compromis; - datele cardului au fost folosite online fără acordul titularului; - au fost făcute retrageri în altă localitate sau țară; - plata nu a fost confirmată de client; - infractorul a înrolat cardul pe un dispozitiv necunoscut; - tranzacțiile au continuat după notificarea băncii; - banca nu a aplicat autentificarea strictă cerută de lege. Clientul poate suporta cel mult 30 de euro în anumite situații Înainte de notificarea băncii, titularul poate suporta pierderi de cel mult echivalentul a 30 de euro dacă operațiunile au fost generate de folosirea unui card pierdut, furat sau însușit fără drept. Nici această sumă nu ar trebui suportată de client dacă pierderea sau furtul nu puteau fi detectate înaintea plății ori dacă situația a fost provocată de un angajat sau agent al prestatorului de servicii de plată. Clientul poate ajunge să suporte integral prejudiciul numai dacă banca dovedește că acesta a acționat fraudulos sau că și-a încălcat obligațiile intenționat ori din neglijență gravă. Folosirea codului sau aprobarea în aplicație nu închid automat disputa Situația devine mult mai dificilă dacă victima a introdus datele cardului pe un site fals, a comunicat codul primit prin SMS ori a aprobat plata în aplicație. Banca poate susține că operațiunea a fost autorizată sau că titularul a manifestat neglijență gravă. Totuși, simplul fapt că tranzacția a fost autentificată tehnic nu este suficient, de unul singur, pentru a demonstra că titularul a autorizat-o sau că a fost grav neglijent. Banca trebuie să arate atât modul în care a fost autentificată operațiunea, cât și împrejurările pe care își întemeiază refuzul. Contează, între altele: - ce informații apăreau în mesajul de confirmare; - dacă erau afișate clar suma și beneficiarul real; - dacă plata semăna cu tranzacțiile obișnuite ale clientului; - dacă banca a ignorat semnale evidente de fraudă; - dacă au fost schimbate brusc dispozitivul, parola sau limitele; - dacă victima a fost indusă în eroare asupra operațiunii pe care o confirma. Așadar, aprobarea în aplicație reduce considerabil șansele de recuperare, dar nu permite concluzia automată că orice cerere trebuie respinsă. Transferurile făcute chiar de victimă sunt cel mai greu de recuperat Cele mai problematice sunt fraudele prin inginerie socială: victima crede că vorbește cu banca, Poliția, un cumpărător de pe o platformă de anunțuri sau o firmă de curierat și transferă singură banii. Din punct de vedere tehnic, ordinul poate fi considerat autorizat, deoarece clientul l-a inițiat și confirmat. Banca nu are aceeași obligație automată de rambursare ca în cazul unei plăți efectuate fără consimțământ. Totuși, recuperarea nu este exclusă. Trebuie solicitate imediat rechemarea transferului, marcarea contului beneficiarului ca suspect și contactarea băncii destinatare. Pot conta și eventualele deficiențe ale sistemelor antifraudă ale băncii. Cât timp ai la dispoziție pentru a reclama plata Legea nr. 209/2019 (Articolul 167) stabilește un termen maxim de 13 luni de la debitare pentru notificarea unei operațiuni neautorizate sau executate incorect. Acesta nu trebuie însă confundat cu un termen recomandat de așteptare. Clientul este obligat să informeze banca fără întârzieri nejustificate după ce observă frauda. În practică, sesizarea trebuie făcută imediat: în primele minute sau ore există șansa ca plata să fie oprită, iar contul destinatarului să fie blocat înainte ca banii să fie retrași sau transferați mai departe. Procedurile de chargeback pot avea termene mai scurte, stabilite în funcție de situație și de regulile rețelei de carduri. Trebuie depusă plângere la Poliție? Plângerea penală este foarte utilă și ar trebui depusă cât mai repede. Ea poate fi însoțită de extrase de cont, capturi de ecran, SMS-uri, conversații, adresele site-urilor false, numerele de telefon și datele beneficiarilor. Banca poate cere copia plângerii sau numărul ei de înregistrare în cadrul investigației. Totuși, existența unei plângeri penale nu este, în sine, o condiție legală generală pentru ca o operațiune neautorizată să fie analizată și rambursată. Banca nu ar trebui să amâne automat soluționarea până când Poliția identifică autorul sau finalizează dosarul. Plângerea poate fi depusă la orice unitate de Poliție sau la parchet. În cazul unui site de phishing, acesta poate fi raportat și Directoratului Național de Securitate Cibernetică. Ce faci dacă banca refuză rambursarea Solicită decizia în scris și cere explicații concrete: cum a fost autentificată plata, pe ce dispozitiv, ce metodă de confirmare a fost folosită și care sunt dovezile presupusei neglijențe grave. Dacă răspunsul nu este convingător, consumatorul poate: - depune o cerere gratuită la CSALB (Centrul de Soluționare Alternativă a Litigiilor în Domeniul Bancar), pentru concilierea litigiului cu banca; - formula o reclamație la ANPC; - sesiza autoritățile competente în materia serviciilor de plată; - solicita ajutorul unui avocat și se poate adresa instanței. Procedura CSALB este gratuită pentru consumator, dar presupune acceptarea intrării în conciliere și de către bancă. Soluția poate consta, în funcție de împrejurări, în recuperarea integrală sau parțială a prejudiciului, fără ca acest rezultat să fie garantat. Ce dovezi trebuie păstrate Nu șterge mesajele și nu închide conversațiile purtate cu escrocii înainte de a face capturi de ecran. Păstrează: - extrasul de cont și detaliile tranzacțiilor; - SMS-urile și notificările de autorizare; - conversațiile de pe WhatsApp, Telegram sau alte platforme; - adresa site-ului fals; - numerele de telefon și adresele de e-mail folosite; - ora la care ai contactat banca; - numărul sesizării bancare; - copia contestației și răspunsul băncii; - dovada plângerii penale. Aceste informații pot arăta nu numai cum s-a produs frauda, ci și dacă plata a fost într-adevăr autorizată, dacă mesajul de confirmare era suficient de clar și dacă banca a reacționat la timp. Recuperarea banilor depinde de felul în care s-a produs frauda Banii se recuperează, în general, cel mai ușor când plata a fost efectuată fără consimțământul clientului: card clonat, date furate, retragere necunoscută sau cont preluat de infractori. Situația este mai complicată când titularul a confirmat plata sub influența escrocilor și foarte dificilă când a inițiat personal un transfer. Nicio victimă nu ar trebui însă să renunțe doar pentru că a introdus un cod sau a apăsat butonul de confirmare. Blocarea imediată, contestația scrisă, conservarea dovezilor și solicitarea unei justificări detaliate din partea băncii pot fi decisive pentru recuperarea prejudiciului.

Cum poți verifica pensia online: talon electronic, vechime și cereri în noul portal CNPP
Eveniment

Cum poți verifica pensia online: talon electronic, vechime și cereri în noul portal CNPP

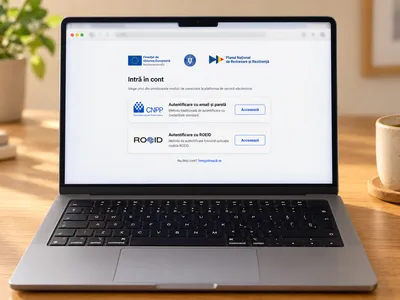
Pensionarii pot consulta talonul de pensie, pot verifica anumite date despre vechime și contribuții și pot trimite cereri către Casa Națională de Pensii Publice fără să se deplaseze de fiecare dată la ghișeu. Noul portal CNPP, lansat la 1 septembrie 2026, reunește aceste servicii într-un Spațiu Privat Virtual accesibil de pe calculator sau telefon. Crearea contului este gratuită, dar presupune verificarea identității solicitantului, deoarece documentele disponibile conțin date personale și informații despre veniturile din pensie. Cum se creează contul în noul portal CNPP Pentru deschiderea contului trebuie accesată pagina oficială my.cnpp.ro, iar apoi opțiunea „Înregistrează-te” sau „Creare cont”. Citește și: Ce este „Pachetul de solidaritate” pentru pensionari în 2026: cine primește 1.000 de lei și când intră a doua tranșă Portalul oferă trei modalități de înregistrare: - prin depunerea cererii la ghișeu; - printr-o cerere semnată cu certificat electronic calificat; - prin intermediul unui cont ROeID activ. În formularul de înscriere sunt cerute, între altele, casa teritorială de pensii de care aparține solicitantul, numele, prenumele, adresa de e-mail și numărul de telefon. Adresa de e-mail trebuie să fie una la care persoana are acces, deoarece este utilizată pentru validarea contului și pentru comunicările ulterioare. CNPP a publicat și instrucțiuni video pentru fiecare metodă de creare a contului. Varianta cu prezentare la Casa de Pensii Un pensionar care nu are semnătură electronică și nici cont ROeID poate completa formularul online, după care urmează validarea adresei de e-mail și descărcarea unei cereri în format PDF. Citește și: Ajutoare de urgență pentru pensionari în 2026: cine poate primi bani și unde trebuie depusă cererea Apoi, documentul trebuie: - descărcat și tipărit; - semnat de mână; - prezentat la casa teritorială de pensii aleasă în formular. Solicitantul trebuie să meargă la ghișeu cu cererea tipărită și semnată și cu actul de identitate. Prezența este necesară pentru ca funcționarul să verifice identitatea titularului și să aprobe activarea contului. Așadar, această metodă nu elimină prima deplasare la Casa de Pensii, dar, odată ce accesul a fost activat, numeroase solicitări și verificări ulterioare pot fi făcute de acasă. Contul poate fi creat integral online cu semnătură electronică Persoana care deține un certificat electronic calificat poate completa cererea și o poate semna digital. Citește și: Cum se contestă corect o decizie de pensie în 2026: termenul de 45 de zile și cele mai frecvente greșeli Documentul este transmis către casa teritorială de pensii corespunzătoare domiciliului și este analizat de un operator. În această situație nu mai este necesară deplasarea la ghișeu. Nu este suficientă însă o simplă semnătură desenată sau inserată într-un document PDF: trebuie utilizată o semnătură electronică bazată pe un certificat calificat valabil. Înregistrarea prin ROeID nu necesită deplasare Cea mai simplă variantă pentru cine are deja identitate electronică este înregistrarea prin ROeID. Solicitantul trebuie să dețină în prealabil un cont activ în aplicația ROeID. După autentificarea inițială, contul personal din portalul CNPP este creat folosind datele personale verificate din ROeID. Nu mai sunt necesare tipărirea cererii și prezentarea la Casa de Pensii. Ulterior, conectarea în portal se poate face cu adresa de e-mail și parola sau prin ROeID, potrivit opțiunilor afișate de platformă. Ce documente și informații pot fi consultate CNPP precizează că un pensionar cu acces la portalul CNPP poate: - consulta talonul electronic de pensie; - vedea datele personale existente în sistemul public de pensii; - depune și vizualiza cereri; - urmări stadiul solicitărilor transmise; - consulta informații despre vechime, angajatori și contribuții; - vizualiza rapoarte și informații personalizate. Persoanele asigurate au putut consulta în serviciile electronice CNPP inclusiv informații preluate din carnetele de muncă, stagiile anuale și lunare înregistrate începând cu aprilie 2001 și date din declarațiile D112 transmise de angajatori. Documentele care apar efectiv în cont depind de categoria utilizatorului și de informațiile existente în bazele de date ale sistemului public de pensii. Noul portal include și un simulator complet. Astfel, persoanele asigurate își pot simula viitoarea pensie direct în platformă, pe baza stagiilor deja acumulate în sistem. Cum se activează și se descarcă talonul electronic Simpla creare a contului nu înseamnă neapărat că talonul va fi generat imediat. Pensionarii care nu au optat anterior pentru varianta electronică trebuie să intre în secțiunea „E-Talon” și să își exprime consimțământul prin bifarea opțiunii corespunzătoare. După acordarea consimțământului, documentul va fi generat și va putea fi consultat în secțiunea „E-Talon”. CNPP arată că în cont vor fi disponibile pentru vizualizare cel mult șase taloane. Din acest motiv, pensionarul ar trebui să descarce periodic documentele și să le păstreze pe calculator, telefon sau pe un alt dispozitiv. E-talonul nu apare obligatoriu în aceeași zi în care a fost activată opțiunea. Potrivit precizărilor publicate de CNPP în septembrie 2026, dacă acordul este exprimat în prima parte a lunii, documentul poate fi transmis în luna următoare. Dacă opțiunea este bifată mai târziu, talonul poate apărea în a doua lună după solicitare. Data-limită luată în calcul de sistem poate fi între 5 și 10 ale lunii, în funcție de calendar și de zilele libere legale. Ce se întâmplă cu utilizatorii vechiului portal Pensionarii care primeau deja documentul de informare în vechiul portal CNPP îl pot vedea automat în noul sistem începând cu drepturile aferente lunii august 2026. Ei nu trebuie să depună din nou cererea pentru trecerea la e-talon. Cei care nu solicitaseră anterior documentul electronic trebuie să acorde consimțământul din noua secțiune „E-Talon”. Dacă utilizatorul nu mai știe parola, portalul pune la dispoziție o procedură de resetare. Nu trebuie creat automat un al doilea cont pe o altă adresă de e-mail înainte de a se încerca recuperarea accesului la cel existent. Talonul din decembrie va fi trimis și pe hârtie Există o excepție importantă. Talonul aferent plății din luna decembrie conține cupoanele pentru călătoriile cu reducere de 50% sau 100%. Din acest motiv, CNPP precizează că documentul va fi transmis beneficiarilor și în format fizic. Prin urmare, alegerea e-talonului nu elimină expedierea pe hârtie a documentului din decembrie care conține aceste cupoane. Ce cereri pot fi transmise online Portalul permite trimiterea unor cereri și documente către casa teritorială de pensii, precum și urmărirea stadiului lor. Lista concretă poate varia în funcție de categoria solicitantului și de formularele activate în platformă. Printre formularele puse la dispoziție de CNPP se află cereri pentru: - acordarea pensiei pentru limită de vârstă; - acordarea pensiei anticipate, de invaliditate sau de urmaș; - recalcularea pensiei; - expertizarea medicală a capacității de muncă; - acordarea ajutorului de deces; - plata sumelor neîncasate de pensionarul decedat; - modificarea datelor beneficiarului; - schimbarea modalității de plată a pensiei; - transferarea dosarului la altă casă teritorială; - recalcularea pensiei de urmaș. Lista formularelor poate fi consultată pe pagina oficială a CNPP. Unele solicitări se completează direct în portal, iar pentru altele poate fi necesară descărcarea formularului, completarea și încărcarea lui împreună cu documentele justificative. Depunerea electronică nu elimină obligația prezentării actelor cerute de lege pentru stabilirea dreptului respectiv. Utilizatorul trebuie să verifice dacă solicitarea apare ca transmisă și să păstreze confirmarea sau numărul de înregistrare. Simpla încărcare a unui fișier, fără finalizarea expedierii, nu dovedește că cererea a ajuns la Casa de Pensii. Cum verifici vechimea și contribuțiile Din contul personal pot fi consultate rapoartele privind stagiile de cotizare, angajatorii și contribuțiile înregistrate. Pentru perioadele de după aprilie 2001, informațiile provin în principal din declarațiile nominale depuse de angajatori. Portalul poate afișa stagiile lunare și anuale, precum și informațiile din declarațiile D112. Pensionarul sau viitorul pensionar ar trebui să verifice: - dacă apar toți angajatorii; - dacă lunile lucrate sunt înregistrate; - dacă veniturile declarate corespund documentelor personale; - dacă există perioade lipsă sau suprapuneri; - dacă datele din carnetul de muncă au fost preluate corect. Pentru perioadele mai vechi, informațiile pot proveni din carnetele de muncă scanate sau din documentele depuse la dosarul de pensie. Faptul că o perioadă nu apare într-un raport online nu înseamnă automat că vechimea a fost pierdută sau că nu a fost valorificată în decizia de pensionare. Dacă sunt descoperite neconcordanțe, trebuie cerute lămuriri casei teritoriale de pensii. Pot fi necesare carnetul de muncă, adeverințe de la fostul angajator sau de la deținătorul arhivei și alte acte care dovedesc activitatea și veniturile realizate. Talonul electronic poate fi folosit pentru beneficii? Talonul electronic este documentul oficial de informare privind drepturile plătite pensionarului. El conține elemente prin care îi poate fi verificată autenticitatea și trebuie să producă efecte juridice similare documentului transmis pe hârtie. Noul sistem pune la dispoziție și un serviciu public de verificare. Instituția, firma sau autoritatea căreia îi este prezentat documentul poate verifica autenticitatea acestuia prin scanarea codului QR. CNPP explică modul de verificare a talonului electronic. Talonul descărcat poate fi folosit, în principiu, pentru dovedirea calității de pensionar sau a venitului atunci când sunt solicitate: - ajutoare și beneficii sociale; - reduceri ori facilități locale; - servicii bancare; - internarea într-un centru sau accesarea unor servicii sociale; - alte drepturi condiționate de cuantumul pensiei. Totuși, beneficiul respectiv poate avea reguli proprii. Unele autorități solicită talonul din ultima lună, acte suplimentare sau verificarea directă a veniturilor. Pensionarul trebuie să consulte lista de documente stabilită pentru programul la care aplică. O copie simplă, o fotografie tăiată sau o captură incompletă poate fi refuzată dacă nu permite verificarea elementelor de autenticitate. Este recomandată prezentarea fișierului integral descărcat din portal sau a unei copii tipărite lizibile, pe care codul QR să poată fi scanat. Pensionarii fără internet își păstrează accesul la ghișeu Utilizarea portalului nu este obligatorie. Pensionarii care nu au calculator, telefon inteligent sau cunoștințele necesare pot continua să se adreseze casei teritoriale de pensii prin canalele obișnuite. Ei pot: - depune cereri la registratura sau ghișeul instituției; - trimite documente prin poștă, cu confirmare de primire; - solicita informații telefonic ori prin compartimentul de relații cu publicul; - folosi formularele tipărite puse la dispoziție de CNPP; - cere sprijinul unei persoane împuternicite, atunci când procedura permite reprezentarea. În plus, potrivit Legii nr. 9/2023, instituțiile publice nu mai pot obliga beneficiarul să aducă fotocopii ale documentelor solicitate de legislație. Dacă sunt necesare copii, acestea trebuie realizate gratuit de instituție pe baza actelor originale prezentate. O rudă îl poate ajuta pe pensionar să folosească internetul, dar contul rămâne personal. Parola, codurile de confirmare și documentele din portal nu ar trebui comunicate unor necunoscuți sau persoanelor care pretind, prin telefon ori mesaje, că sunt reprezentanți ai Casei de Pensii. Portalul reduce drumurile, dar documentele trebuie verificate Contul CNPP îi permite pensionarului să obțină mai repede talonul, să trimită solicitări și să verifice informațiile înregistrate în sistem. Principalul avantaj nu este dispariția totală a ghișeelor, ci posibilitatea de a rezolva de acasă o parte dintre operațiunile care necesitau anterior deplasări și timp de așteptare. Rapoartele și documentele din cont trebuie însă citite cu atenție. O lună lipsă, un angajator care nu apare sau un venit declarat greșit pot influența calculul pensiei, iar neconcordanțele ar trebui clarificate înainte de depunerea dosarului sau imediat după ce sunt observate.

Revolut a confirmat o breșă de securitate: ce pași trebuie făcuți pentru protejarea contului
Eveniment

Revolut a confirmat o breșă de securitate: ce pași trebuie făcuți pentru protejarea contului

Revolut a confirmat că informații sensibile aparținând unui număr limitat de clienți au ajuns la o terță parte neautorizată. Compania a fost indusă în eroare de solicitări frauduloase trimise de pe un domeniu de e-mail legitim al unei instituții guvernamentale. Printre informațiile care ar fi putut fi divulgate se numără numele, data nașterii, adresa, numărul de telefon, IBAN-ul, copii ale actelor de identitate, fotografii folosite pentru verificarea identității, extrasele de cont și istoricul tranzacțiilor. Revolut susține că sistemele sale nu au fost compromise, banii clienților nu au fost afectați direct, iar persoanele vizate au fost contactate individual. Compania nu a comunicat deocamdată numărul exact al clienților afectați sau țările în care aceștia locuiesc. Cum verifici dacă datele tale au fost expuse Primul pas este să verifici dacă ai primit o notificare individuală de la Revolut. Citește și: Dosarele vor zace ani în așteptare, „CSM interzice, administrativ, accesul liber la justiție” - avocat Toni Neacșu, ex-membru CSM Mesajul trebuie analizat cu prudență: atacatorii pot profita chiar de știrea incidentului pentru a trimite e-mailuri false prin care pretind că „securizează” conturile clienților. Nu apăsa linkurile dintr-un mesaj suspect și nu suna la numerele indicate în acesta. Deschide separat aplicația Revolut și contactează serviciul de asistență prin chatul integrat. Cere confirmarea că notificarea este autentică și că te afli printre persoanele afectate. Faptul că nu ai primit un e-mail nu demonstrează cu certitudine că datele tale nu au fost implicate. Notificările pot ajunge cu întârziere sau în folderul spam, iar compania poate actualiza ulterior lista persoanelor vizate. Cere Revolut lista exactă a informațiilor divulgate Clientul trebuie să afle ce date au fost transmise în cazul său concret. Citește și: VIDEO Invitat la podcastul „Cum e, de fapt?”, ministrul USR al Economiei, Irinel Darău, îi cere lui Bolojan să elibereze Brașovul de Scripcaru și Veștea Nu toate persoanele afectate au avut neapărat expuse aceleași categorii de informații. Prin chatul din aplicație sau printr-o solicitare adresată responsabilului pentru protecția datelor, clientul poate cere: - ce informații personale au fost divulgate; - data sau perioada în care s-a produs incidentul; - dacă au fost expuse copii ale pașaportului, cărții de identitate ori permisului; - dacă au fost transmise fotografii de verificare sau date biometrice; - dacă au fost divulgate IBAN-ul, soldurile și istoricul tranzacțiilor; - ce măsuri a luat compania pentru recuperarea sau ștergerea datelor; - ce riscuri concrete a identificat Revolut pentru persoana respectivă; - la ce autorități a fost raportat incidentul. Politica Revolut permite clienților să solicite informații despre datele personale și să contacteze responsabilul companiei la adresa [email protected]. Potrivit articolului 34 din Regulamentul general privind protecția datelor, atunci când o breșă poate crea un risc ridicat pentru persoană, notificarea trebuie să descrie natura incidentului, posibilele consecințe și măsurile luate pentru limitarea acestora. Schimbă imediat codul de acces și protejează e-mailul Deși Revolut afirmă că infrastructura sa nu a fost spartă, schimbarea codului de acces din aplicație este o măsură de precauție justificată. Codul nou nu trebuie să fie folosit și pentru telefon, alte aplicații bancare sau conturi online. Trebuie securizată în special adresa de e-mail asociată contului Revolut: - schimbă parola dacă este veche, slabă sau reutilizată; - activează autentificarea în doi pași; - verifică dispozitivele și sesiunile conectate; - elimină regulile necunoscute de redirecționare a mesajelor; - schimbă și parolele celorlalte conturi pe care ai folosit aceeași combinație. Atacatorii care cunosc numele, adresa de e-mail, numărul de telefon și detalii despre cont pot încerca să preia controlul asupra e-mailului sau să convingă operatorul de telefonie să transfere numărul pe o altă cartelă SIM. Trebuie blocat cardul Revolut? Nu automat. Informațiile făcute publice până acum nu arată că numărul complet al cardului, codul PIN sau codul de securitate CVC ar fi fost divulgate în toate cazurile. Cardul trebuie însă blocat imediat din aplicație dacă apar: - plăți sau retrageri necunoscute; - tentative de plată refuzate pe care nu le-ai inițiat; - notificări privind adăugarea cardului într-un portofel digital; - solicitări de autorizare pe care nu le recunoști; - dispozitive necunoscute conectate la cont. Tranzacția suspectă trebuie raportată direct din aplicație, iar cardul poate fi înlocuit. Până la clarificarea situației, clientul poate reduce limitele de plată și retragere și poate dezactiva temporar funcțiile pe care nu le folosește. În lipsa unei tranzacții suspecte sau a confirmării că datele cardului au fost expuse, închiderea contului și mutarea precipitată a tuturor banilor nu sunt obligatorii. Principalul pericol poate apărea după incident Expunerea istoricului tranzacțiilor le permite atacatorilor să construiască fraude foarte credibile. Aceștia pot cunoaște numele unor comercianți, sumele transferate, IBAN-ul, soldul ori operațiunile cu criptomonede și pot folosi aceste detalii pentru a câștiga încrederea victimei. Un fals angajat Revolut ar putea afirma, de exemplu, că a identificat o tranzacție reală și că banii trebuie mutați într-un „cont sigur”. O instituție financiară nu îi cere clientului: - codul PIN sau codurile primite prin SMS; - parola ori codul de acces în aplicație; - aprobarea unei operațiuni pe care nu a inițiat-o; - instalarea unei aplicații de control la distanță; - transferarea banilor într-un „cont de securitate”. Nici afișarea pe telefon a unui număr aparent autentic nu reprezintă o garanție. Numărul apelantului poate fi falsificat. Ce faci dacă au fost expuse actele de identitate O copie a cărții de identitate, a pașaportului sau a permisului poate fi folosită în tentative de deschidere a unor conturi, contractare a unor împrumuturi, înregistrare pe platforme financiare sau convingere a altor companii că atacatorul este titularul documentului. Clientul trebuie să păstreze notificarea Revolut și toate răspunsurile primite de la companie. Acestea pot demonstra ulterior că documentele au ajuns la o persoană neautorizată. Expunerea unei copii nu duce automat la anularea actului. De asemenea, documentul nu trebuie declarat în mod neadevărat pierdut sau furat.  Persoana afectată poate cere însă îndrumări instituției emitente, iar dacă apar dovezi că actul a fost utilizat fraudulos, trebuie depusă imediat o plângere la Poliție. Înlocuirea documentului poate fi analizată împreună cu autoritatea emitentă, mai ales dacă seria și numărul acestuia au fost folosite într-o fraudă. Verifică dacă au fost făcute credite în numele tău În România nu există un mecanism general prin care cetățeanul să poată „îngheța” preventiv orice creditare, după modelul disponibil în alte state. Persoana afectată poate însă solicita periodic situația înscrierii sale în baza Biroului de Credit. Apariția unei interogări, a unei cereri sau a unui împrumut necunoscut trebuie semnalată imediat instituției financiare respective. Dacă un contract a fost încheiat prin folosirea frauduloasă a identității, trebuie sesizată și Poliția, fără a aștepta acumularea ratelor sau începerea procedurilor de recuperare. Merită urmărite și mesajele primite de la bănci, IFN-uri, operatori de telefonie și platforme pe care persoana nu le folosește. Acestea pot fi primele indicii că cineva încearcă să deschidă un cont sau să încheie un contract în numele său. Atenție la schimbarea neautorizată a cartelei SIM Numărul de telefon poate fi folosit pentru recuperarea accesului la conturi și pentru primirea codurilor de confirmare. Dacă telefonul pierde brusc semnalul fără o explicație, clientul trebuie să contacteze imediat operatorul de telefonie. Este recomandată stabilirea unui cod sau a unei parole suplimentare pentru relația cu operatorul, dacă acesta oferă opțiunea. Orice notificare despre emiterea unei cartele SIM sau eSIM care nu a fost solicitată trebuie tratată ca o urgență. Ce faci dacă observi o fraudă În cazul unei plăți sau al unui transfer necunoscut, ordinea reacției este importantă: - blochezi cardul și raportezi tranzacția în aplicație; - contactezi imediat suportul Revolut; - securizezi e-mailul și numărul de telefon; - păstrezi mesajele, numerele, capturile de ecran și confirmările operațiunilor; - depui plângere la Poliție dacă există o tentativă de furt de identitate sau o pagubă; - raportezi mesajele și site-urile frauduloase către Directoratul Național de Securitate Cibernetică. Nu trebuie șterse conversațiile cu atacatorii. Acestea pot ajuta la identificarea traseului banilor și pot deveni probe. Clientul poate reclama Revolut la autoritatea pentru protecția datelor Persoana afectată poate adresa mai întâi o cerere sau o reclamație Revolut, solicitând explicații complete și măsuri concrete de protecție. Dacă răspunsul lipsește, este incomplet sau clientul consideră că drepturile sale au fost încălcate, poate depune o plângere la Autoritatea Națională de Supraveghere a Prelucrării Datelor cu Caracter Personal. Plângerea trebuie să cuprindă datele de identificare și contact ale reclamantului, obiectul sesizării, demersurile făcute anterior și documentele relevante: notificarea Revolut, răspunsurile companiei și eventualele dovezi ale prejudiciului. Despăgubirile nu se acordă automat doar pentru că datele au fost divulgate. Articolul 82 din GDPR permite însă solicitarea reparării unui prejudiciu material sau moral produs de încălcarea regulamentului. Clientul trebuie să poată arăta existența prejudiciului și legătura acestuia cu incidentul. Ce trebuie să păstrezi în următoarele luni Monitorizarea nu trebuie oprită după câteva zile. Copiile actelor de identitate și datele financiare pot fi folosite și la mult timp după incident. Într-un dosar separat ar trebui păstrate: - notificarea originală primită de la Revolut; - lista datelor despre care compania confirmă că au fost divulgate; - numerele cererilor și conversațiile cu serviciul de asistență; - extrasele de cont din perioada incidentului; - capturile mesajelor sau apelurilor suspecte; - răspunsurile băncilor, operatorilor și autorităților; - documentele care dovedesc eventualele cheltuieli sau pierderi. Cea mai importantă regulă este ca victima să nu se lase grăbită de nimeni. Tocmai informațiile reale divulgate în incident pot fi folosite pentru a construi mesaje aproape imposibil de deosebit de comunicările autentice. Orice solicitare privind banii sau accesul la cont trebuie verificată separat, direct în aplicația Revolut.

Proprietarii cu centrale termice riscă oprirea gazelor: verificările obligatorii și costurile din 2026
Eveniment

Proprietarii cu centrale termice riscă oprirea gazelor: verificările obligatorii și costurile din 2026

Verificarea centralei termice și controlul instalației de gaze nu sunt aceeași operațiune, chiar dacă mulți proprietari le numesc generic „revizie”. Centrala, conductele de gaze și aparatele racordate au propriile verificări, termene și documente. În 2026, proprietarul unei locuințe cu centrală pe gaz trebuie să urmărească trei lucrări distincte: verificarea tehnică periodică a centralei, verificarea instalației de gaze la cel mult doi ani și revizia instalației de gaze la cel mult zece ani. Dacă termenele sunt depășite sau sunt găsite defecțiuni periculoase, centrala poate fi declarată necorespunzătoare, iar alimentarea cu gaze poate fi întreruptă până la remedierea problemelor. Trei operațiuni diferite, care nu se înlocuiesc între ele Prima confuzie care trebuie lămurită este cea dintre centrală și instalația de gaze. Citește și: Renovările la bloc: regulile se schimbă din 25 august 2026. Ce mai poți modifica în apartament fără autorizație Verificarea tehnică periodică a centralei – VTP ISCIR privește aparatul de încălzire: funcționarea, arderea, evacuarea gazelor arse și dispozitivele de siguranță. Verificarea tehnică a instalației de gaze privește conductele, îmbinările, robinetele și aparatele consumatoare racordate la instalație. Revizia tehnică a instalației de gaze este o examinare mai amplă, făcută periodic sau atunci când apar anumite situații speciale. Prin urmare, faptul că o firmă a verificat centrala nu înseamnă automat că a verificat și instalația de gaze. Nici o simplă curățare sau operațiune de service asupra centralei nu ține locul VTP-ului ISCIR. Verificarea centralei termice se face la cel mult doi ani Centralele termice de apartament intră, de regulă, sub incidența Prescripției tehnice ISCIR PT A1-2010, aplicabilă aparatelor de încălzit cu puteri nominale de până la 400 kW. Citește și: Din 25 august se simplifică birocrația pentru renovări: dacă primăria nu răspunde timp de 15 zile, se activează aprobarea tacită Verificarea tehnică periodică trebuie efectuată la intervalul stabilit în documentele aparatului, fără a depăși, în mod obișnuit, doi ani. Data următoarei verificări poate fi găsită în livretul centralei sau în documentul eliberat la verificarea precedentă. În cadrul VTP, specialistul verifică, între altele: - existența și corectitudinea livretului aparatului; - integritatea centralei și condițiile de instalare; - funcționarea dispozitivelor de control și siguranță; - reglarea instalației de ardere; - evacuarea gazelor arse; - încadrarea noxelor în limitele admise; - etanșeitatea și funcționarea aparatului în condiții de siguranță. La final, rezultatul se înscrie în livret: „ADMIS”, dacă centrala poate continua să funcționeze, sau „RESPINS”, dacă sunt descoperite probleme care împiedică utilizarea în siguranță. Prescripțiile tehnice aplicabile sunt publicate de ISCIR. Revizia anuală de service nu este același lucru cu VTP-ul Unele firme sau manuale ale producătorilor recomandă o revizie de întreținere în fiecare an, înaintea sezonului rece. Citește și: Aer condiționat, copertină sau cameră pe fațada blocului: greșeli care pot aduce amenzi de până la un milion de lei Aceasta poate include curățarea arzătorului și a schimbătorului de căldură, controlul presiunii, al vasului de expansiune și al altor componente. Revizia anuală este utilă pentru prevenirea defecțiunilor, reducerea consumului și menținerea garanției, dacă producătorul o cere. Ea nu înlocuiește însă verificarea tehnică periodică ISCIR, decât dacă operatorul autorizat efectuează și consemnează în mod expres toate operațiunile necesare pentru VTP. Proprietarul trebuie să întrebe clar ce cumpără: o curățare, o revizie de service, un VTP ISCIR sau un pachet care le cuprinde pe amândouă. Diferența se vede și în acte: după o revizie de service primești o factură și un raport de intervenție, în timp ce după un VTP ISCIR primești obligatoriu o fișă de verificări tehnice și completarea livretului aparatului, documente care se raportează în baza de date ISCIR. Instalația de gaze trebuie verificată la cel mult doi ani Separat de centrală, instalația de utilizare a gazelor naturale trebuie supusă unei verificări tehnice periodice la interval de maximum doi ani. Obligația revine clientului final, iar lucrarea poate fi efectuată numai de un operator economic autorizat ANRE pentru asemenea intervenții. Potrivit ANRE, pentru verificarea și revizia instalației de utilizare trebuie aleasă o firmă cu autorizație de tip EDIB, iar lucrarea se face în baza unui contract de prestări servicii încheiat anterior. Lista firmelor poate fi consultată în portalul ANRE. Specialistul urmărește, în principal, starea conductelor, îmbinărilor și robinetelor, etanșeitatea instalației, funcționarea aparatelor racordate, aerisirea încăperilor și evacuarea gazelor de ardere. Dacă există aparate racordate la coș, pot fi cerute și documente care să ateste verificarea și curățarea coșului de fum, în condițiile aplicabile instalației respective. Revizia instalației de gaze este obligatorie la zece ani Revizia tehnică a instalației de gaze se efectuează periodic la cel mult zece ani. Termenul se calculează de la data punerii în funcțiune a instalației sau de la ultima revizie tehnică. Lucrarea devine obligatorie și înainte de împlinirea celor zece ani: - după întreruperea utilizării instalației pentru mai mult de șase luni; - după orice eveniment care ar fi putut afecta funcționarea acesteia în siguranță; - atunci când sunt descoperite defecțiuni ori modificări care impun o examinare mai amplă; - la solicitarea justificată a operatorului sistemului de distribuție. Revizia presupune verificări mai extinse decât controlul efectuat la doi ani și poate include probe de rezistență și etanșeitate, în funcție de situația concretă. O locuință în care gazele au fost oprite mai mult de șase luni nu poate fi repusă pur și simplu în funcțiune pe baza vechii verificări. Înaintea reluării utilizării poate fi necesară revizia tehnică și remedierea tuturor neconformităților. Furnizorul trebuie să trimită o notificare înaintea scadenței Potrivit procedurii aprobate prin Ordinul ANRE nr. 179/2015, furnizorul de gaze trebuie să transmită gratuit clientului o notificare cu minimum 60 de zile înaintea datei la care expiră verificarea sau revizia periodică. Notificarea nu înseamnă însă că furnizorul va face automat lucrarea și nici că obligația trece asupra sa. Clientul trebuie să contacteze o firmă autorizată, să încheie contractul și să permită accesul specialistului. Furnizorul poate oferi propriul serviciu sau un pachet comercial, dar consumatorul nu este obligat să aleagă firma recomandată de acesta. Poate contracta orice operator care deține autorizația ANRE necesară. Nici lipsa notificării nu trebuie tratată ca o prelungire a valabilității. Proprietarul ar trebui să urmărească și documentele precedente, mai ales dacă a schimbat furnizorul, titularul contractului ori datele de contact. Cât costă verificările în 2026 Nu există un tarif unic stabilit de stat. Prețul diferă în funcție de oraș, firmă, puterea centralei, numărul aparatelor racordate, complexitatea instalației și deplasarea echipei. Ofertele publice și tarifele întâlnite pe piață în 2026 indică, orientativ: 190–350 de lei pentru VTP ISCIR la o centrală obișnuită de apartament; 180–350 de lei pentru verificarea instalației de gaze; 300–900 de lei pentru revizia instalației de gaze, în funcție de tipul și dimensiunea acesteia; 200–350 de lei pentru o revizie sau întreținere anuală a centralei. Pentru o casă cu mai multe puncte de consum ori o instalație mai complexă, costul poate fi mai mare. Unele firme oferă pachete care cuprind atât VTP-ul centralei, cât și verificarea instalației de gaze. Prețul inițial nu include întotdeauna piesele, reparațiile, curățarea extinsă, montarea detectorului, schimbarea robinetelor sau deplasarea în afara localității. Înaintea programării trebuie cerut un preț final și trebuie verificat dacă acesta include TVA, documentele și transmiterea fișei către operatorul de distribuție. Când devine obligatoriu detectorul de gaze Detectorul nu se montează automat în orice locuință doar pentru că aceasta are centrală sau aragaz. Necesitatea sa depinde de configurația încăperii și de cerințele normelor tehnice. În încăperile cu aparate alimentate cu gaze în care există ferestre cu geamuri mai groase de patru milimetri, geam securizat ori tâmplărie de tip termopan, normele pot impune detectoare automate care acționează o electrovană și opresc alimentarea atunci când este sesizată o scurgere. Dacă la verificare se constată că locuința nu îndeplinește condițiile privind ventilarea, admisia aerului, evacuarea gazelor arse sau detecția scurgerilor, instalația poate fi declarată neconformă. Proprietarul va trebui să execute lucrările cerute înainte de a primi un rezultat favorabil. Detectorul și electrovalva trebuie instalate de personal autorizat, nu improvizate sau montate exclusiv după indicațiile unui comerciant. Ce documente trebuie pregătite Lista exactă poate varia în funcție de lucrare și de situația instalației, însă proprietarului i se pot solicita: - notificarea primită de la furnizor; - actul de identitate; - documentația tehnică a instalației de gaze; - ultima fișă de verificare sau revizie; - livretul centralei; - documentele privind punerea în funcțiune și verificările anterioare; - dovada verificării coșului de fum, dacă este cazul; - documentele detectorului și electrovalvei; - dovada remedierii neconformităților constatate anterior. Pierderea proiectului instalației poate întârzia lucrarea și poate genera costuri suplimentare. Firma autorizată sau operatorul de distribuție trebuie întrebat ce procedură se aplică pentru recuperarea ori reconstituirea documentației. Ce se întâmplă dacă instalația nu trece verificarea Dacă specialistul găsește scurgeri, conducte corodate, racorduri necorespunzătoare, aparate montate ilegal, lipsa ventilării sau alte pericole, verificarea nu poate fi încheiată favorabil doar pentru că proprietarul a plătit serviciul. În funcție de gravitatea problemei, se poate dispune: - oprirea aparatului defect; - închiderea robinetului; - întreruperea alimentării cu gaze; - remedierea instalației; - înlocuirea unor componente; - refacerea documentației tehnice; - efectuarea unei noi probe înaintea reluării alimentării. Costul reparațiilor este separat de tariful verificării. Gazele pot fi reluate numai după ce problema a fost remediată și sunt îndeplinite condițiile de funcționare în siguranță. Ce riști dacă lași termenul să expire Consecința practică cea mai importantă nu este o „taxă de întârziere”, ci posibilitatea de a rămâne fără gaze. În lipsa verificării sau reviziei valabile, operatorul de distribuție poate întrerupe alimentarea până la îndeplinirea obligațiilor legale. Dacă perioada de neutilizare depășește șase luni, pentru repornire poate deveni necesară o revizie, mai amplă și mai costisitoare decât verificarea obișnuită. În cazul centralei, expirarea VTP înseamnă că aparatul nu mai are o verificare tehnică valabilă. Dacă acesta este declarat „RESPINS”, utilizarea sa trebuie oprită până la remediere și reverificare. Proprietarul răspunde și pentru funcționarea în siguranță a instalației. Dacă se produce un incendiu, o explozie sau o intoxicare, lipsa verificărilor poate avea consecințe civile sau penale. Despăgubirea prin polița de asigurare va depinde de contract și de cauzele evenimentului; de aceea nu trebuie presupus automat nici că asigurătorul va refuza plata, nici că va acoperi orice daună provocată prin nerespectarea obligațiilor de siguranță. Cine plătește într-o locuință închiriată În raport cu operatorii din domeniu, obligația trebuie urmărită de titularul locului de consum și de deținătorul sau utilizatorul instalației, după caz. Între proprietar și chiriaș, plata depinde și de contractul de închiriere. În practică, verificările periodice și lucrările care țin de instalația permanentă sunt suportate adesea de proprietar, iar defecțiunile provocate de folosirea necorespunzătoare pot reveni chiriașului. Pentru a evita situația în care fiecare crede că se ocupă celălalt, contractul ar trebui să precizeze cine programează verificările, cine plătește și cine păstrează documentele. La bloc trebuie verificată și instalația comună Într-un condominiu pot exista atât instalații individuale, cât și o instalație comună de utilizare a gazelor. Verificarea centralei din apartament nu acoperă conductele comune ale blocului. Asociația de proprietari trebuie să urmărească lucrările care privesc partea comună, iar fiecare proprietar trebuie să permită accesul acolo unde controlul instalației o impune. O problemă descoperită într-un singur apartament poate întârzia reluarea gazelor pentru mai mulți locatari dacă afectează instalația comună sau siguranța întregului tronson. Cum verifici dacă ești la zi Pentru centrală, trebuie consultate livretul aparatului și ultimul proces-verbal VTP. Pentru instalația de gaze, data scadentă apare în notificarea furnizorului și în ultima fișă de verificare sau revizie. Înainte de a contracta o firmă, proprietarul trebuie să-i verifice autorizația, să ceară prețul complet și să afle cine transmite documentele către operatorul de distribuție. Cel mai simplu este ca termenele să fie trecute într-un calendar imediat după efectuarea lucrărilor. O centrală curățată recent poate avea VTP-ul expirat, iar o instalație verificată la doi ani poate ajunge separat la termenul reviziei de zece ani. În domeniul gazelor, trei operațiuni cu denumiri asemănătoare nu înseamnă aceeași obligație.

Pensia de urmaș în 2026: cine o poate primi, cum se calculează și când poate fi cumulată cu alte venituri
Eveniment

Pensia de urmaș în 2026: cine o poate primi, cum se calculează și când poate fi cumulată cu alte venituri

În 2026 pensia de urmaș nu se acordă automat oricărei rude a unei persoane decedate. Potrivit Legii nr. 360/2023 privind sistemul public de pensii, beneficiari pot fi numai copiii și soțul supraviețuitor, iar condițiile diferă în funcție de vârstă, continuarea studiilor, invaliditate, durata căsătoriei și veniturile obținute. În anumite situații, pensia poate fi cumulată cu salariul sau cu alte surse de venit, însă depășirea plafonului legal poate duce la suspendarea plății. Cine poate primi pensie de urmaș Pensia de urmaș se acordă după decesul unei persoane care: Citește și: Ce este „Pachetul de solidaritate” pentru pensionari în 2026: cine primește 1.000 de lei și când intră a doua tranșă - era deja pensionară; - sau îndeplinea, la data decesului, condițiile pentru obținerea unei pensii în sistemul public. Legea recunoaște două categorii de urmași: copiii și soțul supraviețuitor. Părinții, frații, surorile ori alte rude nu pot solicita acest tip de pensie, chiar dacă au fost întreținute de persoana decedată. Până la ce vârstă primesc copiii pensia de urmaș Copiii au dreptul la pensie de urmaș în aceste condiții: Citește și: Ajutoare de urgență pentru pensionari în 2026: cine poate primi bani și unde trebuie depusă cererea - până la împlinirea vârstei de 16 ani; - până la terminarea studiilor, fără a depăși vârsta de 26 de ani, dacă urmează o formă de învățământ organizată potrivit legii; - pe toată durata invalidității, indiferent de grad, dacă aceasta a apărut înainte de împlinirea vârstei de 16 ani sau în perioada în care copilul își continua studiile, dar nu mai târziu de 26 de ani. După împlinirea vârstei de 16 ani, beneficiarul trebuie să dovedească în fiecare an continuarea studiilor. Adeverința se prezintă casei teritoriale de pensii în termen de zece zile de la începerea anului școlar sau universitar. Dacă documentul nu este depus, plata se suspendă. Pentru elevii și studenții care își întrerup studiile, pensia încetează să mai fie datorată din momentul în care nu mai sunt îndeplinite condițiile legale. Simplul fapt că tânărul nu a împlinit încă 26 de ani nu este suficient. Copilul poate lucra și primi pensie de urmaș Legea nr. 360/2023 nu interzice copilului beneficiar să obțină simultan venituri din muncă. Citește și: Vouchere, tichete și bani în plus pentru pensionarii cu pensii mici: ajutoare de stat în 2026 Un elev sau un student poate avea contract de muncă, inclusiv cu normă întreagă, fără ca pensia de urmaș să fie suspendată din cauza salariului, atât timp cât continuă studiile și nu a împlinit 26 de ani. Prin urmare, plafonul reprezentat de salariul minim brut nu se aplică urmașilor copii. În cazul lor contează vârsta, continuarea studiilor și, după caz, existența invalidității în condițiile stabilite de lege. Există însă o situație distinctă atunci când beneficiarul are și o pensie proprie. Copilul care îndeplinește condițiile atât pentru o pensie proprie, cât și pentru pensia de urmaș trebuie să opteze pentru dreptul mai avantajos; cele două pensii din sistemul public nu se încasează împreună. Când primește soțul supraviețuitor pensie pe viață Soțul supraviețuitor dobândește dreptul la pensie de urmaș pe tot timpul vieții după împlinirea vârstei standard de pensionare, dacă mariajul a durat cel puțin 15 ani. Vârsta standard nu este aceeași pentru toate persoanele, ci se stabilește în funcție de sex și data nașterii, potrivit anexei nr. 5 la Legea pensiilor. De aceea, verificarea trebuie făcută pentru fiecare beneficiar în parte. Dacă mariajul a durat între 10 și 15 ani, dreptul poate fi acordat, dar suma este redusă cu 0,5% pentru fiecare lună de căsătorie lipsă până la 15 ani, echivalentul unei diminuări de 6% pentru fiecare an. De exemplu, la o căsătorie de 13 ani, cuantumul cuvenit soțului supraviețuitor va fi redus cu 12%. Dacă mariajul a durat exact zece ani, reducerea ajunge la 30%. O căsătorie mai scurtă de zece ani nu permite acordarea pensiei pe viață la vârsta standard, dar soțul poate beneficia de drept în alte situații prevăzute de lege. Pensia de urmaș înaintea vârstei de pensionare Soțul supraviețuitor care nu a ajuns încă la vârsta standard poate primi pensie de urmaș pe perioada în care este încadrat în gradul I sau II de invaliditate, dacă mariajul a durat cel puțin un an. În această situație trebuie respectată și condiția referitoare la veniturile profesionale: acestea nu trebuie să depășească salariul minim brut pe țară garantat în plată. Durata căsătoriei nu mai contează dacă decesul susținătorului a fost provocat de un accident de muncă sau de o boală profesională. Rămân însă aplicabile condiția de vârstă și cea privind veniturile. Persoanele beneficiare pe motiv de invaliditate trebuie să se prezinte la revizuirile medicale și să respecte programele de recuperare recomandate. Neîndeplinirea acestor obligații poate conduce mai întâi la suspendarea și, ulterior, la încetarea dreptului. Dreptul acordat timp de șase luni după deces Soțul supraviețuitor care nu întrunește condițiile pentru pensia pe viață sau pentru cea acordată pe motiv de invaliditate poate primi pensie de urmaș timp de șase luni de la data decesului. Și în acest caz, veniturile profesionale trebuie să se situeze sub plafonul stabilit de lege. Dreptul încetează după expirarea celor șase luni, fără a fi necesară o altă decizie a beneficiarului. Această perioadă reprezintă o protecție temporară oferită imediat după pierderea susținătorului, nu o pensie permanentă. Situația soțului care îngrijește un copil mic Dacă, la data decesului, soțul supraviețuitor are în îngrijire unul sau mai mulți copii în vârstă de până la șapte ani, pensia de urmaș poate fi plătită până când ultimul copil împlinește această vârstă. Și aici se aplică limita veniturilor profesionale. Dacă beneficiarul depășește plafonul prevăzut de lege, plata pensiei se suspendă. Dreptul încetează atunci când ultimul copil ajunge la vârsta de șapte ani. Ulterior, soțul supraviețuitor poate primi din nou pensia numai dacă îndeplinește o altă condiție legală, de exemplu ajunge la vârsta standard de pensionare și durata căsătoriei îi permite acordarea dreptului. Cum se calculează pensia de urmaș Calculul pornește de la: - pensia pentru limită de vârstă pe care persoana decedată o primea sau la care ar fi avut dreptul; - pensia de invaliditate de gradul I pe care o primea ori ar fi putut să o primească, dacă decesul a survenit înaintea îndeplinirii condițiilor pentru pensia pentru limită de vârstă. Din dreptul astfel determinat se acordă: 50% pentru un singur urmaș; 75% pentru doi urmași; 100% pentru trei sau mai mulți urmași. Procentele nu se acordă fiecărui beneficiar în parte, ci reprezintă cuantumul total destinat tuturor urmașilor îndreptățiți. De exemplu, dacă baza de calcul este de 3.000 de lei, un singur urmaș va primi 1.500 de lei. Pentru doi urmași se acordă în total 2.250 de lei, suma fiind împărțită între ei. Dacă există cel puțin trei urmași, totalul pensiei de urmaș va fi de 3.000 de lei. Când numărul beneficiarilor se modifică – de exemplu, unul dintre copii termină studiile sau împlinește 26 de ani – pensia se recalculează pentru cei care își păstrează dreptul. În cazul copiilor orfani de ambii părinți, drepturile se calculează separat după fiecare părinte și apoi se însumează. Ce venituri poate avea soțul supraviețuitor Pensia de urmaș nu este incompatibilă cu orice fel de venit. Restricția privește în special veniturile obținute: - pe baza unui contract individual de muncă; - dintr-un raport de serviciu; - din funcții elective sau din funcții de numire în autoritățile executive, legislative ori judecătorești, pe durata mandatului; - în calitate de membru cooperator, în condițiile prevăzute de lege. Dacă asemenea venituri lunare depășesc salariul minim brut pe țară, plata pensiei de urmaș se suspendă. Începând cu 1 iulie 2026, salariul minim brut general este de 4.325 de lei, potrivit HG nr. 146/2026. În prima jumătate a anului, plafonul a fost de 4.050 de lei. Important: comparația se face cu venitul brut, nu cu suma netă primită „în mână”. În schimb, veniturile care nu se încadrează în categoriile profesionale expres indicate de lege – precum chirii, dividende, dobânzi sau câștiguri din investiții – nu determină, prin ele însele, suspendarea pensiei de urmaș. Pentru situațiile atipice, natura fiscală și juridică a venitului trebuie însă verificată la casa teritorială de pensii. Depășirea plafonului suspendă plata, nu anulează definitiv dreptul Obținerea unui salariu peste plafon nu duce automat la pierderea definitivă a pensiei. Plata este suspendată pe perioada în care există cauza de incompatibilitate. După încetarea activității sau după reducerea veniturilor sub plafon, beneficiarul poate cere reluarea plății. Aceasta se face, de regulă, din luna următoare celei în care a fost înlăturată cauza suspendării, pe baza cererii și a documentelor doveditoare. Beneficiarul are obligația să comunice casei de pensii în termen de 15 zile modificările care pot influența plata. Încasarea necuvenită a pensiei după depășirea plafonului poate conduce la recuperarea sumelor. Pensia proprie și pensia de urmaș nu se adună O confuzie frecventă privește situația în care văduva sau văduvul are deja propria pensie pentru limită de vârstă. Legea nu permite încasarea integrală a ambelor pensii din sistemul public. Beneficiarul poate opta pentru cea mai avantajoasă: - fie își păstrează pensia proprie; - fie solicită pensia de urmaș calculată după soțul decedat. Nu se adaugă 50% din pensia soțului peste pensia proprie. Plata dreptului ales se face începând cu luna următoare depunerii solicitării. Dacă raportul dintre cele două cuantumuri se schimbă ulterior, persoana poate cere din nou trecerea la pensia mai avantajoasă. Când încetează definitiv pensia de urmaș Dreptul poate înceta, între altele, atunci când: - beneficiarul decedează; - copilul împlinește 16 ani și nu își continuă studiile; - copilul termină studiile sau împlinește 26 de ani; - beneficiarul încadrat în grad de invaliditate își redobândește capacitatea de muncă; - soțul supraviețuitor se recăsătorește; - expiră perioada de șase luni pentru care fusese acordat dreptul temporar; - ultimul copil aflat în îngrijire împlinește șapte ani; - urmașul este condamnat definitiv pentru omor sau tentativă de omor asupra susținătorului. Recăsătorirea duce la încetarea dreptului, nu doar la suspendarea lui. În schimb, depășirea plafonului de venit ori nedepunerea la timp a adeverinței de studii determină, în principiu, suspendarea plății, care poate fi reluată după remedierea situației. Cererea trebuie depusă în cel mult 30 de zile pentru a nu pierde bani Pensia de urmaș se acordă numai la cerere. Dacă susținătorul era pensionar și solicitarea este depusă în termen de 30 de zile de la deces, drepturile se plătesc din prima zi a lunii următoare celei în care a avut loc decesul. Dacă persoana decedată nu era pensionară, dar îndeplinea condițiile pentru pensie, cererea depusă în 30 de zile permite acordarea dreptului de la data decesului. Când termenul este depășit, pensia se acordă, de regulă, numai de la data înregistrării cererii, nu retroactiv pentru întreaga perioadă anterioară. Dosarul cuprinde, în principal, certificatul de deces, actele de stare civilă ale urmașilor, documentele privind studiile sau invaliditatea și, dacă susținătorul nu era pensionar, actele necesare stabilirii pensiei la care acesta ar fi avut dreptul. Cererea poate fi depusă la casa teritorială de pensii, online prin serviciile puse la dispoziție de CNPP sau prin mandatar cu procură specială.

Cum devii asigurat la sănătate dacă nu ai venituri: contribuția de 2.430 de lei și pașii la ANAF
Eveniment

Cum devii asigurat la sănătate dacă nu ai venituri: contribuția de 2.430 de lei și pașii la ANAF

O persoană care nu are salariu, pensie sau alte venituri pentru care se reține contribuția la sănătate se poate asigura voluntar în sistemul public. Procedura se face prin depunerea Declarației unice la ANAF, iar în 2026 contribuția este de 2.430 de lei pentru 12 luni de asigurare. Este important însă ca, înainte de plată, persoana să verifice dacă nu face deja parte dintr-o categorie asigurată fără plata contribuției. Cine trebuie să se asigure pe cont propriu Poate opta pentru plata CASS persoana care: Citește și: La ce servicii medicale gratuite ai dreptul în 2026 dacă nu ești asigurat: urgențe, analize, investigații pentru cancer - nu este angajată; - nu primește pensie sau indemnizație de șomaj; - nu realizează venituri din activități independente, chirii, investiții ori alte surse care generează obligația plății CASS; - nu este inclusă într-o categorie asigurată fără plata contribuției; - nu este asigurată într-un alt stat, potrivit regulilor europene sau acordurilor internaționale. Din septembrie 2025, soțul, soția și părinții fără venituri nu mai beneficiază automat de asigurare în calitate de coasigurați. Pentru aceștia trebuie plătită separat contribuția, prin Declarația unică, dacă nu se încadrează într-o altă categorie protejată de lege. Cine poate fi asigurat fără să plătească CASS Lipsa veniturilor nu înseamnă întotdeauna că persoana trebuie să achite contribuția. Citește și: Drepturile asiguratului în sistemul CNAS în 2026: operații gratuite, RMN și medicamente compensate Sunt asigurate fără plata CASS, în condițiile stabilite de lege, anumite categorii precum: - copiii până la 18 ani; - tinerii între 18 și 26 de ani care sunt elevi, studenți sau doctoranzi și îndeplinesc condițiile legale; - femeile însărcinate și lăuzele; - persoanele cu handicap; - beneficiarii venitului minim de incluziune; - persoanele aflate în concediu pentru creșterea copilului; - bolnavii incluși în anumite programe naționale de sănătate, pentru serviciile prevăzute de lege; - alte persoane protejate prin legi speciale. Încadrarea nu se face însă numai pe baza faptului că persoana nu câștigă bani. Unele categorii trebuie să prezinte casei de asigurări documente justificative. De aceea, primul pas ar trebui să fie verificarea calității de asigurat pe platforma CNAS sau solicitarea unor informații de la casa județeană de asigurări de sănătate. Cât costă asigurarea de sănătate în 2026 Persoanele fără venituri care se asigură voluntar datorează o contribuție egală cu 10% din șase salarii minime brute. Pentru opțiunile exercitate în cursul anului 2026 se utilizează salariul minim brut aflat în vigoare la 1 ianuarie 2026, respectiv 4.050 de lei: 4.050 lei × 6 luni × 10% = 2.430 de lei Baza de calcul este, așadar, de 24.300 de lei, iar contribuția totală este de 2.430 de lei. Suma rămâne aceeași indiferent de luna din 2026 în care este depusă declarația. O eventuală majorare a salariului minim în timpul anului nu modifică această contribuție. Cum se plătește contribuția În 2026, plata poate fi împărțită astfel: 25% la data depunerii Declarației unice: 607,50 lei; 75% până la 25 mai 2027: 1.822,50 lei. Persoana poate achita și întreaga contribuție de 2.430 de lei odată. Plata în două etape nu reprezintă însă o rată lunară, ci două termene fiscale stabilite de Codul fiscal. Contribuția poate fi achitată: - online, prin Spațiul Privat Virtual; - prin Ghiseul.ro, dacă obligația este disponibilă în platformă; - prin internet banking, în contul corespunzător al Trezoreriei; - la casieriile Trezoreriei sau ale unităților ANAF. La plata prin transfer bancar trebuie verificat cu atenție IBAN-ul aferent domiciliului fiscal și trebuie înscris corect CNP-ul persoanei asigurate. Declarația unică poate fi depusă în orice moment al anului Termenul general de 25 mai privește în principal declararea veniturilor realizate în anul anterior. O persoană fără venituri care dorește să se asigure poate depune Declarația unică oricând în cursul anului 2026. Prin urmare, nu trebuie să aștepte începutul unui nou an fiscal. Dacă rămâne fără serviciu și pierde calitatea de asigurat în septembrie, de exemplu, poate depune declarația imediat. Opțiunea produce însă obligația de plată. După transmiterea declarației, contribuabilul nu poate renunța pur și simplu la asigurare pentru a șterge suma datorată. Cum se completează Declarația unică În formularul 212 trebuie completate datele de identificare și Capitolul II, destinat persoanelor care optează pentru plata CASS în 2026. În aplicația ANAF, pașii principali sunt: se selectează „Declarație inițială”; se completează datele personale și CNP-ul; se alege secțiunea „CASS prin opțiune – estimat 2026”; se selectează situația „persoană fără venituri”; se verifică baza de calcul de 24.300 de lei; se verifică suma CASS datorată, de 2.430 de lei; se generează și se transmite declarația. În formularul tipărit, persoana trebuie să completeze Capitolul II și să bifeze opțiunea corespunzătoare persoanelor fără venituri, prevăzută la articolul 180 din Codul fiscal. ANAF a introdus pentru 2026 o aplicație web pentru completarea Declarației unice, care calculează automat obligațiile după introducerea datelor. Formularul și instrucțiunile sunt disponibile pe portalul ANAF. Cum poate fi trimis formularul la ANAF Declarația unică poate fi depusă: - online, prin Spațiul Privat Virtual; - prin e-guvernare.ro, cu semnătură electronică calificată; - direct la registratura unității ANAF competente; - prin poștă, cu confirmare de primire. Varianta prin SPV este cea mai simplă, deoarece contribuabilul primește recipisa care confirmă dacă declarația a fost validată. Simpla completare sau generare a formularului nu este însă suficientă: documentul trebuie și transmis, iar recipisa trebuie verificată. Din ce moment devii asigurat Calitatea de asigurat se dobândește de la data depunerii Declarației unice și se acordă pentru 12 luni. Perioada nu se calculează până la sfârșitul anului calendaristic. De exemplu, dacă declarația este depusă la 15 septembrie 2026, persoana este asigurată, în principiu, până la 14 septembrie 2027. Pentru continuarea asigurării va trebui exercitată din nou opțiunea, dacă între timp persoana nu dobândește calitatea de asigurat prin salariu, pensie sau alt temei legal. După depunere, actualizarea informației în sistemele ANAF și CNAS poate necesita un anumit interval. Calitatea de asigurat poate fi verificată online, în serviciul pus la dispoziție de CNAS. Dacă datele nu apar, persoana se poate adresa casei județene de asigurări, având asupra sa: - actul de identitate; - Declarația unică; - recipisa de validare sau dovada înregistrării; - dovada plății primei tranșe. Ce servicii medicale primești după asigurare Persoana asigurată voluntar are acces la pachetul de bază din sistemul public, în aceleași condiții generale ca un salariat. Acesta poate include: - consultații la medicul de familie; - consultații de specialitate pe baza biletului de trimitere; - analize și investigații medicale decontate; - spitalizare continuă sau de zi; - intervenții chirurgicale decontate; - medicamente compensate; - servicii de recuperare medicală; - dispozitive medicale; - servicii de prevenție și monitorizare. Decontarea depinde de regulile CNAS, de existența trimiterii medicale și, în multe situații, de fondurile disponibile la furnizorul aflat în contract cu casa de asigurări. Asigurarea nu înseamnă că orice serviciu oferit de orice clinică privată devine automat gratuit. Este necesară înscrierea la medicul de familie Plata CASS și înscrierea la medicul de familie sunt două proceduri diferite. După confirmarea calității de asigurat, persoana își poate alege un medic de familie aflat în contract cu casa de asigurări. Medicul de familie este punctul principal de acces către sistem: acordă consultații, eliberează rețete compensate și bilete de trimitere către analize, investigații sau medici specialiști. Persoanele care au deja un medic de familie nu trebuie neapărat să se reînscrie, dar trebuie să verifice dacă noua calitate de asigurat apare în sistem. Ce se întâmplă dacă apar ulterior venituri Dacă persoana se angajează după ce a depus Declarația unică, va începe să plătească CASS și prin salariu. Contribuția voluntară deja declarată nu se restituie și nu se recalculează proporțional doar pentru că asigurarea este obținută ulterior și printr-un alt temei. Același principiu se aplică dacă persoana începe să obțină venituri pentru care datorează separat contribuția la sănătate. De aceea, înainte de depunere trebuie analizată situația fiscală imediată, mai ales dacă urmează o angajare. Fără asigurare rămâne disponibil numai pachetul minimal Persoanele neasigurate nu sunt lipsite de orice ajutor medical. Ele beneficiază în continuare de pachetul minimal, care cuprinde, între altele, urgențele medico-chirurgicale, supravegherea sarcinii și lăuziei, depistarea unor boli cu potențial epidemic și anumite servicii de prevenție sau oncologie. Pachetul minimal nu este însă echivalentul asigurării complete. Consultațiile de specialitate, investigațiile obișnuite, spitalizările care nu reprezintă urgențe și medicamentele compensate pot rămâne în sarcina pacientului. Pentru o persoană fără venituri care nu face parte dintr-o categorie protejată, depunerea Declarației unice reprezintă calea prin care poate dobândi accesul complet la sistemul public de sănătate. Esențial este să verifice mai întâi dacă nu este deja asigurată, să aleagă corect categoria din formular și să păstreze atât recipisa depunerii, cât și dovada plății.

La ce servicii medicale gratuite ai dreptul în 2026 dacă nu ești asigurat: urgențe, analize, investigații pentru cancer
Eveniment

La ce servicii medicale gratuite ai dreptul în 2026 dacă nu ești asigurat: urgențe, analize, investigații pentru cancer

Lipsa calității de asigurat nu înseamnă că o persoană rămâne fără orice formă de asistență medicală. În 2026, cei care nu plătesc contribuția la sănătate beneficiază de un pachet minimal care include urgențele, consultații la medicul de familie, servicii de prevenție, monitorizarea sarcinii, depistarea bolilor transmisibile și investigațiile necesare confirmării unui posibil cancer. Pachetul nu trebuie însă confundat cu cel acordat persoanelor asigurate. În numeroase situații, consultația este decontată, dar analizele, medicamentele ori continuarea tratamentului trebuie plătite de pacient. Urgențele sunt tratate indiferent dacă ești asigurat Orice persoană are dreptul la asistență medicală în cazul unei urgențe, fără să i se ceară dovada calității de asigurat. Citește și: Recuperare medicală decontată pentru pensionari în 2026: internare prin CNAS, fără bilet de la Casa de Pensii Accesul este posibil prin 112, serviciul de ambulanță, centrele de permanență, camerele de gardă și unitățile de primiri urgențe. Dacă este necesară internarea, spitalul trebuie să acorde îngrijirile până la rezolvarea situației care pune sau poate pune în pericol viața pacientului. Nu este necesar bilet de internare. Există însă o limită importantă: după ce urgența a fost rezolvată, spitalul poate externa pacientul. Dacă acesta solicită să rămână internat pentru tratamente care nu mai au caracter urgent, costurile perioadei suplimentare pot fi suportate de pacient. Pachetul minimal spitalicesc acoperă, de asemenea, bolile cu potențial endemo-epidemic și nașterea. Consultații gratuite la medicul de familie Persoanele neasigurate se pot înscrie pe lista unui medic de familie aflat în contract cu casa de asigurări. Citește și: Drepturile asiguratului în sistemul CNAS în 2026: operații gratuite, RMN și medicamente compensate În cadrul pachetului minimal pot primi consultații pentru: - urgențe medico-chirurgicale; - boli acute și subacute; - agravarea unei boli cronice; - monitorizarea periodică a bolilor cronice; - prevenție și evaluarea riscurilor pentru sănătate; - depistarea bolilor transmisibile; - monitorizarea sarcinii și lăuziei; - planificare familială. Pentru un episod de boală acută, subacută sau pentru acutizarea unei boli cronice se pot deconta cel mult două consultații. Pentru bolile cronice este prevăzută, în general, o consultație pe lună, conform planului stabilit de medic. Consultația poate include anamneza, examenul clinic, anumite manevre medicale, mici intervenții chirurgicale realizabile în cabinet, stabilirea conduitei terapeutice și recomandări privind alimentația ori stilul de viață. Bolile cronice pot fi monitorizate, dar tratamentul nu este automat gratuit Medicul de familie poate supraveghea un pacient neasigurat cu hipertensiune, diabet de tip 2, astm, boală pulmonară obstructivă cronică sau boală cronică de rinichi. Poate măsura tensiunea, evalua evoluția bolii, ajusta recomandările și explica modul de administrare a tratamentului. Problema apare după consultație. În afara excepțiilor stabilite prin lege, pacientul neasigurat plătește: - medicamentele prescrise; - analizele cerute pentru diagnosticarea ori monitorizarea bolii; - consultațiile la medicii specialiști; - investigațiile imagistice; - dispozitivele medicale. Cu alte cuvinte, monitorizarea clinică realizată de medicul de familie este decontată, dar o trimitere obișnuită la cardiolog, endocrinolog sau neurolog nu oferă automat acces gratuit, așa cum se întâmplă pentru persoanele asigurate. Analize gratuite în cadrul consultațiilor preventive Una dintre cele mai importante excepții privește prevenția. Persoanele neasigurate pot primi de la medicul de familie bilete de trimitere pentru anumite analize de prevenție, dacă medicul consideră că acestea sunt necesare. Pentru adulți, lista poate include, în funcție de vârstă, sex și factorii de risc: - hemoleucogramă; - glicemie; - colesterol total și LDL; - creatinină și evaluarea funcției renale; - transaminaze; - proteina C reactivă; - TSH și FT4 pentru femei; - test HPV; - test pentru depistarea sângerărilor oculte în scaun, între 50 și 74 de ani; - mamografie, în condițiile și la intervalele prevăzute de programul de screening; - PSA pentru bărbații de peste 50 de ani, o dată la trei ani. Pentru adulții fără simptome, consultația preventivă se acordă anual: persoanele între 18 și 39 de ani pot beneficia de până la două consultații, iar cele de minimum 40 de ani de un pachet de până la trei consultații. Analizele nu se fac însă la simpla solicitare a pacientului. Este necesară mai întâi consultația preventivă, iar medicul de familie selectează investigațiile potrivite. Acestea trebuie efectuate la un laborator aflat în contract cu casa de asigurări, pe baza biletului marcat corespunzător pentru prevenție. Copiii neasigurați au acces la controale preventive Copiii până la 18 ani sunt, ca regulă, asigurați fără plata contribuției. Dacă există însă o problemă administrativă și copilul apare temporar ca neasigurat, pachetul minimal permite efectuarea consultațiilor preventive. Controalele sunt programate la externarea din maternitate, la o lună, apoi la 2, 4, 6, 9, 12, 15, 18, 24 și 36 de luni, iar ulterior anual, între 4 și 18 ani. În funcție de vârstă și de riscurile identificate, medicul poate recomanda analize pentru depistarea anemiei, rahitismului, tulburărilor metabolice sau a unor infecții cu transmitere sexuală. Sarcina, lăuzia și nașterea sunt protejate O femeie neasigurată poate beneficia gratuit de supravegherea sarcinii la medicul de familie: confirmarea și luarea în evidență, controale lunare din luna a treia până în luna a șaptea, controale mai frecvente în ultimele luni, urmărirea lăuziei și consiliere pentru alăptare. În ambulatoriul de obstetrică-ginecologie este inclusă câte o consultație pentru fiecare trimestru și o consultație în primul trimestru după naștere. Nașterea este acoperită prin pachetul minimal spitalicesc. Gravida neasigurată poate primi și bilet de trimitere pentru testarea HIV. În plus, femeile însărcinate și lăuzele fără venituri sau cu venituri sub plafonul prevăzut de lege pot dobândi calitatea de asigurat fără plata contribuției. De aceea, situația trebuie anunțată medicului și casei județene de asigurări. Testări gratuite pentru hepatitele B și C Medicul de familie sau specialistul poate elibera unei persoane neasigurate bilet de trimitere pentru testarea virusurilor hepatitice B și C. Aceste investigații constituie o excepție de la regula potrivit căreia neasiguratul își plătește analizele. Tot gratuită este evaluarea unei persoane suspectate de o boală cu potențial endemo-epidemic. Aceasta poate include examenul clinic, diagnosticul prezumtiv și îndrumarea către unitatea de specialitate pentru confirmare, izolare ori tratament. Suspiciunea de cancer dă dreptul la investigații decontate O persoană neasigurată la care medicul de familie suspectează o afecțiune oncologică poate primi bilet de trimitere pentru consultații de specialitate, analize, investigații imagistice și spitalizare de zi necesare confirmării diagnosticului. În funcție de suspiciune, pot fi decontate investigații precum mamografia, ecografia, endoscopia cu biopsie, examenul histopatologic, tomografia computerizată, RMN-ul sau markeri tumorali. Nu pacientul alege singur investigațiile, ci medicul stabilește traseul de diagnostic. Pentru evaluarea clinică și paraclinică pot fi decontate maximum două consultații de specialitate pe trimestru, pe baza biletului de trimitere. Persoanele diagnosticate cu cancer beneficiază de serviciile și tratamentele aferente Programului național de oncologie. Reguli speciale se aplică și pacienților incluși în alte programe naționale de sănătate, pentru serviciile legate direct de boala respectivă. Ce servicii stomatologice sunt incluse Pachetul minimal de medicină dentară cuprinde consultația – inclusiv controlul oncologic al cavității bucale și stabilirea planului de tratament – o dată la 12 luni pentru adulți și o dată la șase luni pentru copii. Mai sunt prevăzute anumite urgențe stomatologice, precum pansamentul calmant sau drenajul endodontic, tratamentul unor traumatisme dento-alveolare, oprirea unei hemoragii ori reducerea luxației articulației temporo-mandibulare. Radiografiile, tomografiile dentare și tratamentul prescris se plătesc însă integral. Serviciul trebuie solicitat unui cabinet stomatologic aflat în contract cu casa de asigurări, iar acordarea lui poate depinde de fondurile disponibile. Consultații la domiciliu și transport sanitar Medicul de familie poate acorda consultații la domiciliu persoanelor neasigurate înscrise pe lista sa, dacă acestea nu se pot deplasa din cauza unei invalidități, a unei boli cronice sau a unui episod acut. Sunt incluse și consultațiile pentru copiii cu boli contagioase, lăuze și constatarea decesului. Pachetul minimal mai acoperă consultațiile de urgență la domiciliu pentru cazurile încadrate la cod verde și, în anumite situații strict prevăzute, transportul sanitar neasistat al pacienților care nu pot folosi mijloace obișnuite de transport. Ce nu primește gratuit, de regulă, un neasigurat În afara urgențelor și a excepțiilor menționate, persoana neasigurată nu beneficiază automat de: - consultații obișnuite la orice medic specialist; - analize cerute pentru monitorizarea curentă a unei boli; - RMN, CT sau ecografii fără indicație eligibilă; - medicamente compensate; - proteze și alte dispozitive medicale; - internări pentru afecțiuni care nu reprezintă urgențe; - recuperare medicală, fizioterapie sau îngrijiri medicale la domiciliu din pachetul de bază. Este important ca pacientul să întrebe înaintea efectuării serviciului dacă acesta intră în pachetul minimal și dacă furnizorul are contract cu casa de asigurări. O simplă recomandare medicală nu înseamnă întotdeauna că serviciul este gratuit. Cum procedezi pentru a primi serviciile Primul pas este verificarea calității de asigurat în sistemul CNAS. Dacă persoana figurează ca neasigurată, se poate înscrie pe lista unui medic de familie sau se poate adresa unui medic care are contract ori convenție cu casa de asigurări pentru furnizarea pachetului minimal. Pentru urgențe, pacientul se poate prezenta direct sau poate apela 112. Pentru prevenție, testarea hepatitelor și confirmarea unei suspiciuni oncologice este necesar, de regulă, traseul început la medicul de familie și folosirea biletului de trimitere corespunzător. Pachetul minimal reprezintă o plasă de siguranță, nu echivalentul unei asigurări complete. El permite accesul la urgențe, prevenție și depistarea unor boli grave, dar cea mai mare parte a tratamentelor curente, a medicamentelor și a investigațiilor de specialitate rămâne în sarcina pacientului neasigurat.
Ce este „Pachetul de solidaritate” pentru pensionari în 2026: cine primește 1.000 de lei și când intră a doua tranșă
Eveniment

Ce este „Pachetul de solidaritate” pentru pensionari în 2026: cine primește 1.000 de lei și când intră a doua tranșă

Pensionarii cu venituri mici beneficiază în 2026 de un ajutor financiar cuprins între 600 și 1.000 de lei, acordat de stat în cadrul proiectului „Pachetului de solidaritate”. Banii sunt plătiți în două tranșe, în mai și decembrie, odată cu pensia, fără depunerea unei cereri. Eligibilitatea este însă verificată separat înaintea fiecărei plăți, în funcție de veniturile din aprilie, respectiv noiembrie. Cine beneficiază de ajutorul financiar Sprijinul este reglementat prin OUG nr. 23/2026 și se acordă pensionarilor din sistemul public, precum și celor din sistemul pensiilor militare de stat, dacă veniturile lor lunare cumulate nu depășesc 3.000 de lei. Citește și: Ajutoare de urgență pentru pensionari în 2026: cine poate primi bani și unde trebuie depusă cererea Ajutorul total pentru anul 2026 este diferențiat astfel: pensionarii cu venituri de până la 1.500 de lei inclusiv primesc 1.000 de lei; cei cu venituri între 1.501 și 2.000 de lei inclusiv primesc 800 de lei; pensionarii cu venituri între 2.001 și 3.000 de lei inclusiv primesc 600 de lei. Aproximativ 2,9 milioane de pensionari sunt incluși în această măsură de protecție socială, potrivit informațiilor prezentate de Guvern la adoptarea actului normativ. Cât valorează tranșa din decembrie Ajutorul este împărțit în două tranșe egale, achitate în mai și decembrie 2026. Citește și: Vouchere, tichete și bani în plus pentru pensionarii cu pensii mici: ajutoare de stat în 2026 La plata din decembrie, pensionarii eligibili vor primi: 500 de lei, dacă venitul din noiembrie este de cel mult 1.500 de lei; 400 de lei, pentru venituri cuprinse între 1.501 și 2.000 de lei; 300 de lei, pentru venituri între 2.001 și 3.000 de lei. Suma se adaugă pensiei din luna respectivă, dar nu reprezintă o majorare permanentă a acesteia. Este un ajutor temporar, acordat exclusiv în condițiile stabilite pentru anul 2026. Pensionarii trebuie să depună cerere? Spre deosebire de unele ajutoare acordate de primării, sprijinul din „Pachetul de solidaritate” se plătește din oficiu, prin casele teritoriale sau sectoriale de pensii. Citește și: Drepturile pensionarilor în spitale în 2026: când pot face gratuit RMN și CT, ce fac dacă li se cer bani și unde reclamă abuzurile Pensionarul nu trebuie să completeze o cerere și nici să prezinte acte privind veniturile din pensie. Banii sunt achitați prin aceeași modalitate prin care este primită pensia: în contul bancar, pentru cei care au optat pentru plata pe card, sau prin intermediul Poștei Române. Prin urmare, pensionarii nu riscă să piardă ajutorul pentru că nu au aflat la timp despre program ori nu s-au înscris. Este important însă să verifice talonul de pensie sau extrasul de cont și să sesizeze casa de pensii dacă îndeplinesc condițiile, dar suma nu a fost plătită. Ce venituri sunt luate în calcul Pentru prima tranșă, plătită în mai, au fost analizate veniturile din pensii cuvenite în aprilie 2026. Pentru tranșa din decembrie contează veniturile cuvenite în noiembrie 2026. Sunt cumulate: - pensiile din sistemul public; - pensiile militare; - indemnizația socială pentru pensionari. Dacă aceeași persoană încasează mai multe pensii, acestea nu sunt analizate separat. Casa de pensii le adună, iar încadrarea se face după venitul total. De exemplu, un pensionar care primește o pensie proprie de 1.900 de lei și o pensie de urmaș de 400 de lei are un venit cumulat de 2.300 de lei și poate primi o tranșă de 300 de lei în decembrie. Salariul, chiria ori alte venituri care nu fac parte dintre categoriile enumerate de ordonanță nu sunt incluse în calculul acestui plafon. Încadrarea poate fi diferită în decembrie Eligibilitatea nu este stabilită o singură dată pentru întregul an. Situația este verificată din nou înaintea celei de-a doua tranșe. Astfel, un pensionar care nu s-a încadrat pentru plata din mai, dar are în noiembrie venituri cumulate de cel mult 3.000 de lei, poate deveni eligibil pentru tranșa din decembrie. În sens invers, dacă venitul său a depășit între timp plafonul, poate să nu mai primească a doua tranșă. De asemenea, dacă venitul a trecut dintr-un interval în altul, valoarea celei de-a doua plăți poate fi diferită. De pildă, o persoană cu un venit de 1.950 de lei în aprilie a primit 400 de lei în mai. Dacă în noiembrie venitul său ajunge la 2.050 de lei, tranșa din decembrie va fi de 300 de lei. Restanțele primite odată cu pensia nu ridică artificial venitul Dacă în noiembrie pensionarul primește și diferențe de pensie restante, aferente unor luni anterioare, acestea nu sunt luate în calcul la stabilirea plafonului. De exemplu, o pensie lunară de 2.800 de lei, însoțită în noiembrie de o restanță de 700 de lei, nu conduce automat la pierderea ajutorului. Pentru încadrare contează venitul curent de 2.800 de lei, nu totalul de 3.500 de lei intrat efectiv în acea lună. Ajutorul se acordă integral chiar dacă pensia cuvenită în aprilie sau noiembrie este aferentă numai unei fracțiuni de lună. Ce se întâmplă în cazul pensiei de urmaș Pentru beneficiarii unei pensii de urmaș, sprijinul se acordă fiecărui urmaș în parte. Dacă pensia de urmaș este împărțită între mai mulți copii ori între soțul supraviețuitor și copii, fiecare beneficiar este analizat individual. Această regulă este importantă deoarece ajutorul nu se împarte între urmași după modelul pensiei, ci poate fi plătit separat fiecăruia, în funcție de venitul care îi revine. Banii nu pot fi opriți prin poprire Ajutorul financiar din „Pachetul de solidaritate” nu este supus executării silite prin poprire. Chiar dacă pensionarul are datorii pentru care pensia este urmărită, suma de 300, 400 sau 500 de lei trebuie protejată. Totodată, ajutorul nu este luat în calcul: - la stabilirea dreptului la medicamente compensate în proporție de 90%; - la calcularea contribuției datorate pentru biletele de tratament balnear; - la stabilirea venitului minim de incluziune; - pentru accesarea sprijinului material destinat persoanelor defavorizate; - pentru mecanismul de sprijin acordat consumatorilor vulnerabili de energie. Cu alte cuvinte, primirea tranșei nu ar trebui să ducă la pierderea altor drepturi sociale. Aceste protecții sunt prevăzute expres de OUG nr. 23/2026. Pensionarii din străinătate primesc ajutorul? Ordonanța limitează plata la pensionarii aflați în evidența caselor de pensii și care au domiciliul în România. Persoanele care au locul de ședere sau reședința obișnuită în străinătate nu beneficiază de acest ajutor, chiar dacă primesc o pensie din sistemul românesc. Ce trebuie făcut dacă tranșa nu apare Pensionarul care are un venit de cel mult 3.000 de lei, locuiește în România și nu primește tranșa din decembrie ar trebui să verifice mai întâi talonul de pensie sau extrasul bancar. Uneori, ajutorul apare separat de pensia propriu-zisă. Dacă plata lipsește, poate solicita lămuriri de la casa teritorială de pensii de care aparține. Este util să aibă la îndemână: - actul de identitate; - decizia de pensionare; - talonul de pensie din noiembrie și cel din decembrie; - extrasul de cont, dacă pensia este virată la bancă. Pentru pensionarii militari, verificarea se face la casa de pensii sectorială competentă. Nu trebuie depusă o cerere pentru acordarea inițială a ajutorului, însă o sesizare este necesară dacă plata automată nu a fost efectuată corect. O măsură temporară „Pachetul de solidaritate” nu este o prestație permanentă și nici un program la care pensionarii se înscriu. Este o măsură temporară pentru 2026, plătită automat celor care îndeplinesc condițiile legale. Tocmai de aceea, cea mai importantă verificare trebuie făcută după plata pensiei din decembrie: venitul luat în calcul, tranșa înscrisă pe talon și suma intrată efectiv în cont sau achitată prin poștă.

Ratele la bancă între IRCC și ROBOR: ce se schimbă din octombrie și ce se poate întâmpla cu dobânzile în 2027
Economie

Ratele la bancă între IRCC și ROBOR: ce se schimbă din octombrie și ce se poate întâmpla cu dobânzile în 2027

Rata unui credit cu dobândă variabilă nu este stabilită definitiv în ziua semnării contractului. Ea poate crește sau scădea periodic, în funcție de IRCC ori ROBOR, la care banca adaugă propria marjă. Pentru românii ale căror împrumuturi sunt legate de IRCC, ultimele luni din 2026 nu vor aduce însă o ieftinire: indicele va urca ușor de la 5,56% la 5,57% începând cu 1 octombrie. Ce se va întâmpla în 2027 depinde de evoluția dobânzilor din piață, dar și de întârzierea cu care IRCC transmite aceste schimbări în ratele populației. În acest context, tot mai mulți debitori se pot întreba dacă merită să păstreze dobânda variabilă, să treacă la una fixă sau să refinanțeze creditul. Ce este IRCC și pentru ce credite se aplică IRCC înseamnă „indicele de referință pentru creditele consumatorilor”. Citește și: Sorina Matei, dată afară de pe grupul de Whatsapp al redacției de știri a TVR, după ce s-a infiltrat în grup – presă A fost introdus în mai 2019 și se aplică, în principal, creditelor în lei cu dobândă variabilă acordate persoanelor fizice după această dată. Dobânda totală se calculează, de regulă, astfel: Dobânda creditului = IRCC + marja fixă a băncii IRCC este calculat pe baza tranzacțiilor efective prin care băncile se împrumută între ele. Valoarea trimestrială reprezintă media ratelor zilnice dintr-un trimestru anterior și este publicată de Banca Națională a României. Indicele se aplică în fiecare trimestru calendaristic: ianuarie–martie; aprilie–iunie; iulie–septembrie; octombrie–decembrie. IRCC reacționează cu întârziere la schimbările din piață. Valoarea folosită într-un anumit trimestru reflectă tranzacții realizate cu câteva luni înainte. Din acest motiv, dacă dobânzile încep să scadă astăzi, efectul nu se vede imediat în ratele legate de IRCC. Același decalaj apare și atunci când costurile de finanțare cresc. Ce valoare are IRCC în toamna anului 2026 În perioada 1 iulie–30 septembrie 2026, băncile folosesc un IRCC de 5,56%, calculat pe baza tranzacțiilor din primul trimestru al anului. Citește și: Inflația a coborât la 6,2%, legumele și fructele s-au ieftinit puternic, față de august 2025 – INS De la 1 octombrie 2026, indicele aferent trimestrului al doilea va fi de 5,57%. Creșterea este de numai 0,01 puncte procentuale, astfel încât efectul asupra unei rate lunare va fi foarte mic, în multe cazuri, de numai câțiva lei sau chiar mai puțin, în funcție de soldul creditului și de perioada rămasă. Important este însă semnalul transmis: ratele legate de IRCC nu vor începe să scadă în ultimul trimestru din 2026. Indicele rămâne aproape de nivelul de 5,6%, la care se adaugă marja fixă a băncii. Astfel, un contract cu o marjă de 2,5% va avea, din octombrie, o dobândă variabilă de aproximativ 8,07% pe an. Ce este ROBOR ROBOR (Romanian Interbank Offer Rate) reprezintă rata medie la care băncile sunt dispuse să împrumute lei altor bănci. Indicele este calculat zilnic pentru mai multe scadențe, dintre care cele mai cunoscute sunt ROBOR la trei luni și ROBOR la șase luni. În contractele mai vechi, dobânda este formată, de obicei, astfel: Dobânda creditului = ROBOR la trei sau șase luni + marja fixă a băncii ROBOR este întâlnit mai ales la creditele în lei contractate înainte de mai 2019. Introducerea IRCC nu a modificat automat toate contractele vechi. Trecerea de la ROBOR la IRCC presupune, de regulă, acordul clientului și al băncii, printr-un act adițional sau prin refinanțarea creditului. Care este diferența dintre IRCC și ROBOR Principala diferență ține de modul de calcul. IRCC pornește de la tranzacții efectiv realizate între bănci, în timp ce ROBOR este stabilit pe baza cotațiilor furnizate de băncile participante la piață. Există și o diferență de viteză. ROBOR urmărește mai repede schimbările de pe piața monetară, în timp ce IRCC le transmite cu întârziere. Această întârziere poate produce efecte opuse: - când dobânzile cresc, IRCC poate rămâne temporar sub ROBOR; - când dobânzile scad, ROBOR poate coborî primul, iar IRCC poate rămâne mai ridicat încă unul sau două trimestre. Prin urmare, faptul că IRCC este mai mic într-un anumit moment nu înseamnă că va rămâne permanent mai avantajos. Cum se modifică rata la bancă Banca nu schimbă rata în fiecare zi, chiar dacă ROBOR este calculat zilnic. Actualizarea se face la intervalul stabilit în contract. Pentru un credit legat de IRCC, dobânda este revizuită, de regulă, trimestrial. Noua valoare se adaugă marjei fixe a băncii, iar rata este recalculată pentru soldul și perioada rămase. În cazul creditelor legate de ROBOR, actualizarea poate avea loc la trei sau șase luni, în funcție de indicele înscris în contract. Data exactă nu coincide obligatoriu cu prima zi a trimestrului calendaristic. O creștere a indicelui nu se adaugă direct, leu cu leu, la rata lunară. Banca recalculează graficul de rambursare, ținând cont de: - soldul rămas; - numărul de ani până la finalul creditului; - tipul ratelor; - marja băncii; - noua dobândă anuală. Impactul este mai mare la începutul unui credit ipotecar, când soldul este ridicat și o parte importantă din rata lunară reprezintă dobândă. Ce înseamnă trecerea la dobândă fixă Dobânda fixă nu se modifică în perioada garantată prin contract, indiferent de evoluția IRCC sau ROBOR. Clientul știe cât va plăti în fiecare lună, cu excepția eventualelor modificări ale asigurărilor sau ale altor costuri separate. Dobânda poate fi fixă: - pe întreaga durată a creditului; - numai în primii trei, cinci sau zece ani; - pentru o altă perioadă prevăzută în ofertă. Ofertele cu dobândă fixă limitată trebuie citite cu atenție. După expirarea perioadei promoționale, creditul trece de obicei la dobândă variabilă, calculată ca IRCC plus marja indicată în contract. Uneori, această marjă ulterioară poate fi mai mare decât cea a creditului vechi. Trecerea la dobândă fixă se poate face prin renegocierea creditului la banca actuală sau prin refinanțarea la o altă instituție. Dobânda fixă este întotdeauna mai avantajoasă? Principalul avantaj al dobânzii fixe este predictibilitatea, nu garanția că împrumutatul va plăti cea mai mică dobândă posibilă. Dobânda fixă poate fi potrivită atunci când: - rata actuală ocupă deja o parte mare din venitul familiei; - o nouă creștere ar fi greu de suportat; - oferta fixă este sensibil mai mică decât dobânda variabilă actuală; - clientul preferă siguranța unui buget stabil; - mai sunt mulți ani până la rambursarea creditului. Dobânda variabilă poate rămâne atractivă dacă indicii se află pe o tendință de scădere, soldul este mic, creditul se apropie de final sau împrumutatul intenționează să facă rambursări anticipate consistente. Nimeni nu poate garanta însă evoluția viitoare a IRCC ori ROBOR. Alegerea trebuie făcută în funcție de capacitatea familiei de a suporta riscul, nu doar după prognoza unei bănci. Ce se poate întâmpla cu dobânzile la credite în 2027 Valoarea IRCC aplicabilă în primul trimestru din 2027 va fi calculată pe baza indicilor zilnici înregistrați în trimestrul al treilea din 2026. Momentul în care aceasta va apărea efectiv în rata fiecărui client depinde și de data de actualizare prevăzută în contract. Datele disponibile până în septembrie arată că indicele zilnic continuă să se miște în jurul nivelului de 5,5–5,7%. Dacă această situație se menține până la sfârșitul trimestrului, este puțin probabil ca debitorii să vadă o scădere spectaculoasă a IRCC chiar de la începutul anului 2027. O reducere mai consistentă a ratelor ar putea apărea ulterior, însă numai dacă dobânzile din piața interbancară coboară și rămân la niveluri mai mici suficient timp. Evoluția va depinde de mai mulți factori: - inflația și viteza cu care aceasta scade; - deciziile de politică monetară ale BNR; - costurile la care băncile se împrumută între ele; - situația bugetară și nivelul de risc perceput în economie; - evoluția cursului de schimb și a piețelor internaționale. Prin urmare, o scădere a inflației sau a dobânzii-cheie nu reduce rata creditului în luna următoare. Efectul asupra împrumuturilor legate de IRCC poate deveni vizibil abia după câteva trimestre. Merită să aștepți scăderea IRCC sau să alegi dobânda fixă? Faptul că IRCC ar putea scădea în cursul anului 2027 nu înseamnă că orice ofertă cu dobândă fixă trebuie refuzată. Dacă banca propune o dobândă fixă sensibil mai mică decât suma dintre IRCC și marja actuală, clientul poate obține atât o rată mai redusă, cât și protecție împotriva unor noi creșteri. În schimb, dacă diferența este foarte mică, iar dobânda fixă este garantată numai pentru o perioadă scurtă, refinanțarea trebuie calculată cu atenție. Costurile operațiunii ar putea anula economia, iar după expirarea perioadei fixe creditul va reveni, de regulă, la formula IRCC plus marja băncii. Când merită refinanțat un credit Refinanțarea înseamnă contractarea unui credit nou, din care este stins împrumutul vechi. Operațiunea poate reduce dobânda, rata lunară ori perioada de plată, dar nu orice rată mai mică înseamnă automat o economie. Refinanțarea merită analizată mai ales când: - noua dobândă este suficient de mică pentru a compensa toate costurile operațiunii; - creditul mai are o perioadă lungă de rambursare; - soldul rămas este încă ridicat; - se poate trece de la o dobândă variabilă mare la una fixă mai mică; - noua bancă oferă o marjă mai bună după expirarea perioadei fixe; - clientul dorește să unească mai multe credite scumpe într-unul singur. Comparația corectă nu se face doar între ratele lunare, ci între sumele totale rămase de plată. O rată poate scădea și numai pentru că noul credit este întins pe mai mulți ani. Clientul câștigă spațiu în bugetul lunar, dar poate ajunge să plătească mai mult în total. Cum calculezi dacă refinanțarea își scoate costurile Mai întâi se adună toate cheltuielile: - comisionul de analiză; - evaluarea imobilului; - taxele notariale și cele pentru ipotecă; - costul asigurărilor; - eventualele comisioane de cont; - costul rambursării anticipate, dacă acesta poate fi perceput; - orice sumă plătită pentru închiderea ori transferarea unor servicii. Apoi se împarte costul total la economia lunară estimată. Dacă refinanțarea costă 4.000 de lei și reduce rata cu 400 de lei, cheltuiala se recuperează teoretic în zece luni. Dacă debitorul intenționează să vândă locuința peste șase luni, operațiunea probabil nu este avantajoasă. Dacă va păstra creditul încă zece ani, economia poate deveni importantă. La creditele cu dobândă variabilă, rambursarea anticipată nu este, în principiu, supusă unei compensații. Pentru anumite împrumuturi cu dobândă fixă pot exista costuri, în limitele prevăzute de lege și în funcție de tipul contractului. Regimul trebuie verificat în documentele creditului, deoarece creditele ipotecare și cele de consum nu sunt tratate întotdeauna identic. Ce trebuie cerut băncii înainte de decizie Clientul ar trebui să solicite în scris: - soldul exact al creditului; - formula actuală a dobânzii; - indicele și marja aplicate; - următoarea dată de actualizare; - graficul complet pentru noua ofertă; - dobânda anuală efectivă – DAE; - suma totală de rambursat; - costurile refinanțării; - dobânda și marja aplicabile după perioada fixă; - condițiile pentru rambursarea anticipată. Oferta trebuie comparată pentru aceeași sumă și aceeași perioadă rămasă. Altfel, o rată aparent mai mică poate ascunde prelungirea împrumutului. IRCC, ROBOR sau dobândă fixă: ce alegi Nu există un indice perfect pentru toți debitorii. IRCC se mișcă mai lent, ROBOR reacționează mai repede, iar dobânda fixă cumpără predictibilitate. Pentru un credit deja în derulare, cea mai utilă întrebare nu este „care indice va scădea?”, ci: cât plătesc în total, ce risc pot suporta și în cât timp îmi recuperez costurile schimbării? O diferență mică de dobândă poate conta enorm la un sold mare și o perioadă de 20–30 de ani. În schimb, la un credit aproape achitat, taxele și formalitățile refinanțării pot depăși economia obținută. Decizia trebuie luată pe baza unei simulări personalizate și a contractului, nu doar după valoarea IRCC sau ROBOR anunțată într-o anumită zi.

DeFapt.ro
Investigații jurnalistice, analize, știri la zi
Abonează-te
DeFapt.ro

Ultima oră

Ultima oră