joi 08 octombrie
Login Contact
DeFapt.ro

Economie

1430 articole
Economie

Timișul, Clujul și Brașovul atrag investiții străine de miliarde de euro. Estul țării, mai nimic

Soldul investițiilor străine directe din județul Iași a ajuns la 858 de milioane de euro în 2025, aproape dublu față de nivelul de 448 de milioane de euro înregistrat în 2015, potrivit datelor Băncii Naționale a României, citate de Ziarul de Iași. Iașiul a detronat Suceava Evoluția a fost modestă în prima parte a intervalului. Soldul ISD a urcat la 469 de milioane de euro în 2017, apoi a coborât la 460 de milioane în 2018 și la 454 de milioane în 2019. Tendința s-a schimbat începând din 2020, când valoarea a crescut la 515 milioane de euro. Avansul a continuat anual: 543 de milioane de euro în 2021, 590 de milioane în 2022, 722 de milioane în 2023, 795 de milioane în 2024 și 858 de milioane în 2025. Cea mai mare creștere anuală, de 132 de milioane de euro, a fost înregistrată între 2022 și 2023. Citește și: Suma astronomică pe care viitorul Guvern va trebui să o plătească magistraților. CCR a respins sesizarea lui Bolojan privind conflictul cu ICCJ Iașiul a devenit principalul pol regional pentru capitalul străin. Suceava, care avea 498 de milioane de euro în 2015 și depășea Iașiul, a ajuns la 570 de milioane în 2025. Două treimi din investițiile străine, în București-Ilfov Bacăul a crescut de la 193 de milioane de euro în 2015 la 731 de milioane în 2025. Evoluțiile au fost mai reduse în Neamț, de la 206 la 226 de milioane de euro, și în Botoșani, de la 78 la 187 de milioane. Regiunea Nord-Est continua să atragă însă doar 1,9% din investițiile străine directe ale României. București-Ilfov concentra 66,9% din total, urmată de regiunile Centru, cu 7,9%, și Vest, cu 6,5%. Economistul Dan Chirleșan, profesor la Universitatea „Alexandru Ioan Cuza”, explică diferențele prin efectul de aglomerare. Investitorii preferă zonele care dispun deja de infrastructură, furnizori, forță de muncă pregătită, servicii, acces la piețe și administrații previzibile, cu birocrație redusă. Botoșani și Vaslui nu există pentru investitori Potrivit economistului, investițiile atrase de Iași nu se răspândesc automat către județele vecine. Pentru ca firmele din Botoșani, Vaslui, Neamț, Suceava sau Bacău să intre în lanțurile de producție și furnizare sunt necesare infrastructură și legături economice funcționale. Iașiul rămâne mult sub principalele centre economice. În 2025, Timiș avea investiții străine de 5,95 miliarde de euro, Clujul de 3,56 miliarde, iar Brașovul de 3,03 miliarde. Sibiu, Prahova și Constanța depășeau două miliarde de euro. Bucureștiul domina clasamentul cu 79,1 miliarde de euro, iar Ilfovul ajunsese la 10 miliarde, față de 3,3 miliarde în 2015.

Timișul, Clujul și Brașovul atrag investiții străine de miliarde de euro. Estul țării, mai nimic
VIDEO Economistul Christian Năsulea explică, la podcastul „Cum e, de fapt?”, cât de nedrept este sistemul de pensii de stat
Economie

VIDEO Economistul Christian Năsulea explică, la podcastul „Cum e, de fapt?”, cât de nedrept este sistemul de pensii de stat

Economistul Christian Năsulea a explicat, la podcastul „Cum e, de fapt?” de ce pensiile trebuie să crească: fiindcă cetățenii contribuie zeci de ani, iar la final primesc o pensie extrem de mică. Năsulea a fost foarte direct: statul a luat angajaților banii toată viața și azi le dă pensii de mizerie, așa că trebuie să indexeze pensiile măcar cu rata inflației. Potrivit economistului, statul le dă înapoi pensionarilor de cinci ori mai puțin decât contribuțiile acestora, nu e corect ce le-a făcut statul pensionarilor. Citește și: După reaprinderea scandalului Vicol, încă dosar îl urmărește pe Grindeanu, al cutiilor pline cu euro: Simion susține că numele liderului PSD a fost înnegrit în dosar Însă el a lansat și un avertisment: sistemul de pensii va fi și mai nesustenabil cu decrețeii pensionați pentru că sistemul public de pensii e prost făcut, e un dezastru. Economistul Christian Năsulea are un doctorat în management (obținut la ASE București), un MBA și o licență în drept, economie și management de la Universitatea din Orléans. El predă economie mondială și politici publice în cadrul Facultății de Istorie a Universității din București și este lector asociat la Facultatea de Administrarea Afacerilor cu Predare în Limbi Străine (FABIZ) din cadrul ASE București. „Statul român, prin politica fiscal-bugetară pe care a dus-o, a generat acest val inflaționist” „Q: Ați spus că e foarte necesară indexarea pensiilor. De ce? Năsulea: Pentru că sunt foarte mulți pensiionari care au niște pensii minuscule. Statul român, după ce le-a luat bani toată viața cât au lucrat, le dă acum niște pensii de mizerie, cu care nu pot trăi. Și nu e normal, când statul român, prin politica fiscal-bugetară pe care a dus-o, a generat acest val inflaționist (...) Situația asta, în care prețurile au crescut și cresc în ritm accelerat este responsabilitatea statului român care ar trebui, în situația asta, să indexeze pensiile măcar cu rata inflației (...) Q: Se va spune că deja sistemul de pensii gâfâie, se va spune că deja numărul angajaților scade, în timp ce cel al pensionarilor crește...Cum vedeți acest efort de indexare a pensiilor? Ce pensii să crească?  Năsulea: Nu știu să vă spun care-i soluția (...) În esență avem un sistem de pensii care-i nesustenabil și care urmează să devină și mai nesustenabil (...) Probabil că vom avea o creștere a vârstei de pensionare, probabil că vom avea niște modificări pentru a încerca să salvăm un lucru care e prost făcut (...) Practic, a luat bani de la oameni care au muncit o viață întreagă și le întoarce înapoi niște sume care sunt în foarte multe situații de cinci ori mai mici decât suma totală cu care au contribuit”. Soluția corectă ar fi fost ca pilonul II să fi fost implementat în anii ’90. Astfel, pensionarii ar fi avut pensii bune.

VIDEO Pe date macro, România nu ar trebui să intre în junk, spune profesorul de economie Christian Năsulea, la podcastul „Cum e, de fapt?”
Economie

VIDEO Pe date macro, România nu ar trebui să intre în junk, spune profesorul de economie Christian Năsulea, la podcastul „Cum e, de fapt?”

Creditorii externi ai României nu ar avea nici o problemă cu un guvern fără puteri depline la București chiar dacă ar dura ani de zile, a spus profesorul de economie Christian Năsulea la podcastul „Cum e, de fapt?”. Problema e a instabilității politice Problema cea mai mare a creditorilor și a agențiilor de rating este un guvern cu puteri depline care să dea drumul cheltuielilor de la buget pentru creșteri nesustenabile de salarii în sistemul bugetar, a adăugat Năsulea. Citește și: Primarul Clujului, Emil Boc, spune că muncitorii „non-UE” devin o problemă pentru oraș: „Nu înțeleg nimic despre cultura noastră” Profesorul a spus că „indicatorii macroeconomici arată că am putea să ne menținem rating-ul în continuare. Aș spune, chiar într-o proporție mai mare, avem date care indică faptul că România ar trebui să rămână pe investment grade. Problema, de fapt, pe care o avem și care ridică semne de întrebare și face să fie o misiune destul de dificilă pentru echipa de la S&P (Standard & Poor's) este una politică. E vorba de instabilitate, cât mai ține, cât mai stăm în situația asta?  (...) Aici, aici este iarăși chestiunea foarte interesantă pentru că nouă, pentru indicatorii care-i interesează pe creditorii statului român, pe acei investitori care, de fapt, împrumută statul român cumpărând titluri de stat, deci strict pe acei indicatori, lucrurile merg mai bine fără guvern. Deficitul la final de an în ritmul acesta se duce la 4,3% și, dacă nu avem nici buget pe 2027 și mergem pe bugetul de 2026, e chiar perfect: 3% până la finalul anului viitor. Asta este. Deci, pentru cei din fondurile de investiții care cumpără titluri de stat, pentru agențiile de rating, dacă președintele Nicușor Dan anunță că nu vom... că nu va face nicio nominalizare până la sfârșitul anului viitor, asta creează o predictibilitate și o stabilitate semnificativ mai mare decât ceea ce putem spera în România de la o coaliție de guvernare (...). (...) era menționat foarte clar (de către S&P - n.r.) că guvernul pe care îl vom avea, când îl vom avea, trebuie să fie unul care să continue consolidarea fiscal-bugetară. Trebuie să fie un guvern care să nu înceapă să deschidă iarăși robinetul cu bani, bani pe care nu-i avem și care trebuie împrumutați și pe care fondurile de investiții, creditorii internaționali nu sunt foarte deschiși să ne împrumute într-o sumă mai mare.(...)  În ordinea priorităților sau în ordinea preferințelor pentru creditori internaționali, lucrurile stau în felul următor: ar fi bine să avem un guvern care să înțeleagă situația și să lucreze intens la reducerea deficitului bugetar. În orice formă face lucrul acesta. După aceea, ar fi bine să continuăm să reducem deficitul bugetar prin metoda aceasta românească pe care am folosit-o anul acesta. Și a treia variantă, care este puțin preferabilă, e chiar cumva dincolo de frontiera unde suntem trecuți în junk, dacă mergem pe varianta asta,  este un guvern care începe să promită iarăși creșteri de pensii, salarii, deschiderea robinetului cu bani publici, care ridică nivelul de incertitudine pentru capacitatea de plată a statului român la un nivel la care agențiile de rating nu mai pot recomanda datorie suverană românească pentru aceste fonduri de investiții.”

Mare atenție la cămătarii de la IFN-uri: dobânzi ilegale uriașe cerute pentru sume infime
Economie

Mare atenție la cămătarii de la IFN-uri: dobânzi ilegale uriașe cerute pentru sume infime

O femeie din Iași care împrumutase 5.200 de lei de la Finopro IFN SA a fost obligată să achite peste 20.000 de lei după ce nu și-a mai putut plăti ratele. Instituția financiară a declarat creditul scadent anticipat și a inclus în datorie dobânda care ar fi fost datorată până în 2028. Protecția Consumatorilor a considerat practica nelegală, iar Judecătoria a menținut sancțiunea aplicată IFN-ului, potrivit Ziarului de Iași. Împrumut de 5.200 de lei, sumă de rambursat de 30.273 de lei E.B. a contractat împrumutul la sfârșitul lunii mai 2023, pentru o perioadă de cinci ani. Creditul avea o dobândă anuală efectivă de 232%, iar suma totală care trebuia rambursată ajungea la 30.273 de lei. Rata lunară era de aproximativ 500 de lei. Citește și: Ex-pesedista Laura Vicol, tovarășa de petreceri a lui Grindeanu, n-a consemnat 15 milioane de lei în declarația de avere - DIICOT După ce femeia nu a mai reușit să achite ratele, Finopro IFN a declarat în iulie 2025 scadența anticipată. Datoria calculată era de 20.400 de lei: 5.107 lei reprezentau principalul, 2.900 de lei dobânda restantă, iar 17,43 lei penalitățile. Alți 12.365 de lei reprezentau dobânda viitoare, aferentă perioadei rămase până în 2028. Femeia a sesizat Comisariatul Județean pentru Protecția Consumatorilor Iași. Protecția Consumatorului a amendat IFN-ul Inspectorii au stabilit că IFN-ul putea solicita principalul neachitat, dobânda restantă și penalitățile, dar nu și dobânda declarată exigibilă anticipat. Datoria a fost recalculată la 8.012,09 lei. CJPC Iași a amendat Finopro IFN cu 20.000 de lei și a dispus recalcularea debitului. Compania a contestat procesul-verbal, susținând că dobânda anticipată era prevăzută în contractul semnat de clientă și reprezenta dobânda remuneratorie aferentă creditului. Judecătorii au respins argumentele instituției financiare. Potrivit OUG 50/2010, creditorul poate percepe dobânda curentă, dobânda restantă și dobânda penalizatoare. Actul normativ nu permite însă încasarea dobânzii remuneratorii pentru perioada ulterioară declarării scadenței anticipate. Contractul semnat încalcă legea Instanța a arătat că simpla includere a costului în contract și semnarea documentului de către consumator nu îl transformă într-o obligație legală. Legislația interzice clienților să renunțe la drepturile acordate prin OUG 50/2010, tocmai pentru a-i proteja de practici incorecte. După declararea scadenței anticipate, IFN-ul putea aplica doar o dobândă penalizatoare, cu cel mult două puncte procentuale peste dobânda contractuală. Judecătorii au apreciat că dobânda viitoare nu mai corespundea folosirii banilor și niciunei prestații oferite de creditor. Plângerea Finopro IFN a fost respinsă, iar procesul-verbal întocmit de CJPC a fost menținut. Hotărârea Judecătoriei nu este definitivă. Compania a formulat contestație, iar dosarul va fi analizat de Tribunal. Litigiul privind suma datorată continuă astfel în apel.

Șeful Amazon România consideră că IT-ul poate fi un blestem pentru economia României
Economie

Șeful Amazon România consideră că IT-ul poate fi un blestem pentru economia României

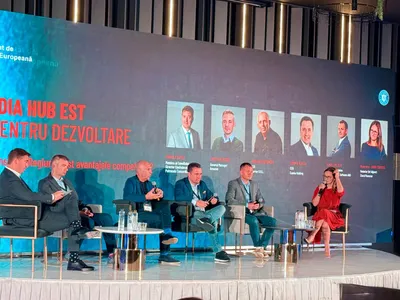
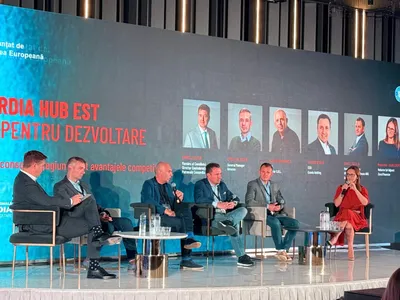
Iașiul s-a dezvoltat datorită industriei IT, însă dependența de un singur sector poate reprezenta un risc pentru economia orașului. Avertismentul a fost formulat de Cristian Josan, manager general al Amazon Development Center România, la Concordia HUB Est – Forum pentru dezvoltare. Alternative: tehnologiile verzi și producția tehnologică Potrivit acestuia, Iașiul trebuie să atragă investiții și în alte domenii, precum tehnologiile verzi și producția tehnologică. IT-ul rămâne unul dintre principalele avantaje ale orașului, alături de universități, dar economia locală nu ar trebui să devină dependentă exclusiv de această industrie. „Există în jur de 25.000 de angajați în industria IT, lucru care nu poate fi ignorat și este unul dintre motoarele de dezvoltare ale orașului. Dependența de o monostructură are însă riscurile sale”, a declarat Josan, citat de Ziarul de Iași. Managerul Amazon consideră că economia României se bazează excesiv pe sectorul IT și are nevoie de diversificare. Un avantaj important pentru Iași este capitalul intelectual generat de universități. Aproximativ 50.000 de studenți învață în oraș, iar această „fabrică de creiere” se reînnoiește la fiecare trei sau patru ani, a explicat reprezentantul Amazon. Amazon are 1.700 de angajați la Iași Compania a deschis centrul din Iași în 2005, orașul rămânând principalul său pol de activitate din România. Amazon are aproximativ 3.000 de angajați, dintre care circa 1.700 lucrează la Iași. Alegerea orașului a fost determinată de prestigiul universitar, disponibilitatea specialiștilor și posibilitatea dezvoltării unor proiecte care să fie extinse. Citește și: VIDEO Sociologul Cătălin Stoica prezintă, la podcastul „Cum e, de fapt?”, date care explică ascensiunea AUR Amazon și-a mărit apoi prezența în România prin deschiderea birourilor din București, în 2017, și Timișoara, în 2022. Cristian Josan a atras atenția și asupra conectivității deficitare a Iașului. „Este mai rapid să ajungi la Londra decât la Timișoara”, a afirmat managerul, referindu-se la dificultatea legăturilor cu vestul țării. Aeroportul are nevoie și de rute de afaceri În privința Aeroportului Iași, acesta consideră că sunt necesare nu numai destinații turistice, ci și conexiuni utile mediului de afaceri. Frankfurt și Varșovia sunt printre centrele europene către care orașul ar avea nevoie de zboruri mai bune. Dezvoltarea regională presupune însă combinarea transportului aerian cu infrastructura rutieră și feroviară. Educația reprezintă o altă prioritate indicată de șeful Amazon România. Josan susține necesitatea unor investiții consistente, inclusiv în programe de învățare pe tot parcursul vieții. Managerul vede Iașul și ca pe un oraș potrivit pentru familii. Venit din București în 2009 pentru o perioadă estimată inițial la un an, Cristian Josan a decis să rămână definitiv, după ce întrebarea sa s-a schimbat din „De ce să stau?” în „De ce să plec?”.

Stolojan desființează investițiile guvernărilor Ciucă și Ciolacu și cere investiții străine
Economie

Stolojan desființează investițiile guvernărilor Ciucă și Ciolacu și cere investiții străine

Fostul premier Theodor Stolojan a spus, azi, la o dezbatere organizată de Banca Națională, că investițiile publice care au început în 2022 nu au adus creșterea economică așteptată. „Progresul continuu al tehnologiilor, din păcate, ni-l aduc companiile internaţionale. De aceea, România trebuie să redevină atractivă pentru investiţiile străine directe până când România va începe să genereze şi ea progres tehnologic”, a mai spus Stolojan. Citește și: George Simion, semne ale divorțului de Călin Georgescu: PNL i-ar fi plătit campania electorală cu milioane de euro „România trebuie să redevină atractivă pentru investiţiile străine directe” „Vreau să spun foarte limpede, vizavi de multe prostii care se spun în dezbaterile economice: reducerea ritmului de creştere economică în România a început odată cu anul 2022, cu trei ani şi jumătate înainte de a se lua orice măsură aşa-zisă de austeritate. Am ajuns cu creşterea economică sub 1% în timp ce pompăm tot mai mulţi bani publici în investiţii. Deci, exact rezultatul contrariu decât cel descris de cărţile de economie. Prin urmare, pentru mine, atunci când nu pot gestiona mai bine creşterea economică, prioritară este corectarea deficitelor economice”, a spus fostul premier și lider liberal la evenimentul de lansare a volumului "Sustenabilitatea financiară - de la deficite la convergenţă nominală", al doilea studiu din cadrul proiectului Economic@BNR iniţiat şi coordonat de Viceguvernatorul BNR Cosmin Marinescu. „Iar aici ştiinţa economică ne spune foarte limpede ce trebuie să facem dacă vrem creştere economică şi stabilitate în acelaşi timp. Sunt trei factori: investiţiile în capitalul fizic şi în cel uman, sisteme eficiente de alocare a resurselor şi progresul continuu al tehnologiilor. Concluziile pe care le am eu şi vă rog să vă gândiţi bine la ele sunt: România are rezerve uriaşe de creştere economică dacă se uită cu atenţie la sistemele de alocare a resurselor şi domnul ministru al Finanţelor sper să vă spună câte ceva despre bubele noastre aici. Progresul continuu al tehnologiilor, din păcate, ni-l aduc companiile internaţionale. De aceea, România trebuie să redevină atractivă pentru investiţiile străine directe până când România va începe să genereze şi ea progres tehnologic", a explicat Theodor Stolojan.  

Se înăspresc controalele la produsele care ajung în UE din afara blocului comunitar (PE)
Economie

Se înăspresc controalele la produsele care ajung în UE din afara blocului comunitar (PE)

Controalele vamale pentru produsele din afara UE trebuie să fie mai dure, a cerut Parlamentul European prin vot, potrivit europarlamentarului PNL (membru PPE) Dan Motreanu. 60% din produsele din afara UE, neconforme „Uniunea Europeană trebuie să aloce mai mulți bani pentru controalele vamale, protecția consumatorilor și consolidarea pieței unice. Am votat în Parlamentul European noul program privind piața unică și domeniul vamal. Modificările susținute de Parlamentul European sunt și în avantajul cetățenilor și firmelor din România. ℹ️ Solicităm creșterea bugetului acestui program cu 700 de milioane de euro, de la 6,2 miliarde de euro la 6,9 miliarde de euro. ℹ️ Vor fi finanțate achiziționarea, întreținerea și modernizarea echipamentelor de control vamal, infrastructura necesară, sisteme electronice și soluțiile digitale. ℹ️ Sprijinim creșterea eficienței controalelor pentru produsele care intră pe piața UE. Controalele de până acum au relevat că majoritatea produselor cumpărate online din afara UE nu corespund standardelor europene. De exemplu, procentul de neconformitate a depășit 60% la controalele efectuate din octombrie până în decembrie 2025. ℹ️ Se asigură finanțare pentru supravegherea pieței și aplicarea normelor privind siguranța și conformitatea produselor, inclusiv a celor cumpărate online. ℹ️ Susțin investițiile în digitalizarea și interoperabilitatea administrațiilor, astfel încât firmele românești să piardă mai puțin timp cu procedurile administrative atunci când lucrează în alte state membre. ℹ️ Prin apartenența la Uniunea Europeană, România are acces liber la o piață de aproape 450 de milioane de locuitori.”, a scris Motreanu pe Facebook. 5,9 miliarde de colete mici în 2025 Creșterea comerțului electronic a adus pe piața europeană un volum foarte mare de produse expediate direct consumatorilor din state din afara Uniunii Europene. Potrivit Comisiei Europene, în 2025 au intrat în UE aproximativ 5,9 miliarde de colete cu valoare redusă, în creștere cu peste un sfert față de anul precedent. Numărul mare de expedieri îngreunează verificarea individuală a mărfurilor de către autoritățile vamale. Riscul este accentuat de practica fragmentării comenzilor în colete mici, de declarațiile vamale incorecte și de vânzătorii care își schimbă rapid identitatea pe platforme digitale. O acțiune amplă de control inițiată de Comisia Europeană a arătat că peste 60% dintre produsele verificate nu respectau cerințele europene privind conformitatea și siguranța. Procentul se referă la eșantionul controlat, nu la totalul produselor importate. Verificările au vizat în special jucării, electronice de mici dimensiuni, cosmetice, echipamente individuale de protecție și suplimente alimentare. Neconformitățile pot lua forme diferite. Unele produse conțin substanțe interzise sau în concentrații peste limitele admise. Altele prezintă riscuri de electrocutare, incendiu, sufocare ori rănire. Autoritățile identifică și etichete incomplete, avertismente absente, instrucțiuni necorespunzătoare, documentație tehnică insuficientă sau lipsa informațiilor care permit identificarea producătorului și importatorului. Marcajul CE este obligatoriu numai pentru anumite categorii de produse, precum jucăriile, aparatele electrice sau unele echipamente de protecție. Acesta nu reprezintă un certificat de calitate și nici dovada că produsul a fost fabricat în Uniunea Europeană. Marcajul indică asumarea conformității cu cerințele aplicabile, dar poate fi utilizat incorect sau falsificat. Regulamentul european privind siguranța generală a produselor, aplicabil din decembrie 2024, prevede că un produs provenit din afara UE nu poate fi comercializat legal pe piața europeană fără existența unui operator economic responsabil stabilit în Uniune. Datele acestuia trebuie să poată fi identificate pe produs, ambalaj sau în oferta online. Platformele au obligații privind identificarea comercianților, cooperarea cu autoritățile și eliminarea ofertelor pentru produse periculoase. Înainte de cumpărare, consumatorii pot verifica identitatea și adresa vânzătorului, datele operatorului responsabil din UE, avertismentele, instrucțiunile și eventualele alerte publicate în sistemul european Safety Gate. Un preț foarte mic, fotografiile generice, descrierile incomplete și recenziile repetitive pot indica un risc sporit. Dacă vânzătorul este stabilit în afara Uniunii, exercitarea dreptului de retragere, obținerea unei rambursări sau aplicarea garanției pot fi mai dificile. Autoritățile vamale și cele de supraveghere a pieței pot opri, retrage sau distruge produsele periculoase, însă responsabilitatea verificării ofertelor revine și cumpărătorului.

Statul nu ar trebui să mai investească în orașe care pierd locuitori, spune un om de afaceri
Economie

Statul nu ar trebui să mai investească în orașe care pierd locuitori, spune un om de afaceri

Adrian Gârmacea, fondatorul producătorului de tâmplărie Barrier din Bacău, consideră că România trebuie să accepte declinul unor localități și să concentreze investițiile publice în zonele capabile să producă valoare economică. Antreprenorul a criticat distribuirea banilor publici, birocrația și sistemul de educație la Concordia Hub Est – Forum pentru Dezvoltare, organizat la Iași. Botoșani, Bacău și Buzău „n-au nicio șansă pe termen lung” Gârmacea susține că populația și activitatea economică se vor concentra în jurul marilor centre urbane, unde există salarii mai mari, locuri de muncă și servicii. El a nominalizat Botoșani, Bacău și Buzău printre orașele care, în opinia sa, „n-au nicio șansă pe termen lung”. „Orașele mici, de 100.000 de locuitori, sunt, pe termen lung, sortite eșecului”, a afirmat fondatorul Barrier, citat de Ziarul de Iași. Gârmacea a comparat marile orașe cu o „gaură neagră”, deoarece atrag populația și resursele din localitățile învecinate. Antreprenorul a criticat construirea unor săli de sport, școli și alte obiective publice în comunități care pierd constant locuitori. În opinia sa, statul nu ar mai trebui să investească nici în apă, canalizare sau drumuri în asemenea localități. „Orașele astea trebuie lăsate să moară, iar banii trebuie duși acolo unde pot să producă valoare”, a declarat Gârmacea. Iașiul, pol regional Iașiul este prezentat, însă, drept un pol regional cu perspective mai bune, datorită universităților, sistemului medical și industriilor IT și auto. Gârmacea crede că legătura rutieră rapidă dintre Bacău și București va reduce influența economică exercitată de Iași asupra Bacăului. Citește și: Lideri PSD expirați și dubioși care s-au întâlnit cu S&P și au transmis că sunt gata de guvernare. Grindeanu a lipsit Fondatorul Barrier s-a declarat pesimist în privința Moldovei, pe care nu o consideră o regiune omogenă economic și demografic. El a criticat și educația, susținând că școala românească acordă prea mult spațiu religiei și insuficientă atenție științelor necesare economiei viitorului. Birocrația, obstacol major O altă problemă indicată este birocrația. Gârmacea a afirmat că mediul de afaceri pierde ani pentru obținerea autorizațiilor și le-a cerut reprezentanților administrației să precizeze cât timp alocă rezolvării problemelor antreprenorilor. În contrast cu perspectiva asupra regiunii, omul de afaceri este optimist în privința Barrier. Compania exportă în Statele Unite, Regatul Unit și Irlanda. Intrarea pe piețe dificile necesită certificări și adaptarea produselor, dar poate reduce concurența și poate permite obținerea unor prețuri mai mari. Gârmacea susține că România și Polonia se numără printre principalii exportatori de ferestre, iar experiența Barrier arată că accesul inițial pe o piață poate depinde de o oportunitate, însă rezultatele ulterioare sunt obținute prin muncă și investiții. 

Mogulul imobiliar Iulian Dascălu cumpără Iașiul pe bucăți: încă o clădire de birouri de lângă Palas se vinde
Economie

Mogulul imobiliar Iulian Dascălu cumpără Iașiul pe bucăți: încă o clădire de birouri de lângă Palas se vinde

Clădirea companiei de construcții Iasicon SA, situată pe strada Sfântul Lazăr din Iași, ar face obiectul unei negocieri avansate pentru o tranzacție estimată la peste cinci milioane de euro. Informațiile au fost obținute de Ziarul de Iași din surse active pe piața imobiliară, însă vânzarea nu este confirmată oficial. Clădirea, lângă Palasul lui Dascălu Imobilul se află în imediata apropiere a ansamblului Palas și vizavi de fosta tipografie Dosoftei. Clădirea are o suprafață de aproximativ 2.800 de metri pătrați și cinci etaje. Potrivit informațiilor vehiculate în piață, posibilul cumpărător ar activa în domeniul IT, dar identitatea acestuia nu este cunoscută. Citește și: Mogulul imobiliar Iulian Dascălu a mai dat o lovitură: a cumpărat o clădire-simbol a BCR Amplasarea centrală și apropierea de principalele proiecte comerciale și de birouri ale orașului sporesc interesul investitorilor pentru proprietățile din această zonă. Iasicon SA este controlată de omul de afaceri Titel Sinescu. Sursele publicației susțin că părțile ar fi ajuns în această săptămână la un acord privind vânzarea. Proprietarul companiei afirmă însă că negocierile nu au fost finalizate. „Ne-am decis să o scoatem la vânzare ca să punem banii în mișcare, să ne finanțăm, să facem investiții și așa mai departe. Deocamdată suntem doar în faza de discuții și negocieri”, a declarat Titel Sinescu pentru Ziarul de Iași. Peste cinci milioane de euro Verificările realizate în cartea funciară nu indică, deocamdată, schimbarea proprietarului clădirii. Iasicon ar fi cerut inițial aproximativ șase milioane de euro, sumă la care urma să fie adăugată TVA. Ulterior, în piață a fost vehiculată o valoare cuprinsă între cinci și 5,5 milioane de euro. Unele surse susțin însă că prețul final ar putea depăși acest interval. Citește și: BREAKING Fitch spune că România ar putea fi retrogradată la „junk” dacă se prelungeşte criza politică Posibila tranzacție apare într-o perioadă în care zona Palas atrage noi investiții imobiliare. Tot în această săptămână, compania IULIUS, fondată de Iulian Dascălu, a cumpărat clădirea BCR din Podu Roș, amplasată tot pe strada Sfântul Lazăr. Imobilul va fi reabilitat și integrat în oferta de birouri și servicii a ansamblului Palas. Peste 100 de milioane de lei anual Iasicon SA a fost înființată în 1992 și activează în sectorul construcțiilor, inclusiv în domeniul reabilitării și restaurării clădirilor. Conform datelor financiare aferente anului 2025, compania a raportat o cifră de afaceri de aproximativ 104 milioane de lei și un profit net de circa 3,9 milioane de lei. Numărul mediu de angajați a fost de 182. Firma ieșeană a participat la mai multe proiecte publice și lucrări de restaurare. Printre obiectivele incluse în portofoliul său se află Ansamblul Muzeal „Ion Creangă”, cunoscut drept Bojdeuca lui Ion Creangă, și Casa Balș, parte a proiectului de modernizare a Filarmonicii „Moldova” din Iași.

De la primul pas, la viteză maximă - ce ascund tălpile cu swoosh
Economie

De la primul pas, la viteză maximă - ce ascund tălpile cu swoosh

Când confortul devine o investiție, nu o cheltuială Există o diferență clară între o pereche de adidași cumpărați în grabă și una aleasă cu cap. Adidasii Nike de barbati, de exemplu, nu sunt simpli pantofi sport - sunt construiți pe baza unor tehnologii testate în competiții reale, cu materiale care răspund diferit în funcție de tipul de activitate. Fie că vorbești despre alergare pe asfalt, antrenament la sală sau purtare casual, fiecare model din gama Nike are o logică proprie de construcție, iar înțelegerea acestei logici îți poate salva atât banii, cât și articulațiile. Tehnologiile care fac diferența în talpă Nucleul oricărui adidas Nike este talpa intermediară. Sistemul Air Max, prezent în modele precum Air Max 90 sau Air Max 270, folosește pungi de aer vizibile care absorb impactul la fiecare pas. Foam React, introdus în seria React Infinity, este mai ușor și mai elastic, oferind un efect de „săritură" ușoară la revenire. Zoom Air, prezent în pantofii de performanță precum Air Zoom Pegasus, este tensionat și răspunde instantaneu, ideal pentru alergători care vor feedback rapid de la sol. Diferența dintre aceste sisteme nu e de marketing - e măsurabilă în presiunea exercitată pe călcâi și avanpicior. Tălpile exterioare variază la fel de mult. Cauciucul de tip Waffle, inspirat din grila unui aparat de vafe, a apărut prima dată pe un prototip creat de Bill Bowerman în 1971 și rămâne funcțional pentru suprafețe dure. Cum alegi modelul potrivit fără să te pierzi în ofertă 1. Primul filtru este utilizarea. Un adidas Nike de barbati destinat alergării va fi mai rigid în zona mediană a tălpii pentru a controla pronația, în timp ce unul casual va fi mai plat și mai flexibil. 2. Al doilea filtru este lățimea labei - Nike oferă variante standard și variante wide (marcate cu litera „W" sau „2E"), un detaliu ignorat frecvent care provoacă disconfort pe termen lung. 3. Al treilea filtru este greutatea: pantofii de competiție cântăresc și sub 200 de grame, cei de antrenament depășesc adesea 300 de grame, iar diferența se simte după kilometrul cinci. Iată principalele categorii Nike pentru bărbați și utilizarea lor recomandată: • Running - modele precum Pegasus, Vomero, Invincible; suprafețe asfaltate, distanțe medii și lungi • Trail - seria Wildhorse, Pegasus Trail; teren accidentat, alergare montană • Training - Free Metcon, Superrep; sală, HIIT, antrenamente cu greutăți • Lifestyle - Air Force 1, Cortez, Blazer; purtare zilnică, outfit urban  • Basketball - LeBron, KD, Giannis; teren de baschet, sărituri repetate Adidașii Nike de copii - o lume aparte, cu reguli proprii Greșeala clasică a părinților este să cumpere o pereche de adidași Nike de copii după același raționament folosit pentru adulți. Piciorul unui copil crește în medie o măsură la fiecare două-trei luni până la vârsta de cinci ani, deci o investiție prea mare nu are sens practic.  Nike oferă pentru copii seria Flex Runner, cu talpă extrem de flexibilă care susține mișcarea naturală a piciorului în formare, și seria Revolution, mai accesibilă ca preț, fără șireturi, potrivită pentru cei care încă nu știu să se lege singuri la șireturi. Adidașii Nike de copii au și o construcție specifică a bombeului - zona din față este mai înaltă și mai lată decât la adulți, pentru că piciorul copilului este mai lat în raport cu lungimea lui. Un pantof de adult cumpărat mai mic nu va reproduce niciodată această geometrie. Materialele exterioare și ce spun despre durabilitate Față de acum un deceniu, Nike a diversificat masiv materialele superioare. Mesh-ul respirabil clasic a fost înlocuit în multe modele cu Flyknit - un fir împletit care modelează piciorul fără cusături, reducând punctele de frecare. Materialul este mai scump de produs, dar și mai durabil la solicitări repetate. Curelele din piele sau piele întoarsă, prezente în modele lifestyle precum Air Force 1, necesită întreținere regulată cu produse specifice - o cremă hidratantă aplicată la fiecare două săptămâni previne crăpăturile. Un adidas Nike de barbati din Flyknit se curăță mai ușor, dar rezistă mai greu la umiditate prelungită comparativ cu modelele din piele. Îngrijirea corectă prelungește durata de viață cu ani buni Cea mai frecventă greșeală este spălarea la mașina de spălat. Căldura și agitarea mecanică degradează adezivii din talpă și deformează amortizarea. Curățarea manuală cu o periuță moale, apă rece și săpun neutru este suficientă pentru 90% din situații. Depozitarea contează la fel de mult ca spălarea. Adidasii Nike de barbati și de copii deopotrivă ar trebui păstrați în cutiile originale sau în pungi de pânză, departe de lumina directă care decolorează materialele. Introducerea unui umplutură din hârtie în interior menține forma tălpii și previne deformarea în zona călcâiului. Dacă alegi un adidas bine construit și îl îngrijești corect, el te va „cunoaște" treptat - exact cum un instrument muzical bun sună mai bine cu cât este mai mult cântat.

Mogulul imobiliar Iulian Dascălu a mai dat o lovitură: a cumpărat o clădire-simbol a BCR
Economie

Mogulul imobiliar Iulian Dascălu a mai dat o lovitură: a cumpărat o clădire-simbol a BCR

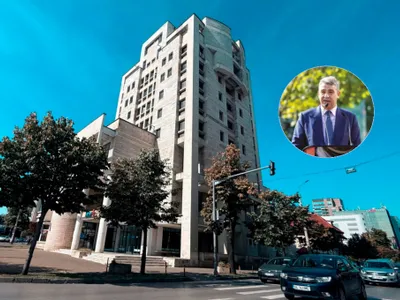
Clădirea BCR din Podu Roș, unul dintre reperele imobiliare ale Iașiului, a fost cumpărată de omul de afaceri Iulian Dascălu, fondatorul grupului IULIUS. Tranzacția a fost semnată miercuri, 16 septembrie, potrivit informațiilor obținute în exclusivitate de Ziarul de Iași. Valoarea achiziției nu a fost făcută publică. BCR voia să vândă încă din 2024 Imobilul se află la intersecția străzilor Palat și Sfântul Lazăr, într-una dintre cele mai circulate zone ale orașului. Clădirea este amplasată la câteva sute de metri de ansamblurile Palas și Palas Campus, precum și în apropierea Palatului Culturii, Sălii Polivalente și principalelor artere dintre centrul Iașului și Podu Roș. Citește și: Nicușor Dan, consultări oficiale și posibilă desemnare a unui premier: pe cine pariază Polymarket BCR scosese proprietatea la vânzare încă din 2024, când prețul solicitat era de aproximativ 4,5 milioane de euro. Imobilul, construit în 1994, are o suprafață închiriabilă de aproape 5.000 de metri pătrați și este desfășurat pe 11 niveluri: subsol, parter și nouă etaje, dintre care unul tehnic. Compania IULIUS a confirmat achiziția și a anunțat că va reabilita clădirea. Spațiile vor fi destinate birourilor și serviciilor, urmând să completeze oferta ansamblului Palas. Integrare în complexul Palas Potrivit companiei, proiectul se va adresa antreprenorilor, întreprinderilor mici și mijlocii, start-up-urilor și centrelor de cercetare ale companiilor mari. „Vedem achiziția acestei clădiri ca pe o extensie a ofertei de spații de birouri din ansamblu”, a transmis IULIUS. Compania susține că viitoarele amenajări vor oferi spații centrale, adaptate nevoilor chiriașilor și conectate funcțional și arhitectural cu întreaga zonă Palas. Clădirea a găzduit timp de mai mulți ani activitatea BCR din Podu Roș. Începând de săptămâna viitoare, banca își va muta activitatea în Palas Campus, iar clienții au fost deja informați despre relocare. Vânzarea face parte din strategia BCR de eficientizare și optimizare a portofoliului imobiliar. Grupul imobiliar a împlinit 30 de ani Prima companie din grupul IULIUS a fost înființată în 1996. În 2000, dezvoltatorul a deschis la Iași primul mall din afara Bucureștiului, iar în 2012 a inaugurat ansamblul Palas. Palas Campus a fost deschis în 2023. În ultimii ani, compania și-a extins investițiile prin achiziția fabricii Carbochim din Cluj-Napoca, proiectele Family Market din Miroslava și Bucium și parteneriatul cu Oil Terminal pentru regenerarea unei zone din Constanța. IULIUS a obținut, de asemenea, documentația urbanistică pentru proiectul RIVUS din Cluj-Napoca și a început în 2025 lucrările la Family Market Tomești din apropierea municipiului Iași. Portofoliul grupului cuprinde peste 320.000 de metri pătrați de spații comerciale și aproximativ 240.000 de metri pătrați de birouri. IULIUS dezvoltă proiecte comerciale, mixed-use și de regenerare urbană în Iași, Timișoara, Cluj-Napoca, Suceava și Constanța.

Discursul PSD-AUR, contrazis de INS: investițiile în economie au crescut masiv în semestrul II, la fel și numărul locuințelor date în folosință
Economie

Discursul PSD-AUR, contrazis de INS: investițiile în economie au crescut masiv în semestrul II, la fel și numărul locuințelor date în folosință

Institutul Național de Statistică (INS) a anunțat, azi, că în semestrul I 2026 investițiile nete realizate în economia națională au însumat 100515,6 milioane lei, în creștere, în termeni reali, cu 11,9%, comparativ cu semestrul I 2025.  Citește și: Grindeanu, încă o lovitură vestimentară: cu mocasini de 4.600 de lei la Școala de vară a TSD, dar fără șosete În semestrul I din 2025, premier era Marcel Ciolacu, PSD.  „Economia este distrusă. Noi nu mai producem nimic, nici măcar scobitori. Teza mea este să producem totul intern”, spunea Călin Georgescu, în 2024.  Posibil efect al PNRR În trimestrul II din 2026, investițiile nete realizate în economia națională au fost mai mari cu 17,8% comparativ cu aceeași perioadă de timp din 2025. Deși INS nu explică aceste date, este posibil ca acesta să fie efectul accelerării investițiilor prin PNRR, care trebuiau finalizate până la 31 august 2026.  „În trimestrul II 2026, comparativ cu trimestrul II 2025, investițiile nete realizate în economia națională au crescut, în termeni reali, cu 17,8%, ca urmare a creșterii înregistrate la elementele de structură: lucrări de construcții noi cu 21,5% și la utilaje (inclusiv mijloace de transport) cu 18,1%. La elementul de structură alte cheltuieli de investiții1 s-a înregistrat o scădere cu 6,9%”, arată statistica oficială.  Pe de altă parte, tot azi, INS a anunțat că: În trimestrul II 2026 au fost date în folosință 20082 locuințe, în creștere cu 6435 locuințe, față de trimestrul II 2025. În semestrul I 2026 au fost date în folosință 31958 locuințe, în creștere cu 7349 locuințe, față de semestrul I 2025.  Pe medii de rezidență, în semestrul I 2026, cele mai multe locuințe au fost date în folosință în mediul urban, ca pondere reprezentând 59,7% din total. Repartiția pe surse de finanțare a locuințelor terminate relevă faptul că, în semestrul I 2026, față de semestrul I 2025, a crescut numărul locuințelor realizate din fonduri private (+7832 locuințe) și a scăzut numărul celor realizate din fonduri publice (-483 locuințe). 

Bolojan, interimar la Energie, bagă România pe baterii. La propriu: 650 de milioane de euro de la UE
Economie

Bolojan, interimar la Energie, bagă România pe baterii. La propriu: 650 de milioane de euro de la UE

România încearcă să se doteze în ritm accelerat cu echipamente de stocare a energiei electrice, arată europarlamentarul PNL (partid membru PPE) Dan Motreanu.  Finanțare de 650 de milioane de euro „În calitate de ministru interimar al Energiei, Ilie Bolojan a semnat ordinele pentru două programe care vizează producerea și stocarea energiei electrice. Valoarea totală este de 650 de milioane de euro, iar finanțarea este asigurată din Fondul pentru Modernizare al Uniunii Europene. În calitate de europarlamentar, am acționat pentru dublarea finanțării alocate României din Fondul pentru Modernizare. ℹ️ Spitalele publice, universitățile de stat, centrele sociale,  primăriile și consiliile județene și alte instituții publice pot obține finanțări de până la 100% din valoarea proiectelor, suma maximă fiind de zece milioane de euro. ℹ️ Unul dintre programe vizează instalarea de panouri fotovoltaice cu baterii de stocare, suma alocată fiind de 500 de milioane de euro. Instalarea bateriilor este obligatorie, iar energia produsă este destinată consumului propriu. ℹ️ Instituțiile publice care au instalații din surse regenerabile sunt vizate de un al doilea program, în valoare de 150 de milioane de euro. Acesta finanțează instalarea de baterii pentru stocarea energiei produse și utilizarea acesteia pentru consumul propriu. ℹ️ Prin astfel de proiecte, instituțiile publice își pot scăđea facturile la energie și pot reduce presiunea asupra rețelei electrice în momentele de consum ridicat. ℹ️ Anterior, Ministerul Energiei a lansat două scheme care vizează creșterea capacității de stocare și instalarea de contoare inteligente, finanțate tot prin Fondul pentru Modernizare. Acestea vizează realizarea de parcuri noi de baterii  și contorizarea inteligentă.”, a scris Motreanu într-o postare de Facebook. Investiții realizate în perioada 2021–2030 Fondul pentru Modernizare este un instrument al Uniunii Europene destinat sprijinirii tranziției către neutralitatea climatică în statele membre cu venituri mai reduse. Operațional din 2021, fondul finanțează investiții realizate în perioada 2021–2030 pentru modernizarea sistemelor energetice, creșterea eficienței energetice și reducerea emisiilor de gaze cu efect de seră. Resursele sale provin în principal din veniturile obținute prin licitarea unei părți din certificatele de emisii alocate în cadrul Sistemului UE de comercializare a certificatelor de emisii, cunoscut drept EU ETS. Valoarea totală disponibilă nu este fixă, deoarece depinde de prețul certificatelor vândute pe piață. România, printre cele 13 țări sprijinite Fondul sprijină 13 țări: Bulgaria, Cehia, Croația, Estonia, Grecia, Letonia, Lituania, Polonia, Portugalia, România, Slovacia, Slovenia și Ungaria. Domeniile prioritare includ producerea și utilizarea energiei din surse regenerabile, eficiența energetică, stocarea energiei, modernizarea rețelelor energetice și sprijinirea unei tranziții echitabile în regiunile dependente de combustibili fosili. Cel puțin 80% din resurse trebuie direcționate către investiții prioritare. Pot fi finanțate și investiții neprioritare care contribuie la obiectivele fondului și reduc emisiile, însă acestea sunt supuse unei evaluări distincte, iar finanțarea lor poate acoperi cel mult 70% din costurile relevante. Cooperare cu Comisia Europeană și BEI Statele beneficiare aleg proiectele și depun propunerile, iar administrarea se realizează în cooperare cu Comisia Europeană și Banca Europeană de Investiții. Banca verifică investițiile prioritare și îndeplinește atribuții financiare, în timp ce un comitet special analizează investițiile neprioritare. Comisia adoptă deciziile de plată. Finanțările trebuie să respecte legislația UE, inclusiv normele privind ajutoarele de stat, principiul de a nu prejudicia semnificativ mediul și interdicția dublei finanțări. Pentru România, fondul reprezintă o sursă importantă pentru investiții în producția de energie curată, rețele electrice, stocare, eficiență energetică și restructurarea zonelor afectate de renunțarea treptată la cărbune. Fondul completează alte instrumente europene și poate mobiliza cofinanțări publice sau private, cu condiția respectării regulilor financiare aplicabile și a delimitării clare a cheltuielilor eligibile.

Ratele la bancă între IRCC și ROBOR: ce se schimbă din octombrie și ce se poate întâmpla cu dobânzile în 2027
Economie

Ratele la bancă între IRCC și ROBOR: ce se schimbă din octombrie și ce se poate întâmpla cu dobânzile în 2027

Rata unui credit cu dobândă variabilă nu este stabilită definitiv în ziua semnării contractului. Ea poate crește sau scădea periodic, în funcție de IRCC ori ROBOR, la care banca adaugă propria marjă. Pentru românii ale căror împrumuturi sunt legate de IRCC, ultimele luni din 2026 nu vor aduce însă o ieftinire: indicele va urca ușor de la 5,56% la 5,57% începând cu 1 octombrie. Ce se va întâmpla în 2027 depinde de evoluția dobânzilor din piață, dar și de întârzierea cu care IRCC transmite aceste schimbări în ratele populației. În acest context, tot mai mulți debitori se pot întreba dacă merită să păstreze dobânda variabilă, să treacă la una fixă sau să refinanțeze creditul. Ce este IRCC și pentru ce credite se aplică IRCC înseamnă „indicele de referință pentru creditele consumatorilor”. Citește și: Sorina Matei, dată afară de pe grupul de Whatsapp al redacției de știri a TVR, după ce s-a infiltrat în grup – presă A fost introdus în mai 2019 și se aplică, în principal, creditelor în lei cu dobândă variabilă acordate persoanelor fizice după această dată. Dobânda totală se calculează, de regulă, astfel: Dobânda creditului = IRCC + marja fixă a băncii IRCC este calculat pe baza tranzacțiilor efective prin care băncile se împrumută între ele. Valoarea trimestrială reprezintă media ratelor zilnice dintr-un trimestru anterior și este publicată de Banca Națională a României. Indicele se aplică în fiecare trimestru calendaristic: ianuarie–martie; aprilie–iunie; iulie–septembrie; octombrie–decembrie. IRCC reacționează cu întârziere la schimbările din piață. Valoarea folosită într-un anumit trimestru reflectă tranzacții realizate cu câteva luni înainte. Din acest motiv, dacă dobânzile încep să scadă astăzi, efectul nu se vede imediat în ratele legate de IRCC. Același decalaj apare și atunci când costurile de finanțare cresc. Ce valoare are IRCC în toamna anului 2026 În perioada 1 iulie–30 septembrie 2026, băncile folosesc un IRCC de 5,56%, calculat pe baza tranzacțiilor din primul trimestru al anului. Citește și: Inflația a coborât la 6,2%, legumele și fructele s-au ieftinit puternic, față de august 2025 – INS De la 1 octombrie 2026, indicele aferent trimestrului al doilea va fi de 5,57%. Creșterea este de numai 0,01 puncte procentuale, astfel încât efectul asupra unei rate lunare va fi foarte mic, în multe cazuri, de numai câțiva lei sau chiar mai puțin, în funcție de soldul creditului și de perioada rămasă. Important este însă semnalul transmis: ratele legate de IRCC nu vor începe să scadă în ultimul trimestru din 2026. Indicele rămâne aproape de nivelul de 5,6%, la care se adaugă marja fixă a băncii. Astfel, un contract cu o marjă de 2,5% va avea, din octombrie, o dobândă variabilă de aproximativ 8,07% pe an. Ce este ROBOR ROBOR (Romanian Interbank Offer Rate) reprezintă rata medie la care băncile sunt dispuse să împrumute lei altor bănci. Indicele este calculat zilnic pentru mai multe scadențe, dintre care cele mai cunoscute sunt ROBOR la trei luni și ROBOR la șase luni. În contractele mai vechi, dobânda este formată, de obicei, astfel: Dobânda creditului = ROBOR la trei sau șase luni + marja fixă a băncii ROBOR este întâlnit mai ales la creditele în lei contractate înainte de mai 2019. Introducerea IRCC nu a modificat automat toate contractele vechi. Trecerea de la ROBOR la IRCC presupune, de regulă, acordul clientului și al băncii, printr-un act adițional sau prin refinanțarea creditului. Care este diferența dintre IRCC și ROBOR Principala diferență ține de modul de calcul. IRCC pornește de la tranzacții efectiv realizate între bănci, în timp ce ROBOR este stabilit pe baza cotațiilor furnizate de băncile participante la piață. Există și o diferență de viteză. ROBOR urmărește mai repede schimbările de pe piața monetară, în timp ce IRCC le transmite cu întârziere. Această întârziere poate produce efecte opuse: - când dobânzile cresc, IRCC poate rămâne temporar sub ROBOR; - când dobânzile scad, ROBOR poate coborî primul, iar IRCC poate rămâne mai ridicat încă unul sau două trimestre. Prin urmare, faptul că IRCC este mai mic într-un anumit moment nu înseamnă că va rămâne permanent mai avantajos. Cum se modifică rata la bancă Banca nu schimbă rata în fiecare zi, chiar dacă ROBOR este calculat zilnic. Actualizarea se face la intervalul stabilit în contract. Pentru un credit legat de IRCC, dobânda este revizuită, de regulă, trimestrial. Noua valoare se adaugă marjei fixe a băncii, iar rata este recalculată pentru soldul și perioada rămase. În cazul creditelor legate de ROBOR, actualizarea poate avea loc la trei sau șase luni, în funcție de indicele înscris în contract. Data exactă nu coincide obligatoriu cu prima zi a trimestrului calendaristic. O creștere a indicelui nu se adaugă direct, leu cu leu, la rata lunară. Banca recalculează graficul de rambursare, ținând cont de: - soldul rămas; - numărul de ani până la finalul creditului; - tipul ratelor; - marja băncii; - noua dobândă anuală. Impactul este mai mare la începutul unui credit ipotecar, când soldul este ridicat și o parte importantă din rata lunară reprezintă dobândă. Ce înseamnă trecerea la dobândă fixă Dobânda fixă nu se modifică în perioada garantată prin contract, indiferent de evoluția IRCC sau ROBOR. Clientul știe cât va plăti în fiecare lună, cu excepția eventualelor modificări ale asigurărilor sau ale altor costuri separate. Dobânda poate fi fixă: - pe întreaga durată a creditului; - numai în primii trei, cinci sau zece ani; - pentru o altă perioadă prevăzută în ofertă. Ofertele cu dobândă fixă limitată trebuie citite cu atenție. După expirarea perioadei promoționale, creditul trece de obicei la dobândă variabilă, calculată ca IRCC plus marja indicată în contract. Uneori, această marjă ulterioară poate fi mai mare decât cea a creditului vechi. Trecerea la dobândă fixă se poate face prin renegocierea creditului la banca actuală sau prin refinanțarea la o altă instituție. Dobânda fixă este întotdeauna mai avantajoasă? Principalul avantaj al dobânzii fixe este predictibilitatea, nu garanția că împrumutatul va plăti cea mai mică dobândă posibilă. Dobânda fixă poate fi potrivită atunci când: - rata actuală ocupă deja o parte mare din venitul familiei; - o nouă creștere ar fi greu de suportat; - oferta fixă este sensibil mai mică decât dobânda variabilă actuală; - clientul preferă siguranța unui buget stabil; - mai sunt mulți ani până la rambursarea creditului. Dobânda variabilă poate rămâne atractivă dacă indicii se află pe o tendință de scădere, soldul este mic, creditul se apropie de final sau împrumutatul intenționează să facă rambursări anticipate consistente. Nimeni nu poate garanta însă evoluția viitoare a IRCC ori ROBOR. Alegerea trebuie făcută în funcție de capacitatea familiei de a suporta riscul, nu doar după prognoza unei bănci. Ce se poate întâmpla cu dobânzile la credite în 2027 Valoarea IRCC aplicabilă în primul trimestru din 2027 va fi calculată pe baza indicilor zilnici înregistrați în trimestrul al treilea din 2026. Momentul în care aceasta va apărea efectiv în rata fiecărui client depinde și de data de actualizare prevăzută în contract. Datele disponibile până în septembrie arată că indicele zilnic continuă să se miște în jurul nivelului de 5,5–5,7%. Dacă această situație se menține până la sfârșitul trimestrului, este puțin probabil ca debitorii să vadă o scădere spectaculoasă a IRCC chiar de la începutul anului 2027. O reducere mai consistentă a ratelor ar putea apărea ulterior, însă numai dacă dobânzile din piața interbancară coboară și rămân la niveluri mai mici suficient timp. Evoluția va depinde de mai mulți factori: - inflația și viteza cu care aceasta scade; - deciziile de politică monetară ale BNR; - costurile la care băncile se împrumută între ele; - situația bugetară și nivelul de risc perceput în economie; - evoluția cursului de schimb și a piețelor internaționale. Prin urmare, o scădere a inflației sau a dobânzii-cheie nu reduce rata creditului în luna următoare. Efectul asupra împrumuturilor legate de IRCC poate deveni vizibil abia după câteva trimestre. Merită să aștepți scăderea IRCC sau să alegi dobânda fixă? Faptul că IRCC ar putea scădea în cursul anului 2027 nu înseamnă că orice ofertă cu dobândă fixă trebuie refuzată. Dacă banca propune o dobândă fixă sensibil mai mică decât suma dintre IRCC și marja actuală, clientul poate obține atât o rată mai redusă, cât și protecție împotriva unor noi creșteri. În schimb, dacă diferența este foarte mică, iar dobânda fixă este garantată numai pentru o perioadă scurtă, refinanțarea trebuie calculată cu atenție. Costurile operațiunii ar putea anula economia, iar după expirarea perioadei fixe creditul va reveni, de regulă, la formula IRCC plus marja băncii. Când merită refinanțat un credit Refinanțarea înseamnă contractarea unui credit nou, din care este stins împrumutul vechi. Operațiunea poate reduce dobânda, rata lunară ori perioada de plată, dar nu orice rată mai mică înseamnă automat o economie. Refinanțarea merită analizată mai ales când: - noua dobândă este suficient de mică pentru a compensa toate costurile operațiunii; - creditul mai are o perioadă lungă de rambursare; - soldul rămas este încă ridicat; - se poate trece de la o dobândă variabilă mare la una fixă mai mică; - noua bancă oferă o marjă mai bună după expirarea perioadei fixe; - clientul dorește să unească mai multe credite scumpe într-unul singur. Comparația corectă nu se face doar între ratele lunare, ci între sumele totale rămase de plată. O rată poate scădea și numai pentru că noul credit este întins pe mai mulți ani. Clientul câștigă spațiu în bugetul lunar, dar poate ajunge să plătească mai mult în total. Cum calculezi dacă refinanțarea își scoate costurile Mai întâi se adună toate cheltuielile: - comisionul de analiză; - evaluarea imobilului; - taxele notariale și cele pentru ipotecă; - costul asigurărilor; - eventualele comisioane de cont; - costul rambursării anticipate, dacă acesta poate fi perceput; - orice sumă plătită pentru închiderea ori transferarea unor servicii. Apoi se împarte costul total la economia lunară estimată. Dacă refinanțarea costă 4.000 de lei și reduce rata cu 400 de lei, cheltuiala se recuperează teoretic în zece luni. Dacă debitorul intenționează să vândă locuința peste șase luni, operațiunea probabil nu este avantajoasă. Dacă va păstra creditul încă zece ani, economia poate deveni importantă. La creditele cu dobândă variabilă, rambursarea anticipată nu este, în principiu, supusă unei compensații. Pentru anumite împrumuturi cu dobândă fixă pot exista costuri, în limitele prevăzute de lege și în funcție de tipul contractului. Regimul trebuie verificat în documentele creditului, deoarece creditele ipotecare și cele de consum nu sunt tratate întotdeauna identic. Ce trebuie cerut băncii înainte de decizie Clientul ar trebui să solicite în scris: - soldul exact al creditului; - formula actuală a dobânzii; - indicele și marja aplicate; - următoarea dată de actualizare; - graficul complet pentru noua ofertă; - dobânda anuală efectivă – DAE; - suma totală de rambursat; - costurile refinanțării; - dobânda și marja aplicabile după perioada fixă; - condițiile pentru rambursarea anticipată. Oferta trebuie comparată pentru aceeași sumă și aceeași perioadă rămasă. Altfel, o rată aparent mai mică poate ascunde prelungirea împrumutului. IRCC, ROBOR sau dobândă fixă: ce alegi Nu există un indice perfect pentru toți debitorii. IRCC se mișcă mai lent, ROBOR reacționează mai repede, iar dobânda fixă cumpără predictibilitate. Pentru un credit deja în derulare, cea mai utilă întrebare nu este „care indice va scădea?”, ci: cât plătesc în total, ce risc pot suporta și în cât timp îmi recuperez costurile schimbării? O diferență mică de dobândă poate conta enorm la un sold mare și o perioadă de 20–30 de ani. În schimb, la un credit aproape achitat, taxele și formalitățile refinanțării pot depăși economia obținută. Decizia trebuie luată pe baza unei simulări personalizate și a contractului, nu doar după valoarea IRCC sau ROBOR anunțată într-o anumită zi.
BCR își vinde clădirile din patrimoniu. Cea mai recentă tranzacție a vizat un sediu emblematic
Economie

BCR își vinde clădirile din patrimoniu. Cea mai recentă tranzacție a vizat un sediu emblematic

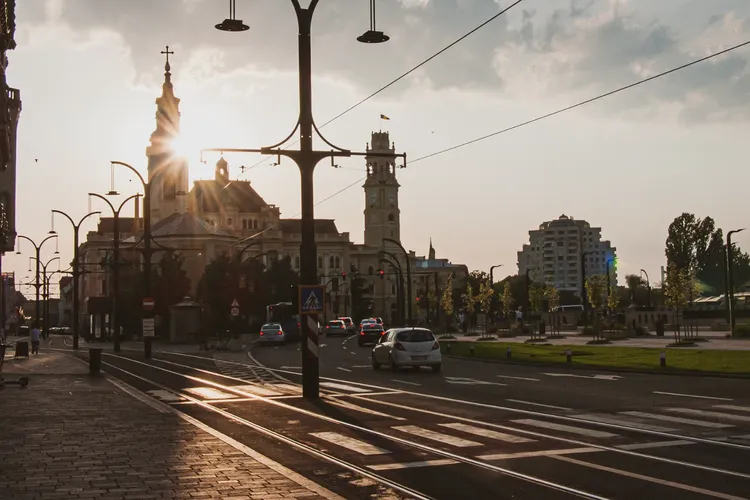
Clădirea BCR din Podu Roș a fost vândută, potrivit informațiilor obținute de Ziarul de Iași. Imobilul emblematic, în care funcționează sediul central local al Băncii Comerciale Române, este deținut de bancă și găzduiește atât spații BCR, cât și alți chiriași. Aceștia au fost deja notificați că trebuie să elibereze spațiile. Noul proprietar, misterios Deocamdată, numele noului proprietar nu este cunoscut. Tranzacția este confirmată indirect și de situația din Cartea Funciară. Documentele aferente imobilului arată că, până la 18 septembrie 2026, cartea funciară este blocată pentru orice înregistrare, în baza unei cereri depuse de notar. Ziarul de Iași a relatat încă din 2024 despre intenția BCR de a vinde clădirea din Podu Roș, inclusă atunci pe lista proprietăților scoase la vânzare cu un preț de pornire de 4,5 milioane de euro. BCR a fost contactată pentru un punct de vedere privind tranzacția, dar nu a transmis un răspuns până la publicarea articolului. Clădirea, pe terenul Primăriei Clădirea de pe strada Palat nr. 11 are subsol, parter și nouă etaje, a fost construită în 1994 și are o suprafață totală de aproape 5.000 de metri pătrați. Poziționarea este una strategică, în zona centrală a Iașului, la intersecția străzilor Palat și Sfântul Lazăr, în apropierea Grădinii Publice Palas, a Palatului Culturii, a Parcului Podu Roș și a Sălii Polivalente. Tocmai această amplasare explică interesul ridicat pentru imobil. Citește și: Sociologul Cătălin Stoica sugerează că ultimul sondaj INSCOP este o manipulare: „Deci, bravo, il rezolvaram pe Bolojan si aripa sa din PNL” O situație specială privește terenul de aproximativ 2.094 mp pe care se află imobilul. Din acesta, 1.457 mp sunt curți-construcții, iar 637 mp sunt destinați drumului. Terenul aparține în cea mai mare parte domeniului privat al Municipiului Iași, o cotă minoritară fiind deținută de persoane fizice. Documentele mai menționează cereri și dosare respinse în ultimii ani, precum și un drept istoric de concesiune asociat BCR. Zona este inclusă în perimetrul cu patrimoniu arheologic și figurează în Lista Monumentelor Istorice sub denumirea „Centru Istoric și Curtea Domnească”. BCR își vinde accelerat clădirile Vânzarea clădirii BCR din Iași face parte din strategia băncii de optimizare a portofoliului imobiliar și a rețelei de unități. În raportul semestrial din 30 iunie 2026, BCR arată că acest proces a început în 2019 și este încă în desfășurare. La jumătatea anului, banca mai avea 23 de proprietăți în 18 județe: trei în București și 20 în restul țării. Numai în primele șase luni din 2026, BCR a vândut cinci clădiri și terenuri, cu o valoare netă cumulată de 28,74 milioane de lei, echivalentul a 5,5 milioane de euro.

DeFapt.ro
Investigații jurnalistice, analize, știri la zi
Abonează-te
DeFapt.ro

Ultima oră

Ultima oră