joi 22 octombrie
Login Contact
DeFapt.ro

Ramona Emilian

7761 articole
Ramona Emilian

Eveniment

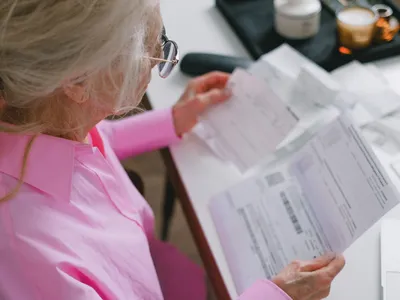
Salariu mai mare în contract, bani mai puțini dacă te îmbolnăvești: cum se plătește concediul medical în 2026

Un angajat plătit cu salariul minim poate încasa mai puțini bani în concediul medical, chiar dacă salariul său a fost majorat. Explicația se află în regulile de calcul: indemnizația pornește de la veniturile anterioare, se plătește într-un anumit procent și, în multe situații, se diminuează cu o zi. Pentru salariați contează, așadar, atât creșterea salariului minim din iulie 2026, cât și regulile aplicabile concediilor medicale. Efectele lor se întâlnesc pe fluturașul de salariu, dar majorarea salariului nu anulează reducerea veniturilor provocată de un concediu pentru boală obișnuită. Ce s-a schimbat la salariul minim în 2026 De la 1 iulie 2026, salariul de bază minim brut pe țară este de 4.325 de lei, potrivit HG nr. 146/2026. Citește și: La ce servicii medicale gratuite ai dreptul în 2026 dacă nu ești asigurat: urgențe, analize, investigații pentru cancer În prima jumătate a anului, nivelul său a fost de 4.050 de lei. Creșterea este de 275 de lei brut lunar. Aceste valori reprezintă salariul de bază pentru un program normal de lucru. Ele nu sunt sumele nete care intră în cont și nici indemnizații garantate pentru perioada concediului medical. Concediul medical nu se calculează automat la noul salariu Pentru salariați, baza indemnizației se determină, ca regulă, din veniturile brute relevante din ultimele șase luni, din cele 12 luni din care se constituie stagiul de asigurare. Citește și: Drepturile asiguratului în sistemul CNAS în 2026: operații gratuite, RMN și medicamente compensate Calculul efectiv folosește o medie zilnică. Astfel, dacă un angajat a lucrat fără întreruperi și începe un concediu medical în octombrie 2026, în calcul intră, de regulă, lunile aprilie–septembrie. Pentru cine a fost plătit permanent cu salariul minim, perioada cuprinde trei luni de dinaintea majorării și trei luni de după aceasta. Veniturile mai mari intră treptat în baza de calcul. Angajatul nu poate presupune că întreaga indemnizație se stabilește direct pornind de la cei 4.325 de lei înscriși acum în contract. Pentru un certificat „în continuare”, aferent aceluiași episod, se păstrează media zilnică stabilită pentru certificatul inițial. O majorare salarială intervenită între timp nu recalculează automat această bază. Ce procent se plătește pentru o boală obișnuită Pentru concediile de boală obișnuită, indemnizația brută se stabilește în funcție de durata episodului: 55% din baza de calcul pentru până la șapte zile, 65% pentru 8–14 zile și 75% pentru cel puțin 15 zile. Citește și: Demisiile abuzive: de ce nu trebuie să semnezi nimic pe loc când angajatorul vrea să renunțe la tine Procentele diferențiate au fost introduse de la 1 august 2025 și se aplică și în 2026. Durata se urmărește pentru întregul episod de boală, incluzând certificatele acordate în continuare. Aceste procente nu se aplică tuturor concediilor medicale. De exemplu, maternitatea are un procent de 85%, iar anumite afecțiuni grave și urgențele medico-chirurgicale beneficiază de 100% din baza de calcul, în condițiile legii. O zi neplătită poate reduce suplimentar indemnizația Pentru certificatele eliberate între 1 februarie 2026 și 31 decembrie 2027, regula generală prevede diminuarea indemnizației cu o zi. Citește și: Preavizul la concediere în 2026: cele 20 de zile lucrătoare pe care angajatorul nu le poate tăia În cazul unui episod de boală neîntrerupt, reducerea se aplică o singură dată, indiferent de numărul certificatelor eliberate. Prin urmare, prelungirea concediului pentru aceeași afecțiune nu înseamnă că se scade automat încă o zi la fiecare certificat. Există însă excepții, aplicabile din 1 iunie 2026: concediile de maternitate, de risc maternal și pentru îngrijirea pacientului oncologic, precum și situațiile prevăzute de lege pentru bolnavii incluși în programele naționale de sănătate și pentru cei care beneficiază de servicii medicale în regim de spitalizare. Zilele calendaristice nu trebuie confundate cu zilele plătite Durata concediului se exprimă în zile calendaristice. Indemnizația se achită pentru zilele lucrătoare cuprinse în concediu, potrivit programului de muncă, cu aplicarea eventualei diminuări. Pentru cine lucrează de luni până vineri, un concediu de șapte zile calendaristice nu înseamnă automat șapte zile plătite. Weekendul intră în durata episodului, dar, în acest program obișnuit, nu adaugă zile indemnizate. Normele folosesc, pentru situațiile supuse diminuării, numărul zilelor lucrătoare din concediu din care se scade prima zi lucrătoare. Exemplu: cât se plătește pentru cinci zile de concediu Să presupunem că angajatorul a stabilit, din veniturile anterioare și zilele aferente, o bază zilnică de 200 de lei. Persoana primește un concediu pentru boală obișnuită de luni până vineri, fără sărbători legale și fără să se încadreze într-o excepție de la diminuare. Episodul se încheie după aceste cinci zile. La procentul de 55%, indemnizația pentru o zi plătită este de 110 lei: 200 × 55%. Din cele cinci zile lucrătoare se plătesc patru, rezultând o indemnizație brută de 440 de lei. Fără diminuarea cu o zi, indemnizația pentru același interval ar fi fost de 550 de lei brut. Diferența produsă strict de ziua neplătită este, în acest exemplu, de 110 lei brut. Calculul ilustrează formula prevăzută de normele de aplicare. Cei 440 de lei reprezintă numai indemnizația pentru concediul medical, înaintea reținerilor fiscale aplicabile. Pentru restul zilelor lucrate în lună, angajatul primește separat drepturile salariale corespunzătoare. Ce să verifici dacă suma pare prea mică Primul pas util este solicitarea unei explicații de la salarizare: ce venituri și ce luni au intrat în calcul, care este media zilnică, ce procent s-a aplicat și câte zile au fost plătite. Merită verificat și dacă certificatul este inițial sau în continuare, precum și dacă situația medicală intră într-o excepție de la ziua neplătită. O sumă mai mică decât salariul obișnuit nu dovedește, singură, o eroare. Salariul minim majorat poate îmbunătăți baza de calcul în timp, însă nu garantează menținerea venitului dintr-o lună lucrată integral. Pentru a înțelege diferența, trebuie urmărite separat salariul pentru zilele lucrate, indemnizația brută și reținerile care duc la suma netă încasată.
Salariu mai mare în contract, bani mai puțini dacă te îmbolnăvești: cum se plătește concediul medical în 2026
Primarul din Podu Iloaiei, autorizații pe Drumul European 583 ca la el acasă
Eveniment

Primarul din Podu Iloaiei, autorizații pe Drumul European 583 ca la el acasă

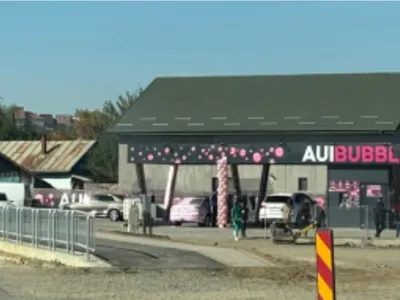
Firma administrată de fiica primarului PNL din Podu Iloaiei, Ioan Alexa, a inaugurat o spălătorie auto lângă E583, fără să fi obținut autorizația de acces din drumul național, potrivit Ziarul de Iași. Afacerea AUI Bubble SRL a fost deschisă pe 10 octombrie 2026. Autorizație de construire înaintea solicitării către DRDP Primăria Podu Iloaiei ar fi emis autorizația de construire pe 23 iulie, în timp ce solicitarea către Direcția Regională de Drumuri și Poduri Iași a fost depusă abia pe 27 august. Citește și: EXCLUSIV STS, SRI și alte instituții, afectate grav de breșa de securitate cibernetică Fortinet, echipamente cumpărate cu zeci de milioane de euro DRDP a cerut modificarea documentației, inclusiv amenajarea accesului rutier, realizarea unui trotuar și marcaje. Firma nu depusese documentele care să demonstreze îndeplinirea cerințelor până la redactarea articolului. DRDP anunță verificări, primarul susține că a respectat legea Directorul DRDP Iași, Ovidiu Laicu, a anunțat verificări privind accesul la DN28 și eventualele riscuri pentru circulație. În funcție de constatări, instituția ar putea aplica sancțiuni și sesiza Inspectoratul de Stat în Construcții și Poliția Rutieră. Primarul Ioan Alexa susține că autorizația de construire a fost emisă legal și că aceasta este distinctă de autorizația de acces.

Posturi de director de școală fără concurență: la marile licee din Iași candidează doar actualii directori
Eveniment

Posturi de director de școală fără concurență: la marile licee din Iași candidează doar actualii directori

Actualii directori ai colegiilor „Negruzzi”, „Racoviță”, „Alecsandri”, „Eminescu” și ai Liceului „Cantemir” candidează fără concurență pentru mandate de patru ani, potrivit surselor Ziarul de Iași. Continuarea la conducerea unităților depinde însă de promovarea concursului. Patru candidați la Pedagogic și Economic La Colegiul Național Pedagogic „Vasile Lupu” și la Colegiul Economic Administrativ, câte patru candidați concurează pentru funcția de director. Citește și: EXCLUSIV STS, SRI și alte instituții, afectate grav de breșa de securitate cibernetică Fortinet, echipamente cumpărate cu zeci de milioane de euro La Colegiul Național din Iași, actuala directoare, Elena Calistru, o are contracandidată pe profesoara Adriana Radu. La Liceul de Informatică „Grigore Moisil”, Adina Romanescu și Ines Crețu sunt în cursă, potrivit aceleiași surse. 14 școli fără candidați pentru conducere ISJ Iași organizează concurs pentru 305 funcții de conducere: 175 de director și 130 de director adjunct. În județ, 103 unități au un singur candidat pentru postul de director, iar în alte 14 nu s-a înscris nimeni. Pentru funcțiile de director adjunct, 16 unități nu au candidați. Liste cu nume anonimizate Dintre cei 327 de candidați validați, numai 17 au numele publice. Listele ISJ folosesc predominant coduri alfanumerice și nu indică școlile vizate sau numărul opțiunilor fiecărui candidat.

Un Nordis mai mic, opera unui fotbalist care a fost coleg cu Mutu
Eveniment

Un Nordis mai mic, opera unui fotbalist care a fost coleg cu Mutu

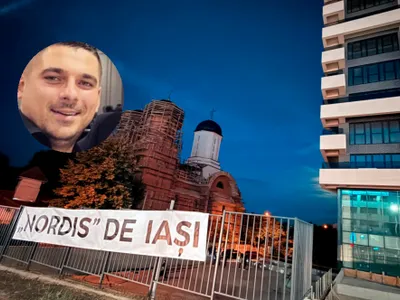
Firma STP Business Construct SRL, administrată de fostul fotbalist Ștefan Adrian Popescu, este vizată de o cerere de deschidere a insolvenței. Solicitarea a fost înregistrată la Tribunalul Iași pe 9 octombrie 2026, potrivit Ziarul de Iași. Lucrări neachitate la blocul Nueva Creditorul, Glass Protect Solutions SRL, susține că nu a încasat banii pentru balustradele din sticlă furnizate și montate la blocul Nueva, de pe șoseaua Nicolina, vizavi de complexul Belvedere. Citește și: EXCLUSIV STS, SRI și alte instituții, afectate grav de breșa de securitate cibernetică Fortinet, echipamente cumpărate cu zeci de milioane de euro Administratorul firmei afirmă că nu mai reușește să discute cu constructorul de aproape opt luni. Valoarea sumei solicitate nu a fost comunicată. Apartamente vândute de mai multe ori Mai mulți cumpărători susțin că locuințele pentru care au plătit au fost vândute inclusiv altor persoane, în unele cazuri de până la trei ori. Proiectul imobiliar face obiectul a peste zece procese. Unii reclamă plăți pentru apartamente la etajele nouă și zece, deși imobilul are opt etaje. În 2024, STP Business Construct SRL a raportat datorii totale de aproximativ 25,55 milioane de lei și pierderi de circa 596.000 de lei.

Pensia calculată greșit: care sunt diferențele dintre recalculare, revizuire și contestație
Eveniment

Pensia calculată greșit: care sunt diferențele dintre recalculare, revizuire și contestație

Un pensionar care observă o problemă în decizia de pensionare are nevoie să identifice cauza acesteia înainte de a alege procedura. Recalcularea, revizuirea și contestația nu sunt trei denumiri pentru aceeași operațiune. Ele răspund unor situații diferite și pot avea efecte diferite asupra datei de acordare a banilor. Legea nr. 360/2023 reglementează recalcularea și revizuirea la articolul 94, iar contestarea deciziilor la articolul 127. Recalcularea și revizuirea Recalcularea la cerere permite adăugarea unor venituri, stagii, perioade asimilate sau documente care nu au fost valorificate la stabilirea pensiei. Citește și: Indexarea pensiilor în 2027 e prevăzută în lege: ce înseamnă și cum se calculează Exemplul obișnuit este obținerea unei adeverințe de venit pentru o perioadă veche, după ce pensia fusese deja stabilită. Un alt exemplu este munca desfășurată de un pensionar pentru limită de vârstă după înscrierea la pensie. Instituția trebuie să examineze în ce măsură elementul nou modifică drepturile. Pentru această recalculare, termenul de soluționare este de 45 de zile de la înregistrare, cu posibilitatea prelungirii cu 30 de zile dacă sunt necesare documente sau operațiuni suplimentare. Sumele rezultate se acordă din luna următoare înregistrării cererii. Așadar, găsirea astăzi a unei adeverințe pentru activitatea din anii 1980 nu înseamnă automat plata diferențelor pentru întreaga perioadă de pensionare. Vechimea muncii dovedite și data efectului financiar sunt două repere diferite. Revizuirea intervine atunci când, după stabilirea sau plata pensiei, se constată diferențe între sumele stabilite ori plătite și cele legal cuvenite. Poate fi făcută din oficiu sau la solicitarea pensionarului. Exemplul simplificat este preluarea greșită a unei cifre dintr-un document existent la dosar. Dar nu orice nemulțumire este o eroare materială: unele probleme țin de interpretarea legii, de validitatea documentelor sau de dovezi care nu existau la momentul calculului. Pentru diferențele rezultate din revizuire, legea trimite la termenul general de prescripție, calculat de la constatarea diferențelor. Există însă o excepție expresă pentru erorile materiale sau de calcul intervenite în prelucrarea și redactarea administrativă a datelor: termenul general nu se aplică recuperării de către beneficiar a sumelor neplătite din aceste cauze. Încadrarea erorii contează și trebuie motivată; simpla folosire a expresiei „eroare materială” într-o cerere nu stabilește existența excepției. Procedura și termenul de contestare O cerere de revizuire ar trebui să arate care este diferența, din ce document rezultă și de când produce efecte. Citește și: Bani în plus la pensie și pensionare mai devreme: cum verifici dacă ai grupele de muncă trecute corect în carnet Dacă instituția consideră cererea neîntemeiată, articolul 94 prevede soluționarea potrivit regulilor petițiilor. Răspunsul trebuie să explice temeiul legal. Pensionarul trebuie să citească atât conținutul, cât și natura documentului primit: o scrisoare de răspuns și o decizie administrativă nu sunt întotdeauna acte identice din punct de vedere procedural. Contestația este calea judiciară prin care se cere verificarea unei decizii emise de casa teritorială de pensii. Termenul este de 45 de zile de la comunicare. În regimul actual al Legii nr. 360/2023, textul trimite direct la instanța competentă. Nu trebuie aplicate automat explicații vechi despre comisii administrative de contestații, fără verificarea datei și a tipului actului. Pentru deciziile medicale există alte reguli, distincte de contestarea calculului pensiei. Procedurile se pot intersecta. Un pensionar poate primi o decizie recentă despre care crede că omite o adeverință și poate cere revizuirea, dar trebuie să urmărească simultan termenul de contestare a deciziei. Legea nu prevede că depunerea unei petiții generale suspendă automat cele 45 de zile. Așteptarea răspunsului administrativ până după expirarea termenului poate complica apărarea drepturilor, deoarece deciziile necontestate devin definitive. Recalcularea din oficiu O situație separată este recalcularea din oficiu prevăzută de articolul 155 pentru venituri nepermanente anterioare lui aprilie 2001, în condițiile tranzitorii stabilite de lege. Citește și: Stagiul de cotizare în 2026: greșeala banală din cauza căreia mulți români pot pierde bani la pensie Drepturile rezultate din această operațiune se acordă de la intrarea în vigoare a legii. Nu trebuie confundată cu orice cerere nouă de recalculare depusă ulterior. Pentru a stabili data corectă a diferențelor contează când au fost depuse documentele și dacă îndeplineau cerințele de valorificare. Alegerea demersului potrivit Trei exemple ipotetice ajută la delimitare. Citește și: Penalizarea pensiei anticipate poate dispărea mai devreme: când poți primi sute de lei în plus O adeverință obținută și depusă pentru prima dată după pensionare indică, de regulă, analiza unei recalculări. O cifră copiată greșit dintr-un document deja folosit indică analiza unei revizuiri. O decizie recentă care refuză recunoașterea unei perioade contestate poate necesita sesizarea instanței în termen. Exemplele nu substituie citirea dosarului: același rezultat financiar poate proveni din cauze juridice diferite. În instanță, cererile referitoare la drepturi de asigurări sociale sunt scutite de taxă de timbru. Aceasta nu înseamnă că orice cheltuială a procesului dispare. Pot exista onorarii pentru reprezentare sau expertiză, în funcție de probele necesare. Tribunalul soluționează cauza în primă instanță, iar hotărârea poate fi atacată cu apel în condițiile legii. Pregătirea documentelor și formularea exactă a cererii rămân importante chiar atunci când nu se datorează taxă de timbru. Un alt termen care poate crea confuzie este cel de 30 de zile în care decizia de admitere a cererii de pensionare poate fi anulată la cererea pensionarului, potrivit articolului 93. Această posibilitate nu este termenul pentru contestarea judiciară a calculului și nu trebuie folosită ca înlocuitor al acesteia. Anularea la cererea titularului și solicitarea corectării unei decizii au obiecte diferite. Înainte de folosirea unui formular, pensionarul trebuie să verifice dacă urmărește renunțarea la decizia de admitere sau modificarea unor elemente ale dreptului stabilit. O cerere clară descrie faptele înainte de concluzie: decizia vizată, perioada, documentul, valoarea considerată greșită și remediul solicitat. Nu este suficientă solicitarea unei „recalculări generale” fără identificarea problemei. Dacă pensionarul nu poate determina singur încadrarea juridică, poate cere instituției să explice procedura aplicabilă, fără a pierde din vedere termenul judiciar. Scopul este ca fiecare demers să urmărească o operațiune identificabilă și o soluție care poate fi verificată.

Adeverință de venit respinsă la pensie: cum afli motivul și ce poți face pentru remedierea problemei
Eveniment

Adeverință de venit respinsă la pensie: cum afli motivul și ce poți face pentru remedierea problemei

Respingerea unei adeverințe de venit nu înseamnă automat că perioada de muncă dispare sau că orice sumă menționată în document este lipsită de relevanță. Trebuie identificat motivul concret: lipsa unor elemente, neclaritatea veniturilor, emiterea de către o entitate fără drept de certificare ori imposibilitatea verificării documentelor primare. Pentru veniturile anterioare lui aprilie 2001, regula de bază se găsește în articolul 139 din Legea nr. 360/2023. Identificarea motivului de respingere Primul pas este obținerea motivului în scris. Citește și: Indexarea pensiilor în 2027 e prevăzută în lege: ce înseamnă și cum se calculează Pensionarul trebuie să știe ce adeverință a fost respinsă, pentru ce perioadă și în baza cărui text. O explicație precum „nu este bună” nu permite solicitarea unei corecturi precise. Decizia de pensie trebuie motivată în fapt și în drept, iar răspunsul la o petiție trebuie să indice temeiul legal al soluției. Numărul și data adeverinței ajută la evitarea confuziilor când dosarul cuprinde mai multe documente. Modelul actual pentru venitul total lunar este anexa nr. 6 la Legea nr. 360/2023. Documentul se eliberează în original, pe baza statelor de plată, de către angajator, deținătorul legal al arhivei sau operatorul autorizat care poate certifica datele. Trebuie urmărite identificarea persoanei, intervalele, veniturile lunare și mențiunile cerute de model. Adeverința reprezintă o certificare a unor evidențe, nu o estimare făcută din memoria fostului salariat. Data emiterii contează. CNPP a precizat că adeverințele anterioare lui 18 iunie 2021 pot fi valorificate dacă au elementele de fond necesare, chiar când forma nu reproduce modelele ulterioare. Prin urmare, vechimea documentului nu justifică singură refacerea lui. Pensionarul poate cere explicarea elementului concret care lipsește și confruntarea motivului de respingere cu regulile aplicabile la emitere. O problemă distinctă apare când documentul indică numai primele sau sporurile, fără salariile lunare realizate. Calculul prevăzut de articolul 139 pornește de la venitul total lunar, iar lipsa componentei de bază poate împiedica stabilirea punctajului. Solicitarea către emitent trebuie să urmărească o situație completă, defalcată potrivit modelului legal. Nu este suficient ca pensionarul să adune singur sumele din documente diferite și să considere rezultatul o adeverință nouă. Corectarea și verificarea documentelor Mențiunea privind contribuția de asigurări sociale trebuie analizată atent. Citește și: Bani în plus la pensie și pensionare mai devreme: cum verifici dacă ai grupele de muncă trecute corect în carnet Criteriul legal este venitul asupra căruia s-a datorat contribuția, în condițiile perioadei respective. Nu orice sumă primită de un salariat reprezintă automat venit valorificabil la pensie. Emitentul trebuie să poată arăta natura sumei și baza documentară a certificării. O neclaritate în formulare poate necesita completare, dar o completare nu poate transforma un venit necontributiv într-unul contributiv. Corectarea documentului trebuie cerută celui care are dreptul să îl emită. Pensionarul poate transmite o copie a motivării primite de la casa de pensii și poate cere completarea punctelor indicate. Este util ca documentul nou să identifice legătura cu cel anterior, pentru a evita dublarea sau aparenta contradicție a datelor. Deținătorii documentelor au obligații privind eliberarea adeverințelor referitoare la drepturile solicitantului, în termenul prevăzut de legea arhivelor. Dacă suspiciunea privește realitatea informațiilor, casa de pensii poate solicita documente suplimentare emitentului. Acesta trebuie să răspundă în 30 de zile. În lipsa confirmării sau în prezența unor date contradictorii, informațiile respective pot fi excluse din calcul. Legea prevede și situația transmiterii tardive, dar în cel mult șase luni, a documentelor solicitate, care poate conduce la revizuirea deciziei în condițiile stabilite. Atunci când lipsesc state de plată pentru anumite luni, trebuie clarificat dacă lipsa afectează întregul interval sau numai acele luni. Pentru perioadele în care venitul total nu poate fi dovedit, articolul 139 stabilește reguli subsidiare bazate pe salariile din carnet și sporurile permanente eligibile. Lipsa unei dovezi pentru venitul suplimentar nu trebuie confundată cu lipsa dovezii muncii. Pensionarul trebuie să ceară o explicație separată pentru stagiu și pentru venitul folosit. Data diferențelor și contestarea refuzului Depunerea unei adeverințe refăcute ridică și problema datei de acordare a diferențelor. Citește și: Cum verifici dacă ți s-a calculat greșit pensia în 2026: documentele care pot aduce bani în plus Regula generală a recalculării la cerere este luna următoare înregistrării cererii. Dacă însă se susține că instituția a respins nelegal un document valabil depus anterior, disputa poate privi chiar acea soluție și efectele ei. Nu poate fi promisă retroactivitatea numai pentru că noua adeverință descrie aceleași venituri. Contează motivul refacerii și traseul procedural al dosarului. Pensionarul trebuie să urmărească termenul de contestare a deciziei care conține refuzul. Solicitarea adresată arhivei poate dura, dar nu suspendă automat cele 45 de zile prevăzute pentru sesizarea instanței. Este utilă păstrarea cererii către emitent și a dovezii că documentul este în curs de completare. Într-un litigiu, administrarea probelor și depunerea lor se fac după regulile procedurale aplicabile, nu după un termen presupus din discuțiile cu ghișeul. Trebuie verificat și dacă a fost solicitat tipul potrivit de document. Adeverința de vechime, adeverința pentru grupa de muncă și cea privind veniturile lunare pot proveni de la aceeași arhivă, dar dovedesc elemente diferite. Un act care confirmă numai perioada lucrată nu conține neapărat informația salarială necesară recalculării. În cererea de completare este utilă indicarea scopului exact și a modelului legal relevant. Astfel se poate evita obținerea unui document formal corect, dar insuficient pentru problema de venit pe care pensionarul încearcă să o rezolve. Un dosar bine organizat păstrează împreună adeverința inițială, dovada depunerii, motivul respingerii, cererea de corectare și documentul refăcut. Astfel poate fi verificat dacă problema era de formă, de conținut sau de interpretare. Plata unei adeverințe noi nu garantează majorarea pensiei: documentul trebuie valorificat legal, iar rezultatul depinde de întregul calcul și de eventualul cuantum protejat aflat deja în plată.

Bani pentru care nu plătești impozit în România în 2026: ce venituri sunt scutite și care sunt excepțiile
Eveniment

Bani pentru care nu plătești impozit în România în 2026: ce venituri sunt scutite și care sunt excepțiile

Un ajutor financiar primit de la părinți, banii încasați pentru vânzarea telefonului personal sau o despăgubire de la asigurător nu au același regim fiscal ca salariul ori chiria. Faptul că o sumă intră în cont nu înseamnă automat că statul trebuie să primească o parte din ea. În România, legislația prevede atât venituri integral neimpozabile, cât și sume pentru care scutirea se aplică numai în anumite limite. Pentru a înțelege cât rămâne efectiv în buzunar, trebuie făcută însă o distincție: impozitul pe venit și contribuțiile sociale sunt obligații diferite. Ce este impozitul pe venit Impozitul pe venit reprezintă suma datorată statului pentru anumite venituri obținute de persoanele fizice: de exemplu, salarii, chirii, activități independente sau pensii care depășesc plafonul neimpozabil. Citește și: Bani primiți de la părinți sau copii: când poate cere ANAF explicații și când se aplică impozitul de 70% Pentru numeroase categorii, cota este de 10%, dar procentul nu se aplică întotdeauna la întreaga sumă încasată. Mai întâi se stabilește „venitul impozabil”, adică partea asupra căreia legea permite calcularea impozitului, după scăderea sumelor neimpozabile și a deducerilor aplicabile. Există și categorii cu alte cote sau reguli speciale. Formula de bază este simplă: Impozitul datorat = Venitul impozabil × Cota de impozitare. De exemplu, dacă baza impozabilă este de 2.000 de lei și cota aplicabilă este de 10%, impozitul este de 200 de lei. La salarii, calculul nu pornește direct de la banii primiți „în mână”. Din venitul brut se scad contribuțiile obligatorii și, după caz, deducerile prevăzute de lege. Impozitul se aplică bazei rămase. Angajatorul îl calculează și îl reține înainte de plata salariului. Banii primiți de la familie și darurile de nuntă Sumele primite cu titlu de donație sau dar sunt neimpozabile. Citește și: La ce servicii medicale gratuite ai dreptul în 2026 dacă nu ești asigurat: urgențe, analize, investigații pentru cancer ANAF a precizat explicit că transferurile între rude pot reprezenta donații, daruri manuale ori împrumuturi, fără să genereze, prin ele însele, impozit pe venit. De exemplu, dacă părinții îi transferă unui copil 20.000 de lei pentru amenajarea locuinței, un ajutor financiar real nu devine venit impozabil doar pentru că a fost trimis prin bancă. La fel, darurile primite la nuntă sau botez sunt neimpozabile și nu se declară ca venituri impozabile numai pentru că au fost încasate. Totuși, este util să existe documente care explică proveniența banilor: extrase de cont, acte de donație sau de împrumut, după situație. În cadrul unei verificări, ANAF poate analiza atât transferul, cât și sursa fondurilor persoanei care a oferit banii. Simpla mențiune „cadou” nu transformă plata pentru o muncă ori un serviciu într-o donație. Moștenirile sunt neimpozabile, dar imobilele au reguli distincte Banii și bunurile primite prin moștenire intră, în principiu, în categoria veniturilor neimpozabile. Citește și: Nu plătiți în grabă o datorie veche către ANAF: poate fi prescrisă, iar banii nu se mai restituie Pentru locuințe și terenuri există însă reguli speciale. Regula generală este că transferul imobilelor prin moștenire nu este impozitat dacă succesiunea este dezbătută și finalizată în cel mult doi ani de la deces. Dacă termenul este depășit, poate deveni datorat impozitul de 1% aferent componentei imobiliare a masei succesorale. În 2026 a existat și o derogare punctuală pentru anumite succesiuni finalizate până la 30 septembrie, al căror termen de doi ani se împlinea între 14 iulie și 30 septembrie. Pentru donațiile imobiliare, scutirea se aplică între soți și între rude ori afini până la gradul al III-lea inclusiv. Lipsa impozitului nu elimină automat onorariile notariale și celelalte costuri ale procedurii. Vânzarea lucrurilor personale: când nu datorezi impozit Banii obținuți din vânzarea unor bunuri mobile din patrimoniul personal sunt, în principiu, neimpozabili. Aici se pot încadra telefonul folosit, mobila din casă, hainele personale sau autoturismul propriu. De exemplu, dacă îți vinzi bicicleta pentru 1.200 de lei, suma nu devine automat venit impozabil pentru că ai publicat anunțul pe o platformă online. Regula are însă excepții, inclusiv pentru titluri de valoare și aur de investiții. Vânzarea locuințelor și terenurilor are, de asemenea, un regim separat. Situația se schimbă dacă achiziționezi produse pentru a le revinde și desfășori o activitate comercială. Vânzarea propriului telefon și cumpărarea repetată de telefoane pentru revânzare sunt operațiuni diferite din punct de vedere fiscal. Alocațiile, ajutoarele sociale și anumite indemnizații Codul fiscal include între veniturile neimpozabile ajutoarele și formele de sprijin cu destinație specială acordate în condițiile legii. În această categorie intră, de exemplu, alocațiile pentru copii și ajutoarele de deces. Sunt neimpozabile și indemnizațiile pentru maternitate, risc maternal, creșterea copilului, îngrijirea copilului bolnav și îngrijirea pacientului cu afecțiuni oncologice. Această regulă nu trebuie extinsă automat la toate indemnizațiile de concediu medical. Neimpozabil nu înseamnă însă întotdeauna fără rețineri. În 2026, indemnizația pentru creșterea copilului este supusă contribuției de asigurări sociale de sănătate, deși nu este supusă impozitului pe venit. Astfel, pentru o indemnizație stabilită la 3.000 de lei, contribuția de sănătate de 10% este de 300 de lei, iar suma rămasă după această reținere este de 2.700 de lei. Cei 300 de lei reprezintă CASS, nu impozit pe venit. Despăgubirile și bursele Despăgubirile primite pentru prejudicii materiale sau daune morale sunt neimpozabile. Aceeași regulă acoperă despăgubirile obișnuite din asigurări, precum banii acordați pentru repararea mașinii după un accident, precum și sumele primite pentru expropriere în interes public. Sunt neimpozabile și bursele pentru școlarizare ori perfecționare într-un cadru instituționalizat. Există prevederi speciale și pentru sprijinul acordat elevilor și studenților din învățământul profesional și dual. Tratamentul fiscal depinde însă de natura reală a plății și de condițiile legale: o remunerație pentru muncă nu devine bursă doar prin schimbarea denumirii. Pensii: primii 3.000 de lei nu sunt impozitați Pentru pensiile obișnuite din sistemul public, plafonul neimpozabil este de 3.000 de lei pe lună. O pensie care nu depășește această valoare nu suportă impozit pe venit și nici CASS aferentă pensiei. La depășirea plafonului, contribuția de sănătate de 10% se calculează pentru partea de peste 3.000 de lei. Impozitul de 10% se aplică după scăderea atât a plafonului neimpozabil, cât și a CASS datorate. Pentru o pensie brută de 4.000 de lei, calculul este următorul: diferența peste plafon este de 1.000 de lei, CASS este de 100 de lei, iar baza pentru impozit rămâne de 900 de lei. Impozitul este de 90 de lei, astfel încât pensia netă este de 3.810 lei. Exemplul presupune că beneficiarul nu are o scutire specială. Dobânzile la titlurile de stat Veniturile din titlurile de stat destinate populației beneficiază de un regim favorabil. Dobânzile obținute prin programul TEZAUR sunt neimpozabile. Pentru FIDELIS sunt neimpozabile atât dobânzile, cât și câștigurile de capital obținute din tranzacționarea titlurilor. De exemplu, o dobândă de 700 de lei aferentă unor asemenea titluri nu este redusă prin reținerea impozitului pe venit. Regula nu trebuie extinsă automat asupra tuturor produselor de economisire sau investiții. Cadourile de la angajator și partea netaxabilă din salariul minim Cadourile în bani sau în natură, inclusiv tichetele cadou, pot fi neimpozabile în limita a 300 de lei pentru fiecare persoană și fiecare ocazie eligibilă. Regula privește cadourile de Paște, Crăciun și sărbători similare ale altor culte, oferite angajaților și copiilor minori ai acestora, cadourile de 8 Martie pentru salariate și cele de 1 Iunie pentru copiii minori. Nu este o scutire generală pentru orice primă acordată de firmă. Separat, în 2026 există o sumă netaxabilă pentru salariații eligibili plătiți la nivelul salariului minim: 300 de lei lunar în ianuarie–iunie și 200 de lei lunar în iulie–decembrie. Facilitatea presupune îndeplinirea condițiilor legale, inclusiv normă întreagă la funcția de bază și respectarea plafonului de venit brut: 4.300 de lei în primul semestru, respectiv 4.600 de lei în al doilea, cu excluderile prevăzute de lege. Nu înseamnă că întregul salariu minim este scutit. Venituri agricole și premii: scutiri până la anumite limite Pentru unele activități agricole, neimpozitarea depinde de suprafața cultivată sau de numărul animalelor. Printre limite se află două hectare pentru cereale, 0,5 hectare pentru legume în câmp, două vaci, 50 de oi sau 75 de familii de albine. Aceste praguri privesc activitățile agricole prevăzute de Codul fiscal și nu reprezintă o scutire generală pentru orice afacere alimentară. La premiile obișnuite din concursuri ori campanii comerciale, suma neimpozabilă este de 600 de lei pentru fiecare premiu. Dacă premiul este de 1.000 de lei, impozitul de 10% se aplică diferenței de 400 de lei, rezultând 40 de lei. Jocurile de noroc au reguli distincte. Scutirile pentru persoanele cu handicap grav sau accentuat Persoanele încadrate în grad de handicap grav sau accentuat beneficiază de scutiri de impozit pentru categoriile expres prevăzute de lege, între care salariile, pensiile și anumite venituri din activități independente. Scutirea nu se extinde automat la orice venit și trebuie susținută prin documentele corespunzătoare. De exemplu, pentru aplicarea ei la pensie, documentele care atestă încadrarea trebuie prezentate plătitorului. Ce trebuie să verifici înainte să consideri că nu ai nimic de plătit Prima întrebare este ce reprezintă efectiv banii: un dar, o despăgubire, prețul unui bun personal sau plata unei activități. Urmează verificarea eventualului plafon și, separat, a contribuțiilor sociale. Pentru situațiile neclare, păstrează documentele care justifică încasarea și solicită un răspuns adaptat cazului tău. ANAF oferă asistență prin Spațiul Privat Virtual și prin contact-center, la 031.403.91.60. Precizarea sursei banilor, a sumei și a împrejurărilor în care i-ai primit ajută la obținerea unui răspuns util.
După ani de muncă în Dubai și Spania, a devenit antreprenoare în România: povestea unei foste stewardese
Eveniment

După ani de muncă în Dubai și Spania, a devenit antreprenoare în România: povestea unei foste stewardese

Larisa Melinte, fostă însoțitoare de bord în Dubai și manager de produs în Spania, a deschis la Iași Momentum Fitness, un studio exclusiv pentru femei. Afacerea a fost realizată cu o finanțare de 100.000 de euro, obținută prin programul „Acceleratorul de Întreprinderi Sociale în Mediul Urban”, potrivit Ziarul de Iași. Fitness pentru femei și loc de joacă supravegheat Studioul din cartierul Frumoasa oferă antrenamente în grupuri mici, cu exerciții adaptate participantelor. Citește și: Foștii locotenenți ai lui George Simion, Lulea și Târziu, discută cu Dan Voiculescu și partidul său Mamele pot face mișcare în timp ce copiii se află într-un spațiu de joacă supravegheat. Ideea a pornit din experiența antreprenoarei, care întâmpinase dificultăți când încercase să participe la antrenamente împreună cu fiica sa. Pentru mamele singure, Larisa Melinte a introdus un abonament lunar gratuit, astfel încât sprijinul să însemne atât o economie, cât și timp pentru ele. Aproape 100 de abonamente active și planuri de extindere La momentul interviului, Momentum Fitness avea șapte angajați, peste 400 de membre înregistrate pe platformă și aproape 100 de abonamente active. Antreprenoarea intenționează să extindă conceptul în alte cartiere ale Iașului, apoi și în alte orașe din România.

Piese fabricate în România ajung în fiecare Airbus A320: cum se dezvoltă BMT Aerospace Iași
Eveniment

Piese fabricate în România ajung în fiecare Airbus A320: cum se dezvoltă BMT Aerospace Iași

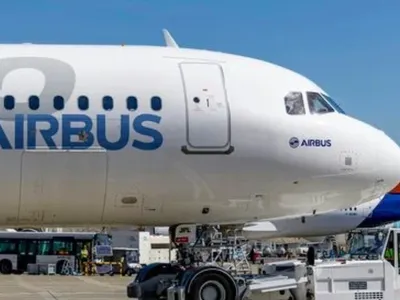
Fabrica BMT Aerospace din Iași produce componente utilizate în mecanismele aripilor avioanelor Airbus A320 și își mărește capacitatea pentru a răspunde comenzilor în creștere, potrivit Ziarul de Iași. „Fiecare Airbus A320 utilizează aceste componente fabricate la Iași”, a declarat Benoit Reynders, CEO Division BMT Aerospace. Piese de precizie pentru industria aerospațială Unitatea fabrică un tip de pinion folosit la acționarea suprafețelor mobile de la bordul de atac al aripilor, importante la decolare și aterizare. Citește și: Foștii locotenenți ai lui George Simion, Lulea și Târziu, discută cu Dan Voiculescu și partidul său Potrivit conducerii, este singura fabrică din grup care produce acest pinion pentru Airbus A320. BMT Aerospace Iași realizează și componente pentru cutiile de angrenaje ale motoarelor de avion, pentru clienți precum Rolls-Royce, Pratt & Whitney, Safran și Honeywell. Aproape 350 de angajați lucrează în fabrică, alături de sisteme automatizate care preiau operațiuni repetitive, inclusiv transportul pieselor între utilaje. Extindere cu peste 2.100 de metri pătrați Suprafața de producție a fost extinsă recent cu peste 2.100 de metri pătrați. Noua zonă va primi echipamente pentru creșterea capacității. BMT Aerospace România a raportat pentru 2025 o cifră de afaceri de aproximativ 158,5 milioane de lei, cu aproape 20% peste nivelul din 2024.

Noul sediu al parchetelor din Iași: lucrări suplimentare estimate la 47,5 milioane de lei
Eveniment

Noul sediu al parchetelor din Iași: lucrări suplimentare estimate la 47,5 milioane de lei

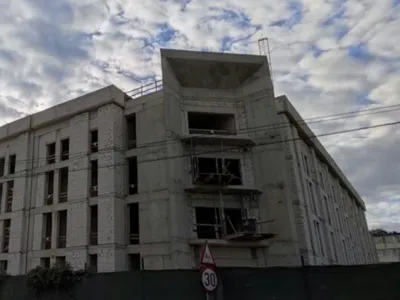
Compania Națională de Investiții (CNI) a lansat o licitație pentru lucrări suplimentare la noul sediu al parchetelor din Iași, estimate la 47,5 milioane de lei, potrivit Ziarul de Iași. Ofertele sunt așteptate până pe 26 octombrie. Modificări de proiect și lucrări pentru 14 luni Caietul de sarcini prevede mai multe schimbări față de proiectul inițial. Citește și: Foștii locotenenți ai lui George Simion, Lulea și Târziu, discută cu Dan Voiculescu și partidul său Clădirea, cu demisol, parter și trei etaje, a fost înălțată cu 1,30 metri, ajungând la 19,80 metri. Modificarea a influențat și dimensiunile unor încăperi. Lucrările suplimentare vizează inclusiv pardoseli, tavane false și balustrade. Durata prevăzută este de 14 luni, cu execuție concomitentă cu lucrările contractate în 2022, ceea ce presupune coordonarea echipelor și a organizării șantierului. Castanul secular va avea o zonă de relaxare Proiectul include un sistem modern de drenaj și irigare pentru castanul secular salvat de la tăiere și pentru celelalte spații verzi. Sub arbore va fi amenajată o zonă de relaxare, cu gradene și mobilier urban. Construcția a ajuns la acoperiș, iar șantierul se află la începutul amenajărilor interioare și al realizării fațadelor, modificate pentru iluminatul arhitectural.

Erori în decizia de pensionare: cum verifici dacă adeverințele proprii au fost preluate complet
Eveniment

Erori în decizia de pensionare: cum verifici dacă adeverințele proprii au fost preluate complet

Verificarea pensiei începe cu documentele folosite la calcul, nu cu suma primită de un fost coleg. Legea stabilește un mecanism în care contează veniturile asigurate, perioadele recunoscute, punctele suplimentare și punctele de stabilitate. Două persoane cu aceeași durată aparentă a carierei pot avea punctaje diferite. Pentru un pensionar, obiectivul practic este să identifice dacă datele proprii au fost preluate complet și dacă regulile aplicabile au fost folosite corect. Documentele și perioadele recunoscute Dosarul personal de verificare ar trebui să cuprindă decizia inițială, deciziile ulterioare de recalculare sau revizuire, carnetul de muncă și adeverințele depuse. Citește și: Indexarea pensiilor în 2027 e prevăzută în lege: ce înseamnă și cum se calculează Este utilă și situația detaliată a stagiilor și punctajelor folosite. Decizia trebuie să conțină temeiurile de fapt și de drept ale soluției. Dacă documentul comunicat nu permite înțelegerea unei diferențe, pensionarul poate cere explicații concrete despre perioadele și veniturile valorificate, indicând exact rubrica pe care o contestă. Prima verificare privește tipul pensiei și data de la care a fost stabilită. O pensie pentru limită de vârstă, una anticipată și una de invaliditate nu se analizează identic. Pot exista diminuări, stagiu potențial sau transformări între categorii. De asemenea, cererile depuse și nesoluționate înaintea intrării în vigoare a Legii nr. 360/2023 se soluționează conform normelor existente la depunere. Data documentului este, așadar, parte a explicației juridice. Urmează verificarea perioadelor lucrate, în ordine cronologică. Pentru fiecare angajator se compară data începerii și data încetării activității, eventualele întreruperi și condițiile de muncă. Se marchează lunile lipsă sau suprapunerile care necesită explicații. O persoană care a avut simultan două locuri de muncă nu obține automat doi ani de vechime într-un singur an calendaristic; veniturile și durata sunt elemente diferite ale calculului. Este necesară separarea stagiului contributiv de perioadele asimilate și de cele necontributive. Studiile universitare eligibile, serviciul militar și anumite concedii pot fi recunoscute în condițiile legii, dar nu se transformă automat în ani pentru punctele de stabilitate. Perioadele suplimentare acordate pentru condiții grele au, la rândul lor, un regim distinct. Un total mare de vechime nu dovedește singur că toate componentele sale trebuie folosite pentru fiecare avantaj prevăzut de lege. Veniturile și punctajele A doua verificare privește veniturile. Citește și: Bani în plus la pensie și pensionare mai devreme: cum verifici dacă ai grupele de muncă trecute corect în carnet Pentru perioadele anterioare lui aprilie 2001, legea permite utilizarea venitului total lunar asupra căruia s-a datorat contribuția, dovedit corespunzător. Dacă acesta nu poate fi demonstrat, există regulile subsidiare bazate pe carnetul de muncă și sporurile permanente eligibile. Pentru perioadele ulterioare, sunt importante declarațiile nominale și baza de calcul a contribuției. O sumă netă primită în mână nu trebuie comparată direct cu un venit brut din decizie. La verificarea punctajului, regula de bază este că punctajele lunare formează punctajul anual prin împărțirea sumei lor la 12. Apoi se însumează punctajele anuale și punctele de stabilitate. Pentru perioadele istorice se folosesc câștigurile medii și regulile indicate de lege, nu salariul mediu din anul în care pensionarul face verificarea. Acesta este motivul pentru care un calculator care utilizează un singur salariu pentru întreaga carieră poate oferi numai o aproximație. Punctele de stabilitate se verifică separat. Pentru anii contributivi dintre 25 și 30 se acordă câte 0,50 puncte, pentru intervalul dintre 30 și 35 câte 0,75 puncte, iar pentru anii peste 35 câte un punct. Pentru 36 de ani contributivi eligibili, exemplul simplificat este 2,50 plus 3,75 plus 1, adică 7,25 puncte. Calculul presupune că toate perioadele îndeplinesc condițiile și nu intră în excluderi, precum cumulul pensiei cu venituri asigurate. Un exemplu integral, construit exclusiv pentru explicarea formulei, poate porni de la 40 de puncte rezultate din punctajele anuale și 7,25 puncte de stabilitate. Totalul este 47,25 puncte. La valoarea punctului de referință de 81 de lei aplicabilă în 2026, rezultatul este 3.827,25 lei, întregit la 3.828 lei. Acesta reprezintă cuantumul rezultat din formulă, înainte de verificarea eventualei protecții a cuantumului anterior și a reținerilor aplicabile. Verificarea rezultatului Pentru pensionarii recalculați în 2024, trebuie verificată și diferența dintre suma rezultată și cuantumul menținut în plată. Citește și: Femeile din România se pot pensiona cu cinci ani mai devreme, fără penalizare: ce condiții trebuie îndeplinite Un calcul matematic mai mic nu înseamnă neapărat reducerea sumei încasate, deoarece articolul 144 prevede protejarea cuantumului anterior în situațiile reglementate. Această protecție nu dovedește că punctajul este corect. O omisiune poate rămâne relevantă chiar dacă nu produce imediat o diferență de bani. Dacă apare o neconcordanță, este mai eficientă descrierea exactă a acesteia decât afirmația generală că pensia este prea mică. Pensionarul poate indica, de exemplu, luna, venitul din adeverință și venitul folosit, ori intervalul de muncă absent. Documentele noi pot justifica recalcularea; diferențele dintre drepturile stabilite și cele legal cuvenite pot justifica revizuirea. Alegerea depinde de cauza diferenței, nu de denumirea preferată de solicitant. Verificarea duratei trebuie făcută și în luni și zile, nu numai prin rotunjirea anilor de carieră. Legea exprimă stagiul în ani, luni și zile calendaristice și permite solicitarea unei adeverințe de confirmare. Dacă două documente afișează totaluri diferite, trebuie văzut dacă unul include perioade asimilate sau suplimentare pe care celălalt le prezintă separat. O astfel de diferență de structură poate explica aparenta neconcordanță. Numai după compararea acelorași categorii se poate susține că o perioadă a fost omisă efectiv. Verificarea trebuie organizată fără pierderea termenului de contestare. Decizia poate fi atacată în 45 de zile de la comunicare, iar o solicitare de explicații nu trebuie confundată cu această cale judiciară. Pentru un dosar individual, verificarea completă presupune documentele și toate regulile istorice aplicabile, inclusiv eventualele hotărâri judecătorești deja pronunțate.

Recalcularea pensiei întârzie: cât te poate ține casa de pensii în așteptare și ce poți face pentru soluționarea dosarului
Eveniment

Recalcularea pensiei întârzie: cât te poate ține casa de pensii în așteptare și ce poți face pentru soluționarea dosarului

O cerere de recalculare a pensiei trebuie să primească o soluție formală. Faptul că dosarul este în lucru nu înseamnă că instituția poate amâna răspunsul fără limită. Pentru a verifica întârzierea, pensionarul trebuie însă să identifice procedura în care se află: recalculare la cerere, recalculare din oficiu sau revizuire pentru corectarea unei erori. Aceste situații au reguli diferite, chiar dacă toate pot conduce la modificarea pensiei. Termenele aplicabile În cazul recalculării solicitate pentru venituri, stagii sau documente nevalorificate, termenul este de 45 de zile de la înregistrarea cererii. Citește și: Indexarea pensiilor în 2027 e prevăzută în lege: ce înseamnă și cum se calculează Legea permite prelungirea cu 30 de zile dacă sunt necesare documente ori operațiuni suplimentare. Prin urmare, o întârziere trebuie analizată în raport cu data înregistrării și cu motivul concret al eventualei prelungiri, nu numai cu data la care pensionarul a discutat prima dată cu un funcționar. Există și o regulă specială pentru verificarea documentelor suspectate de nelegalitate. Casa de pensii poate cere angajatorului sau deținătorului arhivei actele care au stat la baza unei adeverințe. Acesta trebuie să răspundă în 30 de zile, iar termenul de soluționare a cererii se prelungește corespunzător. O asemenea verificare trebuie deosebită de simpla existență a unui număr mare de dosare. Pensionarul poate solicita să i se precizeze dacă această procedură a fost declanșată. Dovada depunerii Primul document de verificat este dovada depunerii. Citește și: Bani în plus la pensie și pensionare mai devreme: cum verifici dacă ai grupele de muncă trecute corect în carnet Ea poate fi copia cererii cu număr de înregistrare sau confirmarea primirii corespondenței. Este util ca pensionarul să păstreze și lista anexelor, pentru a putea arăta ce a solicitat și ce dovezi a furnizat. O adeverință trimisă fără o cerere clară poate genera discuții despre obiectul demersului. Recalcularea prevăzută de articolul 94 este o procedură declanșată la cerere. Următorul pas este o solicitare scrisă privind stadiul dosarului. Aceasta poate indica numărul cererii inițiale, data depunerii, adeverințele anexate și problema care trebuie soluționată. Întrebările utile sunt precise: ce documente lipsesc, ce verificări se efectuează, dacă termenul a fost prelungit și în baza cărui articol. Solicitarea de informații nu înlocuiește cererea inițială și nu presupune renunțarea la drepturile cerute prin aceasta. Urmărirea dosarului Petițiile adresate unei instituții publice primesc răspuns, ca regulă, în 30 de zile de la înregistrare. Citește și: Talonul de pensie în 2026, explicat rând cu rând: ce reprezintă fiecare sumă și reținere Pentru cercetări mai amănunțite, termenul poate fi prelungit cu cel mult 15 zile, cu notificarea prealabilă a petentului. Răspunsul trebuie să indice temeiul legal al soluției. Acesta este termenul pentru petiție; nu trebuie confundat cu termenul special în care casa de pensii trebuie să emită decizia de recalculare. O sesizare poate fi adresată și CNPP, care controlează îndeplinirea atribuțiilor caselor teritoriale. În acest caz este utilă transmiterea cererii inițiale, a dovezii înregistrării și a răspunsurilor deja primite. Scopul este verificarea întârzierii și a modului de lucru. CNPP nu înlocuiește instanța în soluționarea unei contestații împotriva unei decizii, iar trimiterea sesizării nu trebuie tratată ca o garanție a obținerii unei pensii mai mari. Situația recalculării din oficiu a veniturilor nepermanente este diferită. Articolul 155 a stabilit un termen de șase luni în sarcina administrației pentru operațiunea prevăzută de lege. Acest termen nu a reprezentat interdicția de a depune ulterior adeverințe. Pentru documentele depuse ulterior intrării în vigoare a noii legi funcționează recalcularea la cerere și regulile privind data de acordare a diferențelor. Întârzierea emiterii deciziei nu trebuie confundată cu data de la care se cuvin banii. Pentru recalcularea obișnuită la cerere, sumele se acordă din luna următoare înregistrării cererii. De exemplu, dacă o cerere întemeiată este înregistrată în ianuarie, iar soluția vine în mai, drepturile nu încep automat în mai. Trebuie verificată acordarea lor începând cu februarie, în limitele obiectului cererii și ale documentelor valorificate. Demersurile când întârzierea continuă Atunci când întârzierea continuă, pensionarul poate analiza o acțiune în instanță pentru îndeplinirea obligațiilor prevăzute de lege. Citește și: Mica recalculare a pensiilor, pas cu pas. Ce faceți dacă adeverința este respinsă, arhiva nu mai există sau dosarul întârzie Litigiile privind drepturile și obligațiile rezultate din legea pensiilor sunt de competența tribunalelor, iar cererile împotriva caselor teritoriale se adresează instanței din raza domiciliului reclamantului. Obiectul unei asemenea acțiuni trebuie formulat în funcție de situație: lipsa soluționării, refuzul valorificării documentelor sau neplata unui drept deja stabilit. Dacă între timp este comunicată o decizie nefavorabilă, apare un termen distinct: 45 de zile pentru contestarea acesteia la instanța competentă. Pensionarul nu ar trebui să presupună că o reclamație aflată în lucru la CNPP oprește acest termen. Legea prevede contestarea deciziei în instanță și caracterul definitiv al deciziilor necontestate la timp. Plicul, confirmarea de primire și mesajul electronic de comunicare pot deveni dovezi importante. Dacă solicitarea a ajuns la o instituție care nu are competența să o soluționeze, OG nr. 27/2002 prevede transmiterea petiției către autoritatea competentă în cinci zile de la înregistrare și înștiințarea petentului. Pensionarul poate urmări unde a fost redirecționată și sub ce număr. Această regulă privește circulația petiției și nu trebuie folosită pentru a presupune, fără verificare, că orice transmitere către o adresă greșită păstrează toate efectele unei cereri speciale de recalculare. Pentru aceasta trebuie clarificat traseul înregistrării la casa competentă. Pentru urmărirea dosarului este utilă o cronologie simplă: depunerea cererii, completările, solicitările de verificare, răspunsurile și comunicarea deciziei. Această evidență permite separarea perioadelor de așteptare de eventualele documente lipsă și ajută la formularea unei sesizări precise. Nu este necesară trimiterea zilnică a aceleiași reclamații: petițiile cu același obiect pot fi conexate, iar repetarea lor după un răspuns poate duce la clasare. Un demers nou trebuie să explice ce problemă a rămas efectiv nesoluționată.

Indexarea pensiilor în 2027 e prevăzută în lege: ce înseamnă și cum se calculează
Eveniment

Indexarea pensiilor în 2027 e prevăzută în lege: ce înseamnă și cum se calculează

Pentru un pensionar care vede că alimentele, medicamentele și întreținerea îi consumă tot mai mult din venit, promisiunea unei indexări ridică o întrebare simplă: câți bani în plus vor intra, lunar, pe card sau vor fi aduși de poștaș? Premierul desemnat Luca Niculescu a declarat că poate spune „cu un grad mare de siguranță” că va exista o indexare a pensiilor în 2027. Declarația nu a fost însoțită de un procent sau de un calendar concret de aplicare. Indexarea ar putea crește pensia lunară, însă efectul asupra banilor încasați depinde de situația fiecărui pensionar. Contează pensia calculată pe baza punctelor, eventualele sume păstrate în plată după recalculare și reținerile fiscale. Ce înseamnă indexarea Indexarea este o ajustare a pensiei care urmărește să protejeze venitul în raport cu scumpirile. Citește și: Bani în plus la pensie și pensionare mai devreme: cum verifici dacă ai grupele de muncă trecute corect în carnet Atunci când prețurile cresc, aceeași sumă permite cumpărarea unei cantități mai mici de produse și servicii. Să presupunem că un coș de cumpărături costa 200 de lei, iar acum costă 220 de lei. Cu aceeași pensie, pensionarul trebuie fie să cumpere mai puțin, fie să renunțe la alte cheltuieli. O indexare încearcă să reducă această pierdere de putere de cumpărare. Totuși, mai mulți lei pe talon nu înseamnă obligatoriu un nivel de trai mai bun decât înainte. Dacă scumpirile au fost mai mari decât creșterea pensiei, venitul continuă să acopere mai puține cheltuieli. În plus, fiecare gospodărie resimte diferit inflația, în funcție de produsele și serviciile pentru care plătește. Ce prevede deja legea pentru 2027 Reluarea indexării în 2027 nu apare pentru prima dată odată cu declarația premierului desemnat. Citește și: Ce impozite trebuie să plătească pensionarii în 2026: ce scutiri se păstrează și ce s-a schimbat Legea nr. 141/2025 prevede menținerea valorii punctului de referință la 81 de lei în 2026 și aplicarea, începând cu 2027, a dispozițiilor privind majorarea anuală din Legea nr. 360/2023. Și în 2025, acest indicator a fost menținut la 81 de lei. Așadar, legislația actuală prevede revenirea la mecanismul de indexare. Declarația politică nu stabilește însă, prin ea însăși, cât va primi fiecare pensionar. Pentru un calcul concret trebuie cunoscute valoarea punctului de referință aplicabilă în 2027 și eventualele modificări legislative adoptate între timp. Cum se stabilește procentul de indexare Regula generală din Legea nr. 360/2023 pornește de la rata medie anuală a inflației, la care se adaugă jumătate din creșterea reală a câștigului salarial mediu brut. Citește și: Femeile din România se pot pensiona cu cinci ani mai devreme, fără penalizare: ce condiții trebuie îndeplinite Se folosesc indicatorii definitivi comunicați de Institutul Național de Statistică. „Creșterea reală” înseamnă creșterea salariului după eliminarea efectului scumpirilor. Nu este simpla diferență dintre două salarii exprimate în lei. Legea prevede și limite pentru procentul rezultat, raportate la evoluția veniturilor din contribuțiile de asigurări sociale și la inflație, precum și reguli pentru indicatorii negativi. Prin urmare, o rată a inflației anunțată într-o anumită lună nu poate fi preluată automat drept procent de majorare a pensiilor. Ce se majorează efectiv: valoarea punctului de referință În sistemul public, calculul pensiei are la bază înmulțirea numărului total de puncte cu valoarea punctului de referință, prescurtată VPR. Citește și: Penalizarea pensiei anticipate poate dispărea mai devreme: când poți primi sute de lei în plus CNPP explică această formulă în informațiile adresate pensionarilor. Numărul de puncte reflectă drepturile acumulate de fiecare persoană. Prin indexarea VPR, aceleași puncte capătă o valoare mai mare în lei. De exemplu, pentru o persoană cu 40 de puncte, la un VPR de 81 de lei, rezultatul este de 3.240 de lei, înaintea eventualelor rețineri. Strict ca exemplu, dacă VPR ar crește cu 10%, până la 89,10 lei, aceleași 40 de puncte ar însemna 3.564 de lei. Diferența ar fi de 324 de lei brut pe lună.  De ce pensionarii nu primesc aceeași sumă în plus O majorare procentuală produce diferențe în lei, în funcție de baza la care se aplică. Citește și: Cum verifici dacă ți s-a calculat greșit pensia în 2026: documentele care pot aduce bani în plus Într-un exemplu simplificat, o creștere de 10% ar adăuga 200 de lei unei pensii brute de 2.000 de lei și 400 de lei uneia de 4.000 de lei. Indexarea se deosebește și de un ajutor financiar acordat o singură dată sau în câteva tranșe. Odată aplicată, majorarea prin VPR intră în calculul pensiei lunare. Un ajutor temporar suplimentează venitul numai în condițiile și pentru perioada stabilite prin actul care îl instituie. Unii pensionari ar putea să nu vadă imediat o creștere Există pensionari pentru care recalcularea din 2024 a produs o pensie mai mică decât cea primită anterior. În aceste cazuri, a fost păstrată în plată suma mai avantajoasă. Potrivit regulii legale, această sumă se menține până când pensia rezultată prin majorarea VPR o depășește. Așadar, procentul de indexare nu se aplică pur și simplu peste vechea sumă protejată. Să presupunem că o persoană primește în continuare 3.000 de lei, deși rezultatul recalculării este de 2.600 de lei. În exemplul ipotetic al unei majorări de 10%, pensia calculată ar ajunge la 2.860 de lei. Persoana ar continua să primească 3.000 de lei. Dacă un viitor calcul ar conduce la 3.100 de lei, ar începe să primească această sumă. Creșterea efectivă ar fi atunci de 100 de lei față de pensia păstrată în plată. Ce se întâmplă cu „pensia minimă” O altă situație este cea a pensionarilor care primesc indemnizație socială, numită frecvent „pensie minimă”. Aceasta reprezintă o completare a veniturilor eligibile până la pragul stabilit de lege. Creșterea VPR nu majorează automat și pragul indemnizației sociale. Un exemplu ipotetic: o persoană are o pensie calculată de 1.000 de lei și primește o completare de 281 de lei, încasând în total 1.281 de lei. Dacă pensia calculată ar crește la 1.100 de lei, iar pragul ar rămâne 1.281 de lei, completarea ar scădea la 181 de lei. Totalul primit ar rămâne același. Pentru acești pensionari contează, așadar, și eventuala majorare distinctă a pragului minim. Din simplul anunț al unei indexări nu se poate deduce că suma totală încasată va crește cu același procent. Cât rămâne în mână după impozit și CASS Creșterea pensiei brute poate fi diferită de creșterea sumei efectiv încasate. Potrivit regulilor fiscale actuale, pentru pensiile care depășesc 3.000 de lei se reține CASS de 10% din partea care depășește acest prag. Impozitul de 10% se calculează după scăderea plafonului neimpozabil de 3.000 de lei și a CASS datorate. Într-un exemplu obișnuit, fără scutiri sau alte rețineri, la o pensie brută de 4.000 de lei, CASS este de 100 de lei, iar impozitul de 90 de lei. Pensionarul primește 3.810 lei. Dacă pensia brută ar urca la 4.400 de lei, CASS ar fi de 140 de lei, iar impozitul de 126 de lei. Suma încasată ar ajunge la 4.134 de lei. Majorarea brută ar fi de 400 de lei, dar creșterea efectivă ar fi de 324 de lei. Din ce lună ar veni banii și se recuperează anii fără indexare? Regula generală din lege stabilește majorarea anuală în luna ianuarie. Declarația despre o indexare în 2027 trebuie însă deosebită de confirmarea unui calendar concret de aplicare. Nici plata unor diferențe pentru anii în care VPR a fost înghețat nu rezultă automat din reluarea indexării. O majorare pentru viitor și acordarea unor sume pentru perioade trecute sunt măsuri diferite. Nu trebuie presupus că pensionarii vor primi retroactiv indexările neacordate în 2025 și 2026 în lipsa unei prevederi legale în acest sens. Trebuie depusă o cerere la casa de pensii? Indexarea generală prin modificarea VPR se aplică din oficiu. Pensionarul nu trebuie să depună un nou dosar și nici să aducă adeverințe de vechime doar pentru a beneficia de noua valoare. Recalcularea pentru venituri sau perioade de muncă nevalorificate este o procedură diferită: aceasta poate modifica punctele recunoscute unei persoane. Indexarea schimbă valoarea în lei folosită la calcul. După aplicarea unei majorări, pensionarul ar trebui să compare pensia brută, reținerile și suma netă de pe noul talon cu cele anterioare. Dacă diferența nu corespunde așteptărilor, poate cere casei teritoriale de pensii o explicație scrisă, inclusiv dacă beneficiază de un cuantum protejat sau de o completare prin indemnizația socială.

Când devin obligatorii anvelopele de iarnă: amenzi uriașe în 2026 pentru șoferii nepregătiți
Eveniment

Când devin obligatorii anvelopele de iarnă: amenzi uriașe în 2026 pentru șoferii nepregătiți

Pleci dimineața cu mașina, nu vezi zăpadă și te gândești că mai poți amâna schimbarea anvelopelor. Dar, dacă drumul este acoperit cu polei, obligația de a avea cauciucuri de iarnă există deja. În România, regula se aplică în funcție de starea carosabilului, indiferent de luna din calendar. În toamna anului 2026, încălcarea ei poate aduce o amendă de până la 4.325 de lei, dar și reținerea talonului. Iar dovada primită de la polițist nu îți permite să continui deplasarea. Când devin obligatorii anvelopele de iarnă Anvelopele de iarnă sunt obligatorii atunci când circuli pe drumuri publice acoperite cu zăpadă, gheață sau polei. Citește și: Șoferii cu amenzi neplătite nu au scăpat de riscul suspendării permisului: mecanismul nu este anulat Legislația nu stabilește un termen general precum 1 noiembrie ori 1 decembrie. Asta înseamnă că poți avea nevoie de ele chiar și în luna octombrie, dacă apar condițiile legale.  Invers, simplul fapt că este decembrie nu constituie, singur, un motiv de amendă pentru lipsa anvelopelor de iarnă. Poliția Română precizează că obligația este legată de starea drumului. Prin urmare, nici așteptarea „datei oficiale”, nici argumentul că iarna nu a început încă nu oferă protecție în fața sancțiunii. Capcana dimineților fără zăpadă Cuvântul pe care șoferii îl pot trece cu vederea este „polei”. Citește și: Accidentul în drum spre serviciu poate fi considerat accident de muncă: ce bani pot primi victima sau familia Pentru aplicarea regulii, nu trebuie să ningă în momentul în care conduci și nici să existe un strat de zăpadă pe șosea: prezența gheții sau a poleiului este suficientă. De exemplu, dacă un șofer pleacă dintr-un oraș pe asfalt uscat, cu anvelope de vară, poate ajunge pe un drum montan acoperit cu zăpadă. Faptul că la plecare drumul era curat nu îl scutește de obligația de a avea echiparea necesară pe porțiunea respectivă. Consecința practică a regulii este că trebuie verificate condițiile de pe întregul traseu, inclusiv cele în care urmează să se facă întoarcerea. Ce înseamnă, de fapt, pragul de 7 grade Temperatura de aproximativ 7°C este frecvent invocată în recomandările privind schimbarea sezonieră a anvelopelor. RAR explică faptul că anvelopele de iarnă sunt concepute pentru a oferi aderență în condiții de temperatură scăzută și pe carosabil de iarnă. Pragul de 7°C nu este însă un prag legal de amendare. O temperatură scăzută, pe un drum uscat, nu declanșează singură obligația prevăzută pentru circulația pe zăpadă, gheață sau polei. Recomandarea tehnică și condiția legală trebuie înțelese separat. Ce amendă riști în toamna anului 2026 Conducerea fără anvelope de iarnă în condițiile în care acestea sunt obligatorii se sancționează cu 9–20 de puncte-amendă, potrivit art. 102 alin. (1) pct. 28 din OUG nr. 195/2002. De la 1 iulie 2026, valoarea unui punct-amendă este de 216,25 lei. Majorarea a venit odată cu creșterea salariului minim brut la 4.325 de lei, stabilită prin HG nr. 146/2026. Prin urmare, pentru această abatere, amenda este cuprinsă între 1.946,25 lei și 4.325 de lei. Atenție la informațiile mai vechi: în prima jumătate a anului 2026, punctul-amendă era de 202,50 lei, iar aceeași faptă atrăgea o amendă între 1.822,50 și 4.050 de lei, însă aceste valori nu mai sunt aplicabile în toamna anului 2026. Poți plăti mai puțin în termen de 15 zile Regula generală permite achitarea a jumătate din minimul amenzii prevăzute de lege, în cel mult 15 zile de la înmânarea sau comunicarea procesului-verbal. Pentru lipsa anvelopelor de iarnă, la valorile actuale, aceasta înseamnă aproximativ 973 de lei. Reducerea se calculează din minimul legal de 1.946,25 lei, chiar dacă polițistul a aplicat o amendă mai mare. Posibilitatea plății reduse trebuie menționată în procesul-verbal. Talonul este reținut, iar mașina nu mai poate continua drumul Pe lângă amendă, polițistul reține certificatul de înmatriculare și eliberează o dovadă înlocuitoare fără drept de circulație. Așadar, nu primești o perioadă de 15 zile în care să mai folosești mașina în baza acelei dovezi. Nici plata imediată a amenzii nu îți acordă dreptul de a continua deplasarea. Pentru această faptă, măsura privește talonul; nu este prevăzută, prin ea însăși, suspendarea permisului. De asemenea, cele 9–20 de puncte-amendă reprezintă unități de calcul pentru sancțiunea în bani, nu puncte de penalizare adăugate permisului. „Merg doar până la vulcanizare” nu este o excepție Un șofer care a amânat schimbarea anvelopelor poate fi tentat să plece spre service imediat după prima ninsoare, considerând că destinația justifică deplasarea. Textul legal nu prevede o derogare pentru drumul până la vulcanizare. Din regula privind circulația pe zăpadă, gheață sau polei rezultă că și această deplasare trebuie făcută cu mașina echipată corespunzător.  O programare la service nu înlocuiește anvelopele montate pe roți. Dacă ai fost surprins de vreme, soluțiile practice sunt schimbarea roților acolo unde se află mașina, apelarea la un serviciu mobil, dacă este disponibil, sau transportarea autoturismului pe platformă.  Sunt acceptate anvelopele „all season”? Anvelopele „all season” sunt acceptate, dacă îndeplinesc cerințele legale. RAR precizează că anvelopele marcate cu literele M și S, sub forme precum M+S, M.S. sau M&S, sunt acceptate pentru utilizare în condițiile de iarnă prevăzute de legislația română, indiferent de denumirea lor comercială. „All season” este o denumire comercială. De aceea, verificarea utilă se face pe flancul anvelopei, unde trebuie căutat marcajul corespunzător, fără a te baza exclusiv pe descrierea din magazin sau pe factură. O anvelopă nu devine interzisă doar pentru că este vândută sub denumirea „all season”. În același timp, această denumire, luată singură, nu dovedește că sunt îndeplinite cerințele legale pentru iarnă. Anvelope de iarnă și lanțurile din portbagaj Pentru un autoturism obișnuit, echiparea de iarnă trebuie făcută pe toate roțile. Regula specială privind anvelopele montate pe roțile de tracțiune sau folosirea, pe acestea, a lanțurilor ori a altor echipamente antiderapante certificate privește vehiculele de transport marfă de peste 3,5 tone și vehiculele de transport persoane cu mai mult de nouă locuri, inclusiv cel al șoferului. Această alternativă nu trebuie extinsă la mașina personală. La autoturisme, lanțurile nu înlocuiesc obligația de a avea anvelope de iarnă în condițiile prevăzute de lege. Marcajul corect nu compensează anvelopele uzate Chiar dacă au marcajul potrivit, anvelopele trebuie să respecte și celelalte cerințe tehnice. Dimensiunile necorespunzătoare, deteriorările și uzura peste limita legală pot atrage sancțiuni distincte și reținerea certificatului de înmatriculare. Înainte de montare, cere verificarea stării anvelopelor și a presiunii. Iar înainte de o deplasare lungă, consultă prognoza și informațiile despre traseu. Schimbarea făcută din timp te scutește de situația în care ai anvelopele potrivite în garaj, dar nu mai poți ajunge legal cu mașina până la service.

Cum știi dacă primești pensia corectă: ce trebuie să verifici în decizia de recalculare și cum poți recupera banii neplătiți
Eveniment

Cum știi dacă primești pensia corectă: ce trebuie să verifici în decizia de recalculare și cum poți recupera banii neplătiți

Un an de muncă omis, un venit trecut greșit sau puncte de stabilitate calculate incorect pot însemna bani în minus în fiecare lună. Pentru a observa o problemă, pensionarul trebuie să privească dincolo de suma finală: să verifice perioadele recunoscute, punctele acordate și data de la care i se cuvin drepturile. Dacă există o greșeală, sunt importante atât actele care o dovedesc, cât și respectarea termenului pentru contestare. Comparația deciziei noi cu documentele vechi Pregătește decizia de recalculare, ultima decizie anterioară și anexele sale, carnetul de muncă, adeverințele depuse și un talon recent. Citește și: Bani în plus la pensie și pensionare mai devreme: cum verifici dacă ai grupele de muncă trecute corect în carnet Păstrează și dovezile înregistrării cererilor: pot arăta când ai solicitat valorificarea unui document. Verifică numele, CNP-ul, numărul dosarului, categoria pensiei și data de la care se aplică recalcularea. Citește și motivul emiterii: recalcularea generală din septembrie 2024, adăugarea unor venituri sau recunoașterea muncii de după pensionare sunt situații diferite. Urmărește denumirea rubricilor, nu doar literele sau numerele lor. Formularele pot diferi. Dacă documentul prezintă numai totaluri, cere casei de pensii anexele și situația detaliată a calculului, pentru a vedea perioadele și veniturile folosite. „Stagiul total” nu înseamnă numai ani lucrați Una dintre confuziile frecvente apare când pensionarul vede un stagiu total mai mare decât cel contributiv. Citește și: Ce impozite trebuie să plătească pensionarii în 2026: ce scutiri se păstrează și ce s-a schimbat Stagiul contributiv privește perioadele pentru care s-au datorat contribuții, potrivit regulilor aplicabile. Separat pot apărea perioade asimilate, precum serviciul militar sau studiile universitare recunoscute în condițiile legii, și perioade necontributive, inclusiv anumite sporuri de vechime acordate pentru grupele de muncă. Anii lucrați efectiv în grupa I sau a II-a trebuie deosebiți de vechimea suplimentară acordată pentru acea muncă. Nu sunt același lucru și nu se tratează identic la calculul punctelor de stabilitate. De exemplu, cineva poate avea 32 de ani contributivi, un an de armată și trei ani de vechime suplimentară pentru grupa de muncă. Totalul ajunge la 36 de ani, dar punctele de stabilitate nu se calculează automat pentru toți cei 36 de ani. Așadar, faptul că armata nu apare la stagiul contributiv nu dovedește că a fost uitată. Trebuie căutată la rubrica potrivită. Punctele de stabilitate: verifică anii, lunile și zilele Punctele de stabilitate recompensează stagiul contributiv de peste 25 de ani realizat în sistemul public de pensii. Citește și: Femeile din România se pot pensiona cu cinci ani mai devreme, fără penalizare: ce condiții trebuie îndeplinite Pentru anii care depășesc 25, până la 30 inclusiv, se acordă câte 0,50 puncte pe an. Pentru anii peste 30, până la 35 inclusiv, se acordă câte 0,75 puncte, iar pentru fiecare an peste 35 se acordă un punct. Se iau în calcul proporțional și fracțiunile de an. Un pensionar cu exact 32 de ani eligibili pentru stabilitate primește 2,50 puncte pentru primii cinci ani peste pragul de 25 și încă 1,50 puncte pentru următorii doi ani. Totalul este de 4 puncte de stabilitate. Atenție și la munca de după pensionare: perioadele în care s-au cumulat pensia și veniturile asigurate nu aduc puncte de stabilitate, chiar dacă pot fi valorificate la recalculare pentru contribuțiile aferente. Dacă rezultatul pare prea mic, cere explicit să ți se comunice stagiul folosit pentru stabilitate și perioadele excluse. Numărul de puncte nu este numărul anilor de muncă O persoană cu 35 de ani lucrați nu trebuie să aibă obligatoriu 35 de puncte. Citește și: Stagiul de cotizare în 2026: greșeala banală din cauza căreia mulți români pot pierde bani la pensie Punctajele depind de veniturile valorificate și de regulile aplicabile fiecărei perioade. În calculul actual, numărul total de puncte rezultă din adunarea punctajelor anuale și a punctelor de stabilitate. Acest total nu trebuie confundat cu „punctajul mediu anual” din deciziile întocmite după legislația veche. Compararea directă a celor două poate crea impresia unei greșeli inexistente. Dacă o decizie anterioară recunoscuse deja puncte suplimentare, verifică dacă ele se regăsesc în situația folosită la recalculare. Când observi o scădere neexplicată, solicită justificarea în scris. Cum verifici suma calculată în 2026 Formula generală este numărul total de puncte înmulțit cu valoarea punctului de referință. Citește și: Talonul de pensie în 2026, explicat rând cu rând: ce reprezintă fiecare sumă și reținere În 2026, valoarea punctului de referință se menține la 81 de lei. Să presupunem că un pensionar pentru limită de vârstă are o sumă a punctajelor anuale de 30,50 și încă 4 puncte de stabilitate. Totalul este 34,50 puncte, iar înmulțirea cu 81 dă 2.794,50 lei. După întregirea fracțiunii de leu în favoarea pensionarului, rezultatul este 2.795 de lei. Pensiile de urmaș, pensiile anticipate cu diminuare și situațiile cu reguli speciale necesită verificări suplimentare. O înmulțire corectă nu garantează însă o pensie corectă: dacă punctele introduse în formulă sunt greșite, și rezultatul va fi greșit. De ce suma de pe decizie poate diferi de banii primiți Cuantumul pensiei din decizie trebuie deosebit de suma netă plătită. Impozitul, contribuția de sănătate, când sunt datorate, ori alte rețineri pot explica diferența. Verifică rubricile talonului înainte de a concluziona că recalcularea este greșită. Există și situația în care pensia calculată este mai mică decât cea menținută în plată. Pentru recalcularea generală din septembrie 2024, legea a prevăzut păstrarea cuantumului anterior mai avantajos. Prin urmare, dacă pe o asemenea decizie apar 2.700 de lei calculați și 2.900 de lei menținuți în plată, diferența nu dovedește, singură, o eroare. Această protecție nu trebuie confundată cu imposibilitatea corectării unei pensii stabilite greșit. Ce nepotriviri merită verificate Un semnal de alarmă poate fi lipsa unei perioade de angajare, o dată greșită de început sau de sfârșit a activității ori un venit diferit de cel dovedit prin actele depuse. Merită verificate și adeverințele de grupă, sporurile și punctele recunoscute prin decizii anterioare. De exemplu, dacă ai lucrat fără întrerupere între ianuarie 1992 și decembrie 1995, dar situația detaliată se oprește la decembrie 1994, există o nepotrivire concretă de lămurit. În schimb, faptul că un fost coleg primește mai mult nu dovedește o eroare în dosarul tău. Comparația utilă este între documentele proprii și datele efectiv valorificate. Erorile nu sunt doar ipotetice. Într-o precizare din septembrie 2026 privind auditul Curții de Conturi, CNPP a indicat cazuri în care au fost preluate punctaje mai mari sau mai mici decât cele cuvenite, precizând că rezultatele nu pot fi generalizate la toți pensionarii. Dacă actele erau deja în dosar, cere verificarea și revizuirea Când consideri că pensia a fost stabilită greșit, depune o cerere scrisă la casa teritorială care gestionează dosarul. Revizuirea este procedura prin care se corectează diferențele dintre drepturile stabilite sau plătite și cele legal cuvenite. În cerere, identifică decizia și explică precis problema: perioada lipsă, venitul nevalorificat sau punctele asupra cărora ai îndoieli. Anexează copii ale dovezilor relevante și arată când au fost depuse anterior. Cere verificarea, comunicarea calculului detaliat și, dacă eroarea se confirmă, emiterea deciziei de revizuire și plata diferențelor cuvenite. Depune cererea cu număr de înregistrare sau transmite-o printr-un mijloc pentru care poți păstra dovada expedierii și a primirii. Păstrează un exemplar complet. O explicație verbală la ghișeu te poate ajuta, dar nu ține locul unui răspuns scris. Dacă aduci documente noi, poate fi necesară o nouă recalculare Situația este diferită dacă obții abia acum o adeverință privind venituri care nu au fost dovedite anterior. În acest caz, poți solicita recalcularea prin valorificarea documentului, dacă îndeplinește condițiile legale. Pentru recalcularea obișnuită la cerere, drepturile suplimentare se acordă din luna următoare înregistrării cererii. De exemplu, o cerere depusă în octombrie 2026 poate produce drepturi din noiembrie, dacă este admisă, chiar dacă adeverința privește salarii din urmă cu câteva decenii. Există reguli distincte pentru documentele depuse înaintea recalculărilor prevăzute de lege. Această diferență explică de ce trebuie precizat dacă un act era deja în dosar și a fost omis sau este prezentat pentru prima dată. Nu lăsa să treacă cele 45 de zile pentru instanță Decizia poate fi contestată în termen de 45 de zile de la comunicare, potrivit art. 127 din Legea nr. 360/2023. Reperul este comunicarea către pensionar, nu simpla dată a emiterii. Păstrează, așadar, dovezile primirii. Cererea de verificare sau de revizuire adresată casei de pensii nu înlocuiește contestația și, potrivit procedurii în vigoare, nu suspendă termenul pentru aceasta. Nu aștepta răspunsul administrativ până când pierzi posibilitatea de a ataca decizia. Contestația se adresează tribunalului competent pentru domiciliul pensionarului, la secția sau completul de asigurări sociale. Litigiul este scutit de taxă judiciară de timbru. Pregătește decizia contestată, dovada comunicării, actele relevante și o explicație a modificărilor cerute. Dacă problema este complicată, ajutorul unui avocat poate fi util; scutirea de taxă nu înseamnă că eventualele onorarii sunt gratuite. Mai poți cere corectarea dacă decizia este veche? Depășirea celor 45 de zile face decizia definitivă în privința contestării sale pe această cale. Totuși, nu exclude mecanismul legal al revizuirii, dacă sunt îndeplinite condițiile pentru corectarea unor diferențe. O cerere de revizuire nu redeschide automat termenul de contestare a vechii decizii. În privința restanțelor, regula generală a revizuirii este termenul de prescripție de trei ani, calculat de la constatarea diferențelor. Legea prevede însă o excepție: pentru sumele neplătite din cauza unor erori materiale sau de calcul intervenite în prelucrarea și redactarea datelor, acest termen nu se aplică în recuperarea banilor de către pensionar. Nu orice nemulțumire privind calculul intră automat în această excepție. Cere să fie precizate cauza erorii, perioada corectată și diferențele datorate. Astfel poți verifica atât pensia viitoare, cât și banii care trebuie plătiți pentru trecut.

DeFapt.ro
Investigații jurnalistice, analize, știri la zi
Abonează-te
DeFapt.ro

Ultima oră

Ultima oră