luni 28 septembrie
Login Contact
DeFapt.ro

asigurare

16 articole
Eveniment

Amenzi pentru proprietarii fără poliță PAD în 2026. Ce s-a schimbat pentru blocurile cu risc seismic

Proprietarii de case și apartamente sunt obligați și în 2026 să încheie o poliță PAD, care protejează locuința în cazul cutremurelor, inundațiilor naturale și alunecărilor de teren. Asigurarea costă 50 sau 130 de lei pe an, în funcție de materialele din care este construit imobilul, iar lipsa ei poate atrage o amendă de până la 500 de lei. Cine trebuie să încheie polița PAD Obligația revine persoanelor fizice și juridice care dețin în România construcții înregistrate fiscal cu destinația de locuință și folosite efectiv ca atare. Citește și: Proprietarii cu centrale termice riscă oprirea gazelor: verificările obligatorii și costurile din 2026 Regula se aplică atât caselor, cât și apartamentelor, indiferent dacă proprietarul locuiește acolo, a închiriat imobilul sau îl folosește doar ocazional. În cazul locuințelor aflate în proprietatea statului ori a autorităților locale, obligația revine persoanelor sau instituțiilor care le administrează. Pentru locuințele cumpărate prin leasing financiar răspunde locatorul, dacă în contract nu este stabilit altfel. Chiriașul nu este obligat să cumpere polița PAD, deoarece responsabilitatea legală aparține proprietarului. Dacă o persoană deține mai multe apartamente sau case, trebuie încheiată câte o poliță pentru fiecare unitate locativă. Nu poate fi folosită aceeași asigurare pentru două proprietăți diferite. Cât costă asigurarea obligatorie în 2026 Prețul poliței este stabilit prin lege, nu în funcție de valoarea de piață a imobilului sau de localitatea în care se află acesta. Citește și: Ce faci dacă îți sunt furați banii de pe card: pașii de urmat în caz de fraudă și cum îți poți recupera banii Pentru locuințele de tip A, prima este de 130 de lei pe an, iar suma maximă asigurată este de 100.000 de lei. În această categorie intră clădirile cu structură de rezistență din beton armat, metal ori lemn sau cu pereți exteriori din piatră, cărămidă arsă ori alte materiale tratate termic sau chimic. Pentru locuințele de tip B, polița costă 50 de lei pe an, iar despăgubirea maximă este de 50.000 de lei. Sunt încadrate aici, în principal, construcțiile cu pereți exteriori din cărămidă nearsă, chirpici sau alte materiale care nu au fost tratate termic ori chimic. Prima se achită integral, înainte de emiterea contractului. PAD poate fi încheiată pentru 12 luni sau pentru o perioadă mai lungă, cu plata primei corespunzătoare fiecărui an. Unde poate fi cumpărată polița Asigurarea poate fi încheiată direct online, prin platforma PAID, prin intermediul asigurătorilor autorizați sau al distribuitorilor cu care PAID colaborează. Contractul poate fi emis și în format electronic. Proprietarul trebuie să furnizeze datele de identificare, adresa exactă a imobilului, informațiile cadastrale sau fiscale cerute și materialele din care este construită locuința. Declararea greșită a tipului clădirii poate avea consecințe la acordarea despăgubirii. Dacă o locuință de tip A este asigurată în mod eronat drept locuință de tip B, plata va fi limitată la suma înscrisă în contract, respectiv 50.000 de lei. Valabilitatea poliței poate fi verificată în baza de date administrată de PAID România. Polița poate fi cumpărată și prin Ghișeul.ro. Ce riscuri acoperă PAD Polița obligatorie are o acoperire limitată la trei categorii de dezastre naturale: - cutremurul; - alunecarea de teren; - inundația produsă din cauze naturale. În cazul inundațiilor pot fi acoperite pagubele provocate de revărsarea râurilor, lacurilor sau mării, ruperea digurilor, formarea torenților și acumularea apelor provenite din precipitații abundente ori din topirea bruscă a zăpezii. Asigurarea acoperă construcția propriu-zisă și elementele legate structural de aceasta: pereți, planșee, acoperiș, fundație, instalații și dependințe care fac parte din clădire. Pot intra în despăgubire și unele pagube indirecte, precum incendiul sau explozia produse ca urmare directă a unui cutremur, a unei inundații ori a unei alunecări de teren. Câți bani primește proprietarul Despăgubirea nu este acordată automat la valoarea maximă înscrisă în poliță. PAID plătește costul constatat al reparațiilor sau al înlocuirii elementelor distruse, fără să depășească: 100.000 de lei pentru o locuință de tip A; 50.000 de lei pentru o locuință de tip B. Dacă reparațiile unei locuințe de tip A sunt evaluate la 35.000 de lei, proprietarul va primi cel mult această sumă, nu plafonul de 100.000 de lei. Dacă paguba este de 180.000 de lei, PAD va acoperi cel mult 100.000 de lei. Diferența poate fi acoperită numai printr-o poliță facultativă, dacă proprietarul deține una. Ce nu este acoperit de asigurarea obligatorie PAD nu este o asigurare completă a casei. În mod obișnuit, aceasta nu acoperă: - mobila, aparatura electrocasnică, hainele sau celelalte bunuri din interior; - incendiul care nu a fost provocat de unul dintre cele trei dezastre asigurate; - explozia, furtul, vandalismul, furtuna, grindina sau greutatea zăpezii; - inundația produsă de o țeavă spartă, instalația sanitară sau un vecin; - piscinele, saunele, rampele auto, gardurile, pergolele, magaziile și alte anexe care nu sunt legate structural de locuință; - cazarea provizorie pe perioada reparațiilor; - tasarea normală a terenului și defectele de construcție; - pagubele favorizate de extinderi sau modificări executate fără autorizație, dacă acestea au afectat structura de rezistență. Pentru incendiu, furt, avarii la instalații, bunurile din casă și răspunderea față de vecini este necesară o asigurare facultativă. Cele două polițe se completează, însă asigurarea facultativă nu înlocuiește PAD. În principiu, o poliță facultativă pentru locuință nu poate fi emisă fără existența unei PAD valabile. Ce se întâmplă cu blocurile încadrate în clasa I de risc seismic Proprietarii locuințelor încadrate oficial în clasa I de risc seismic nu pot încheia PAD și nu riscă amendă pentru lipsa acesteia, dar pot solicita o asigurare facultativă Locuințele din clădiri expertizate tehnic și încadrate oficial în clasa I de risc seismic nu pot fi asigurate prin PAD până la recepția lucrărilor de consolidare. Întrucât legea nu permite încheierea poliței PAD pentru aceste locuințe, proprietarii lor nu riscă amendă pentru lipsa asigurării obligatorii. Regula se aplică numai imobilelor care au primit această încadrare printr-un raport de expertiză, nu oricărei clădiri vechi sau considerate informal „cu risc”. Ce a schimbat Legea nr. 115/2023 Legea nr. 115/2023 a introdus posibilitatea de a asigura facultativ imobilele cu risc seismic chiar și în absența poliței obligatorii. Pentru celelalte imobile, asigurarea facultativă poate fi emisă, de regulă, numai dacă există deja o poliță PAD valabilă. Încheierea unei asigurări facultative pentru o locuință dintr-un bloc încadrat în clasa I de risc seismic nu este însă garantată. Acceptarea cererii depinde de evaluarea riscului și de condițiile fiecărui asigurător. După consolidarea clădirii și recepția lucrărilor, locuința va putea fi asigurată prin PAD, dacă îndeplinește cerințele legale. Cum se solicită despăgubirea După producerea dezastrului, proprietarul trebuie să anunțe imediat, după caz, pompierii, poliția, primăria sau celelalte autorități competente și să solicite documente privind cauzele și pagubele. Dauna trebuie notificată în scris asigurătorului care a emis polița sau direct PAID, după caz, în cel mult 60 de zile de la producerea evenimentului. Depășirea termenului poate fi acceptată numai dacă proprietarul dovedește că s-a aflat în imposibilitatea de a face notificarea. Constatarea trebuie efectuată, în principiu, în maximum cinci zile lucrătoare de la avizare sau din momentul în care accesul în zona calamitată devine posibil. Proprietarul nu ar trebui să înceapă reparațiile definitive înainte de constatarea pagubelor, cu excepția intervențiilor urgente necesare pentru salvarea persoanelor, limitarea daunelor sau protejarea clădirii. Este util să păstreze fotografii, filmări, facturi și toate documentele eliberate de autorități. După primirea ultimului document necesar, asigurătorul sau PAID trebuie să soluționeze cererea în 15 zile lucrătoare. Plata se face, de regulă, în maximum zece zile lucrătoare de la acceptarea ofertei de despăgubire. Când poate fi refuzată despăgubirea Cererea poate fi respinsă dacă paguba nu a fost produsă de un risc acoperit, dacă evenimentul a avut loc în afara perioadei de valabilitate sau dacă proprietarul nu poate dovedi legătura dintre dezastru și avariile reclamate. Refuzul poate apărea și atunci când au fost furnizate informații false, pagubele au fost exagerate, locuința nu a fost întreținută corespunzător ori proprietarul a contribuit intenționat sau din culpă la producerea sau agravarea lor. Ce amendă riscă proprietarii fără PAD Nerespectarea obligației de asigurare constituie contravenție și poate fi sancționată cu amendă de la 100 la 500 de lei. Constatarea și aplicarea sancțiunilor intră în atribuțiile autorităților locale, prin persoanele împuternicite în acest scop. Plata amenzii nu îl scapă pe proprietar de obligație: acesta va trebui să încheie ulterior și polița PAD. Pentru cine deține mai multe locuințe neasigurate, obligația există separat pentru fiecare dintre ele. Mai important, proprietarii care nu au o poliță valabilă nu pot pretinde despăgubiri de la PAID. Legea stabilește și că persoanele care refuză asigurarea nu beneficiază, pentru locuințele respective, de despăgubiri din bugetul de stat sau din bugetele locale pentru pagubele provocate de dezastrele acoperite prin PAD. Prin urmare, polița de 50 sau 130 de lei oferă doar o protecție financiară minimă. Pentru o locuință a cărei valoare depășește cu mult plafonul PAD, protecția reală presupune combinarea asigurării obligatorii cu una facultativă.
Amenzi pentru proprietarii fără poliță PAD în 2026. Ce s-a schimbat pentru blocurile cu risc seismic
Dacă o dronă rusească îți distruge locuința, ai putea pierde și despăgubirea. Ce spun asiguratorii
Eveniment

Dacă o dronă rusească îți distruge locuința, ai putea pierde și despăgubirea. Ce spun asiguratorii

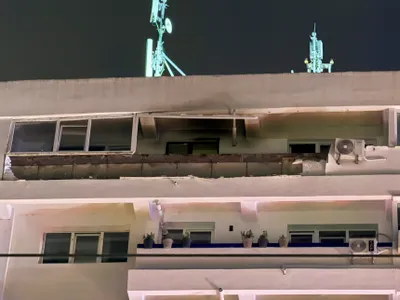
Prăbușirea unei drone cu încărcătură explozivă peste un bloc din Galați a ridicat semne de întrebare privind despăgubirile acordate proprietarilor de locuințe în cazul unor incidente generate de războiul din Ucraina. Locuință lovită de dronă, despăgubiri incerte Analiza condițiilor de asigurare oferite de mai multe companii din România arată că, deși polițele facultative acoperă în mod obișnuit incendii, explozii sau căderea aparatelor de zbor, majoritatea exclud explicit pagubele provocate de război, operațiuni militare, acte ostile sau terorism. Citește și: VIDEO Siegfried Mureșan mărturisește, la podcastul „Cum e, de fapt?”, cel mai greu moment în PNL În aceste condiții, asiguratorii ar putea refuza plata despăgubirilor dacă incidentul este încadrat ca efect al unui conflict militar, chiar dacă locuința este afectată pe teritoriul României. Există însă anumite clauze contractuale care pot lăsa loc unor interpretări diferite, ceea ce face ca fiecare caz să fie analizat individual. Continuarea, în Ziarul de Iași

Românii nu prea sunt convinși că trebuie să își asigure locuințele: numărul polițelor stagnează
Eveniment

Românii nu prea sunt convinși că trebuie să își asigure locuințele: numărul polițelor stagnează

Numărul polițelor active de asigurare obligatorie a locuinței (PAD) a ajuns, la finalul lunii septembrie 2025, la aproximativ 2,31 milioane, în creștere cu 0,54% față de aceeași perioadă a anului trecut, potrivit datelor publicate de Pool-ul de Asigurare Împotriva Dezastrelor Naturale (PAID). Ușoară scădere față de luna august Deși comparativ cu 2024 se observă o creștere ușoară, față de luna anterioară, septembrie 2025 a înregistrat o scădere de 0,39% în numărul polițelor active. Citește și: Intenția de vot pentru Ciucu, în creștere puternică, potrivit unui sondaj CURS, controlat de soțul unei deputate PSD. Ciucu, reacție de neîncredere Specialiștii consideră că aceste fluctuații lunare sunt normale și depind de perioada de reînnoire a contractelor. Majoritatea polițelor, în mediul urban Conform statisticilor PAID, 70,9% dintre polițele PAD active la nivel național erau încheiate în mediul urban, în timp ce doar 29,1% provin din mediul rural. În funcție de tipul de locuință, 94,3% dintre polițe acoperă locuințe de tip A – construcții cu structură de rezistență din beton armat, metal sau lemn, cu pereți exteriori din piatră, cărămidă arsă sau alte materiale tratate termic ori chimic. Restul de 5,7% se referă la locuințele de tip B, cu pereți din materiale nears sau netratate. Transilvania, Muntenia și București, cele mai asigurate regiuni Analiza pe regiuni arată că Transilvania deține cel mai mare număr de polițe active – 20,5% din totalul național, urmată de Muntenia (19,9%) și București (18,5%). La polul opus, zonele cu cele mai puține asigurări active sunt Bucovina (3,6%) și Maramureș (3,2%), unde gradul de cuprindere în asigurare rămâne redus. Protecție împotriva cutremurelor, inundațiilor și alunecărilor de teren PAID emite polițele de asigurare obligatorie a locuințelor din iulie 2010, scopul principal fiind acoperirea celor trei mari riscuri de catastrofă naturală din România: cutremure, inundații și alunecări de teren. Aceste polițe reprezintă o formă de protecție financiară esențială pentru proprietarii de locuințe, fiind complementare asigurărilor facultative. Cât costă o poliță PAD Costul unei asigurări PAD diferă în funcție de tipul locuinței: 130 de lei pentru locuințele de tip A, cu o sumă maximă asigurată de 100.000 de lei; 50 de lei pentru locuințele de tip B, unde suma asigurată este de 50.000 de lei. Prin extinderea gradului de asigurare, PAID urmărește să protejeze cât mai multe locuințe din România împotriva riscurilor naturale majore și să reducă impactul economic al dezastrelor asupra populației.

Doar 45 de apartamente aveau asigurare facultativă în blocul din Rahova care a explodat
Eveniment

Doar 45 de apartamente aveau asigurare facultativă în blocul din Rahova care a explodat

Peste 45 de locuințe (din aproximativ 170) din zona afectată de explozia produsă vineri dimineață în cartierul Rahova, București, erau acoperite de polițe de asigurare facultativă, conform datelor transmise de UNSAR – Uniunea Națională a Societăților de Asigurare și Reasigurare din România. Explozia, risc de bază Explozia, risc de bază inclus în polițele facultative, a determinat companiile membre UNSAR să colaboreze activ cu autoritățile pentru evaluarea și despăgubirea rapidă a pagubelor. Citește și: Cancelaria primului-ministru, Curtea de Conturi, un minister: pe lista rușinii cu datornicii ANAF Primele oferte au fost deja transmise proprietarilor afectați. UNSAR recomandă proprietarilor cu asigurare facultativă să contacteze imediat asigurătorul pentru notificarea daunelor. Metodele disponibile includ call-centere, aplicații mobile sau platforme online. Totodată, multe companii oferă și opțiunea de autoconstatare, care accelerează procesul de despăgubire. În România, doar 20% din locuințe sunt asigurate În contextul exploziei, UNSAR subliniază importanța protejării locuinței printr-o poliță facultativă, mai ales că doar 30% dintre locuințele din Regiunea București-Ilfov sunt acoperite astfel. La nivel național, doar 17% dintre locuințele din România (1,7 milioane) au protecție completă (poliță PAD + facultativă), ceea ce lasă opt din zece locuințe vulnerabile în fața dezastrelor. Cea mai mare daună achitată de o companie membră UNSAR pentru explozie s-a ridicat la 555.000 lei (2023), respectiv 255.000 lei (2024). În total, în 2024, despăgubirile achitate pentru locuințe au atins 183 milioane lei, în creștere cu 9% față de anul anterior, conform datelor ASF. Ce acoperă o asigurare facultativă? Polițele facultative pot fi încheiate doar pentru locuințe care dețin deja asigurarea obligatorie PAD și acoperă riscuri extinse precum: explozie, incendiu, furtună, inundație internă defecțiuni ale instalațiilor sanitare, termice sau electrice avarii la centrale termice, electrocasnice sau bunuri electronice pagube provocate vecinilor sau avarii la panouri fotovoltaice intervenții de urgență pentru defecțiuni la apă, gaze, electricitate sau acoperiș Polițele pot fi personalizate prin clauze suplimentare, în funcție de nevoile fiecărui proprietar.

Nu va crește vârsta standard de pensionare, dă asigurări Guvernul
Eveniment

Nu va crește vârsta standard de pensionare, dă asigurări Guvernul

Vârsta standard de pensionare nu crește. Guvernul nu are în vedere și nu discută în acest moment creșterea vârstei standard de pensionare, a precizat purtătorul de cuvânt al Executivului, Ioana Dogioiu. Vârsta standard de pensionare nu crește Oficialul a subliniat că afirmațiile premierului Ilie Bolojan de la TVR vizau exclusiv categoriile cu statut special, unde există excepții de la regula generală. Citește și: Unde s-au dus banii din Fondul de rezervă: sumă uriașă pentru salariile câștigate de magistrați Luni, premierul Ilie Bolojan a declarat că România are nevoie de o pondere mai mare a populației active cu vârste între 50 și 65 de ani. În opinia sa, acest lucru ar presupune creșterea vârstei de pensionare, pentru ca mai mulți oameni să rămână implicați în economia reală. Riscul de nesustenabilitate a sistemului de pensii Șeful Guvernului a avertizat că, fără ajustări, sistemul de pensii va deveni nesustenabil în următorii cinci-zece ani. Argumentul său: generațiile numeroase de 400.000 – 500.000 de persoane vor intra la pensie în viitorul apropiat, în timp ce în locul lor vin generații mult mai mici, de aproximativ 200.000 de oameni pe an. Soluții pentru echilibrul pe termen lung Bolojan a insistat asupra faptului că problema nu poate fi amânată și că trebuie luate măsuri care să protejeze viitorul generațiilor tinere. „Nu putem amaneta viitorul mutând împrumuturi în timp sau evitând deciziile necesare”, a subliniat premierul, explicând că doar prin reașezarea structurii sistemului de pensii se poate evita o criză.

Un fost șef la Permise, la volanul unei mașini fără asigurare, a trecut cu mașina peste un bărbat beat care dormea pe drum
Eveniment

Un fost șef la Permise, la volanul unei mașini fără asigurare, a trecut cu mașina peste un bărbat beat care dormea pe drum

Fost polițist provoacă un accident mortal. Fostul comisar Vasile Zacornea riscă să plătească despăgubiri de peste 100.000 de euro familiei victimei accidentului mortal de la Holboca. Fost polițist provoacă un accident mortal Tragedia a avut loc în vara anului 2023 și este anchetată atât penal, cât și civil. Citește și: Intenția de vot pentru PSD a căzut la 12%, spune un lider PSD: „Este colaps” Avocatul familiei, Codrin Stupariu, a precizat că suma cerută reflectă gravitatea faptei. Mai mult, Zacornea circula fără asigurare în momentul accidentului. Continuarea, în Ziarul de Iași

Boarding Pass demontează așa-zisele facturi prezentate de Ciolacu pentru a justifica zborurile private pe banii Nordis: „E puțin probabil ca aceste facturi să fi fost emise în anul 2022”
Politică

Boarding Pass demontează așa-zisele facturi prezentate de Ciolacu pentru a justifica zborurile private pe banii Nordis: „E puțin probabil ca aceste facturi să fi fost emise în anul 2022”

Publicația specializată Boarding Pass demontează așa-zisele facturi prezentate de Ciolacu: „E puțin probabil ca aceste facturi să fi fost emise în anul 2022, an în care au avut loc zborurile cu avionul privat, potrivit dovezilor G4Media, iar pe ele să apară o numărul unei polițe de asigurare din 2023”. Premierul Ciolacu a prezentat, azi, pe TikTok, trei hârti despre carte a spus că sunt facturile plăților către Nordis Travel, care a închiriat avionul în regim charter cu care a zburat la Nisa și Madrid, alături de fiul său și, respectiv, Sorina Docuz. Citește și: BREAKING Ciolacu prezintă trei hârtii despre care susține că ar fi chitanțele plăților sale pentru călătoriile cu un avion charter Nordis, alături de Laura Vicol Boarding Pass demontează așa-zisele facturi prezentate de Ciolacu Ce arată Boarding Pass, pe Facebook: Facturile sunt emise de Nordis Travel SRL, însă numărul facturilor și data acestora au fost ascunse, iar datele zborurilor pentru care au fost emise aceste facturi lipsesc/sunt ascunse. Prețul de circa ~1.500EUR e mic pentru un loc pe un zbor neregulat (charter) operat cu privat care a costat zeci de mii de euro, însă nu e exclus ca acesta să fi platit doar o cotă mică din totalul zborului. Un lucru care nu pare la locul lui, observat de un utilizator Reddit, e cel legat de asigurarea vânzătorului, Nordis Travel SRL. Pe facturi e precizat numărul asigurării (3907/2023), iar valabilitatea acesteia este până la 30 noiembrie 2024. Astfel, e puțin probabil ca aceste facturi să fi fost emise în anul 2022, an în care au avut loc zborurile cu avionul privat, potrivit dovezilor G4Media, iar pe ele să apară o numărul unei polițe de asigurare din 2023. De asemenea, un alt utilizator Reddit a observat că una dintre facturi are cursul RON/EUR afișat la o rată de schimb 1 EUR = 4,9668 RON, prag estimativ din mai-iunie sau noiembrie 2023. În anul 2022, când au avut loc zborurile, cursul valutar RON/EUR nu a depășit pragul de 4,95 RON. Boarding Pass mai arată că „un urmăritor, care lucrează în turism, afirmă că polițele de asigurare se emit pe un an de zile, așadar polița valabilă până la 30 noiembrie 2024 a fost emisă cu un an mai devreme, nu în 2022 când au avut loc zborurile private ale prim-ministrului.”

Medic român, după ani în străinătate: În Germania, poţi merge cu asigurarea fie la privat, fie la stat, doar firma spitalului e diferită
Eveniment

Medic român, după ani în străinătate: În Germania, poţi merge cu asigurarea fie la privat, fie la stat, doar firma spitalului e diferită

Medic român, după 12 ani de profesat în străinătate: În Germania, poţi merge cu asigurarea fie la privat, fie la stat, doar firma spitalului e diferită. Citește și: Un fost polițist se pensionează la 48 de ani și va avea o pensie de cel puțin 25.000 de lei pe lună În Germania, poţi merge cu asigurarea fie la privat, fie la stat Theodor Lutz, medic specialist în radiologie intervenţională, întors în România după mai bine de 12 ani în care a profesat în străinătate, afirmă că sistemul românesc de sănătate are nevoie de schimbări, în special în ceea ce priveşte unităţile sanitare publice, dar şi modul în care un pacient poate beneficia de banii pe care îi plăteşte pentru asigurările de sănătate. „În Germania, poţi merge cu asigurarea fie la privat, fie la stat, doar firma spitalului e diferită, pacientul nu simte lucrurile astea”, povesteşte medicul, citat de news.ro. „Mi-ar plăcea să văd schimbări în bine la stat, să se îmbunătăţească relaţia medic-pacient, să nu conteze că mergi la privat sau la stat, să fie acelaşi tratament pese tot. Să fie asigurările medicale care să acopere tot, asta ar fi de bază. În Germania poţi merge cu asigurarea fie la privat, fie la stat, nu contează, toată lumea te tratează la fel, pur şi simplu firma spitalului e diferită, pacientul nu simte lucrurile astea. Asta mi-ar plăcea şi ar fi un plus foarte mare, asta ar stimula, probabil şi spitalele de stat să se ridice”, a declarat Theodor Lutz, miercuri seară, într-o emisiune la Medika TV. Medicul precizează că ar fi nevoie de asemenea ca unele proceduri, considerate relevante pentru sănătatea populaţiei, să fie decontate aşa cum ar trebui. Lutz, care în România profesează în unităţi medicale private, mai arată că, din punctul de vedere al materialelor sanitare şi al echipamentelor folosite sistemul medical privat din România a avansat mult faţă de stadiul în care se afla în urmă cu peste un deceniu, materialele şi echipamentele folosite acum fiind la nivelul celor folosite în spitale din vestul Europei.

Asigurarea contra inundației din apartamentul de deasupra, de mare succes. Viața la bloc, printre polițe și avocați
Eveniment

Asigurarea contra inundației din apartamentul de deasupra, de mare succes. Viața la bloc, printre polițe și avocați

Asigurarea contra inundației din apartamentul vecinului: o familie de ieșeni a fost despăgubită de firma de asigurări pentru daunele provocate de o inundație provenită din apartamentul vecinei de la etaj. Asigurarea contra inundației din apartamentul vecinului A rămas ca Generali România SA să-și recupereze banii de la vinovat. Până acum, nu a reușit. Citește și: Falsuri prin omisiune în serie în CV-ul depus de Mihai Tudose la Parlamentul European. Premierul Ciolacu îl susține să fie comisar european pe buget-finanțe Prin acțiunea depusă la Judecătorie, reprezentanții Generali SA au solicitat obligarea Auricăi L. la plata sumei de 1.650 lei. Era vorba de banii pe care firma de asigurări îi achitase la rândul ei, în 2019, vecinilor care locuiau în apartamentul de sub cel al Auricăi L. Continuarea, în Ziarul de Iași.

Falimentul City Insurance a lovit grav și afaceri, nu doar șoferi. O firmă poate pierde milioane de lei din cauza unei polițe neîncheiate
Economie

Falimentul City Insurance a lovit grav și afaceri, nu doar șoferi. O firmă poate pierde milioane de lei din cauza unei polițe neîncheiate

Falimentul City Insurance dăunează grav afacerilor, nu i-a încurcat doar pe șoferii cu polițe RCA la această firmă. Falimentul City Insurance dăunează grav afacerilor Unei societăți de construcții i-a fost reziliat un contract bănos pentru că nu a putut încheia o poliță de asigurare pentru constituirea unei garanții de doar 84.000 lei. Citește și: Un judecător din CSM își compară salariul cu cel al unui taximetrist sau frizer. El avea circa 15.000 lei/lună și dăduse statul în judecată pentru salarii mai mari Mai mult, Compania Națională de Administrare a Infrastructurii Rutiere i-a cerut și daune de două milioane lei în instanță. Firma lucrase cu City Insurance SA și putuse depune anual scrisoarea de garanție. Când City Insurance SA a dat faliment, au început necazurile. Continuarea, în Ziarul de Iași.

Vameş implicat într-o reţea de maşini "furate" cu acordul proprietarului, care încasa asigurarea. Un dosar extraordinar
Eveniment

Vameş implicat într-o reţea de maşini "furate" cu acordul proprietarului, care încasa asigurarea. Un dosar extraordinar

Vameş, într-o reţea de maşini "furate". Vameş de profesie, Corneliu B. fusese implicat în perioada 2002-2003 într-un dosar vizând traficul de maşini furate din Italia şi Germania. Vameş, într-o reţea de maşini "furate" Cel mai adesea, maşinile erau "furate" cu acordul proprietarului, care încasa asigurarea. Apoi, autovehiculele erau aduse în România, unde erau vândute. Citește și: Medicul șpăgar reținut, azi, la Sibiu are trei vile și două Mercedesuri. Lua șpagă 2-500 de lei și mâncare ca să-și facă datoria de psihiatru Procurorii DIICOT Harghita calculaseră la data respectivă un prejudiciu de 800.000 lei. În 2004, în sarcina vameşului s-au stabilit despăgubiri datorate Direcţiei Vamale în valoare de 23.500 lei. Sentinţa a rămas definitivă în 2005. Continuarea, în Ziarul de Iași.

Spitalul din Botoșani, unde o gravidă a fost lăsată să se chinuie până a murit, are asigurare de malpraxis la o firmă falimentară! Județul Botoșani ar putea plăti daune de milioane euro
Eveniment

Spitalul din Botoșani, unde o gravidă a fost lăsată să se chinuie până a murit, are asigurare de malpraxis la o firmă falimentară! Județul Botoșani ar putea plăti daune de milioane euro

Spitalul din Botoșani, unde o gravidă a fost lăsată să se chinuie până a murit, are asigurare de malpraxis la o firmă falimentară, Euroins. Polițele emise de această firmă erau valabile până la 8 septembrie, dar spitalul nu va încheia alta abia la 15 decembrie, când expiră contractul cu Euroins, a spus managerul Monica Adăscăliței. Citește și: Deși are 47.000 lei/ lună și două pensii speciale uriașe, președintele CCR, Marian Enache, încasează și trei sporuri și o indemnzație. Enache a avut dosar de turnător, dar a dispărut Spitalul din Botoșani are asigurare de malpraxis la o firmă falimentară Familia Alexandrei Ivanov, gravida care a murit după ore de chinuri la maternitatea spitalului, cere despăgubiri de șapte milioane de euro. Dar, după falimentul Euroins, Fondul de Garantare a Asiguraților poate despăgubi până la suma de 500.000 de lei, echivalentul a 100.000 de euro. În consecință, arată Monitorul de Botoșani, despăgubirile ar putea fi plătite de Consiliul Județean, care administrează spitalul. În prezent, spitalul a apelat la o firmă de avocatură specializată în astfel de procese, Cuculis și Asociații. „Spitalul nu a avut niciodată dosare de malpraxis și cu atât mai mult mă îngrijorează că avem această asigurare încheiată. Vom vedea care este situația când expiră, dar în primul rând orice asigurare este pentru a proteja beneficiarul, fie că este medic sau instituție”, a declarat dr. Monica Adăscăliței, managerul unității medicale, pentru Libertatea. Citește și: Viața de lux a șefului CCR, Marian Enache: 9.000 de euro lunar (300 de euro pe zi) – cheltuieli, plus economii de aproape 6.000 de euro pe lună. Totul, din bani publici: salariu, pensii speciale, sporuri Alexandra Ivanov, o tânără de 25 de ani, a murit pe 18 august, la aproape nouă ore după ce a fost internată în Maternitatea din Botoşani. Tânăra de 25 de ani nu a beneficiat, timp de aproape şapte ore, de îngrijiri medicale, se arată într-un raport preliminar întocmit de Direcţia de Sănătate Publică (DSP) Botoşani.

În noaptea tragediei de la 2 Mai, șoferul drogat ar fi primit asigurări de la tatăl său: "Nu îți ia nimeni permisul. O să îți ceară scuze polițistul ăla că te-a oprit"
Eveniment

În noaptea tragediei de la 2 Mai, șoferul drogat ar fi primit asigurări de la tatăl său: "Nu îți ia nimeni permisul. O să îți ceară scuze polițistul ăla că te-a oprit"

Șoferul drogat ucigaș, protecție din poliție. În noaptea în care șoferul drogat Vlad Pascu a ucis doi tineri la 2 Mai, tatăl său l-ar fi asigurat, telefonic, că nu-i va lua nici un polițist permisul. Șoferul drogat ucigaș, protecție din poliție Informația a fost furnizată ziarului Adevărul de martori care au asistat la petrecerea la care se afla Mihail Claudiu Pascu, tatăl lui Vlad Pascu. Citește și: GALERIE FOTO Șoferul drogat ucigaș și părinții, la DIICOT. Tatăl tânărului, comportament bizar: râsete cu gura până la urechi. Vlad Pascu: Îmi pare rău pentru tot, nu pot să dau timpul înapoi Potrivit acestor martori, care au povestit scena sub protecția anonimatului, în noaptea în care fiul său drogat se plimbă cu mașina încărcată de tineri, în Vama Veche, tatăl, Mihail Claudiu Pascu, a petrecut cu mai mulți prieteni la un restaurant din Techirghiol. Citește și: Mama șoferului drogat care a ucis doi studenți, reținută de DIICOT. Ea ar fi încercat să șantajeze martorii A stat acolo toată noaptea și a consumat cantități mari de alcool, împreună cu prietenii săi, susțin martorii. În jurul orei 02.00, când Vlad Pascu a fost oprit de Poliție, tatăl a primit un telefon, cel mai probabil de la fiul sau. "Lasă, tată, că o să dau eu un telefon cuiva. Nu îți ia nimeni permisul. O să îți ceară scuze polițistul ăla că te-a oprit", ar fi spus Mihail Claudiu Pascu, potrivit surselor menționate.

Conduci în străinătate și faci accident, firma de la care ai RCA poate plăti despăgubiri și la ani de zile după
Eveniment

Conduci în străinătate și faci accident, firma de la care ai RCA poate plăti despăgubiri și la ani de zile după

Despăgubiri pentru accident și în străinătate. O firmă franceză de asigurări a fost condamnată de judecătorii ieşeni la plata de despăgubiri în urma unui accident rutier. Despăgubiri pentru accident și în străinătate J.V., o şoferiţă franţuzoaică, a rănit grav o adolescentă, în parcarea unui complex comercial. Accidentul s-a produs în aprilie 2015, victimă fiind D.I.S., în vârstă de 17 ani. Citește și: VIDEO Atmosferă de înmormântare la Rossia-1 după retragerea din Herson. Fuga din fața ucrainenilor, „un act de un curaj extraordinar” J.V. a invocat în apărarea sa faptul că accidentul s-ar fi produs din culpa exclusivă a fetei, care ar fi traversat în fugă, fără să se asigure, prin loc nepermis, apărând brusc în faţa maşinii. Continuarea, în Ziarul de Iași.

EXCLUSIV Statul le plătește șefilor din Energie permise de mătrășit bani publici până la zece milioane de euro. Oficial, e vorba de "polițe de asigurare a răspunderii manageriale"
Investigații

EXCLUSIV Statul le plătește șefilor din Energie permise de mătrășit bani publici până la zece milioane de euro. Oficial, e vorba de "polițe de asigurare a răspunderii manageriale"

Șefi din Energie, asigurare de incompetență. Șefii Societății de Administrarea a Participațiilor în Energie (SAPE), în frunte cu președintele Bogdan Stănescu, au decis să-și plătească din banii statului asigurări personale care să acopere daune de până la zece milioane de euro. Valoarea cumulată a opt asigurări este de 167.106 euro. SAPE administrează acțiuni de peste 400 milioane de lei Ministerul Economiei, condus de liberalul Virgil Popescu, este unic asociat la Societatea de Administrarea a Participațiilor în Energie (SAPE), companie care are în portofoliu acțiuni la 14 companii din domeniul energiei și la Bursa Română de Mărfuri. Acțiuni evaluate la peste 400 de milioane de lei. De exemplu, deține aproape 37% din acțiunile Enel Energie, în jur de 25% la E-Distribuție Banat și E-Distribuție Dobrogea, 10% din E-Distribuție Muntenia și 10% din Enel Energie Muntenia. SAPE mai deține 67,3% din Titan Power și peste 99% din Hidro Tarnița. Plus 20% din Fondul de Investiții în Energie Kazah – Român SA. Controlul politic asupra acestei societăți mamut l-a avut liberalul Daniel Chițoiu, care l-a plasat la conducerea acesteia pe Bogdan Codruț Nicolae Stănescu, plătit de statul român cu peste 100.000 de euro anual, plus bonusuri de performanță nedeclarate în declarațiile de avere. Cine conduce SAPE. Filiera Chițoiu Daniel Chițoiu, fostul ministru al Finanțelor din partea ALDE, a avut un rol esențial în controlul Societății de Administrarea a Participațiilor în Energie. Pentru funcția de președinte al Directoratului l-a susținut de Bogdan Stănescu. Tot în Directorat a fost plasată și Luiza Marian, fosta subalternă a lui Chițoiu la partid. În prezent, aceasta deține funcția de vicepreședinte politic în ALDE. Și ea, la fel ca Bogdan Stănescu, și-a secretizat indemnizația primită de la SAPE. Soțul acesteia este consilier al vicepreședintelui ANCOM. În Directorat a fost strecurat de Ludovic Orban, fostul președinte al PNL, și Gabriel Grozavu, unul din liderii liberalilor de la Dâmbovița. Citește și: NATO se așteaptă în orice moment la o mișcare disperată a lui Putin: Norvegia, cel mai important furnizor actual de gaze al UE, și-a ridicat nivelul de alertă militară Consiliul de Supraveghere (CS) al SAPE are în prezent cinci membri. Aici o regăsim pe Cornelia Negruț, fostul vicepreședinte ALDE, numită tot pe filiera lui Daniel Chițoiu. Și Valeriu Radu Crișan, fostul președinte ALDE Sălaj, a fost pricopsit de Chițoiu cu un post de membru în CS al SAPE. Tot aici a fost plasat și Ciprian Mircea Blejan, președintele ALDE Bihor. Un alt membru Consiliul de Supraveghere este Ionel Pană, de la ALDE Craiova. Între timp, gruparea lui Chițoiu a trecut sub protecția ministrului liberal Virgil Popescu. În Consiliul de Supraveghere al SAPE a fost plasat și Nicolae Cristian Popovici, venit pe filiera Grindeanu – Simonis, liderii PSD Timiș. Șefi din Energie, asigurare de incompetență La solicitarea Defapt.ro, președintele Bogdan Stănescu a transmis că societatea pe care o conduce a plătit suma de 83.553,75 euro pentru asigurarea celor trei membri ai Directoratului. Adică, în jur 27.851 euro pentru fiecare membru. Asigurare a fost făcută la firma Fast Brokers, deținută de Liliana și Iulian Valentin Gheorghiu. Acest tip de asigurare acoperă daune de până la zece milioane de euro. Daune cauzate „cu prilejul sau în legătură cu exercitarea funcției/atribuțiilor manageriale, în vederea acoperirii prejudiciilor patrimoniale cauzate față de SAPE, cât și față de terți, inclusiv cheltuieli de judecată”. O asigurare asemănatoare a fost făcută și pentru membri din Consiliul de Supraveghere al SAPE. Însă, în cazul acestora, SAPE a plătit o asigurare de 83.553,75 euro pentru toți cei cinci membri. Adică, 16.710 euro pentru fiecare membru. În total 167.106 euro. Bani cu care statul român ar fi putut să plătească 68 de pensii minime anual. Sau, de ce nu, să cumpere cinci mașini BMW de la Automobile Bavaria pentru Poliția Română.

DeFapt.ro
Investigații jurnalistice, analize, știri la zi
Abonează-te
DeFapt.ro

Ultima oră

Ultima oră